所要5分 / 図1枚・表1枚でわかる レベル: ★☆☆ 初心者向け
⏱ 30秒でわかる要約 — 初心者向け
- 結論: テリー・スミス:品質・キャッシュフロー・規律ある長期運用の真髄と限界
- ポイント1: 高品質企業選別 = 高ROCE・強力なキャッシュ創出・持続成長
- ポイント2: 規律ある長期保有、ただしバリュエーション規律と集中リスクが限界
- 次の一手: Fundsmithポートフォリオの直近売買で品質基準の変化を確認
Fundsmith=要点ROCE=要点品質=要点— 本文中の 青い点線 にカーソルを当てると説明が出ます。
〜 英国のバフェットが実践する「Buy, Monitor & Hold」、ROCE 31%の複利エンジンとパッシブ・AIバブルへの警鐘 〜
項目 / 内容 概要
| 項目 | 内容 |
|---|---|
| 哲学の根本 | 安さを追うバリュー投資ではなく、高ROCEと強固な無形資産を持つ優良企業を妥当な価格で購入し複利運用 |
| 3大運用原則 | 1. 優れた企業を買う(Good Companies)、2. 過大な価格を払わない(Don’t Overpay)、3. 必要以上に何もしない(Do Nothing) |
| キャッシュ重視 | 会計上の利益(EPS/調整後EBITDA)を疑い、税引後・利払い後の純粋なフリーキャッシュフロー(FCF)を絶対視 |
| Do Nothingの進化 | 単なる放置ではなく「Buy, Monitor & Hold」。2026年上半期は構造変化に対応し回転率51.8%へ適応 |
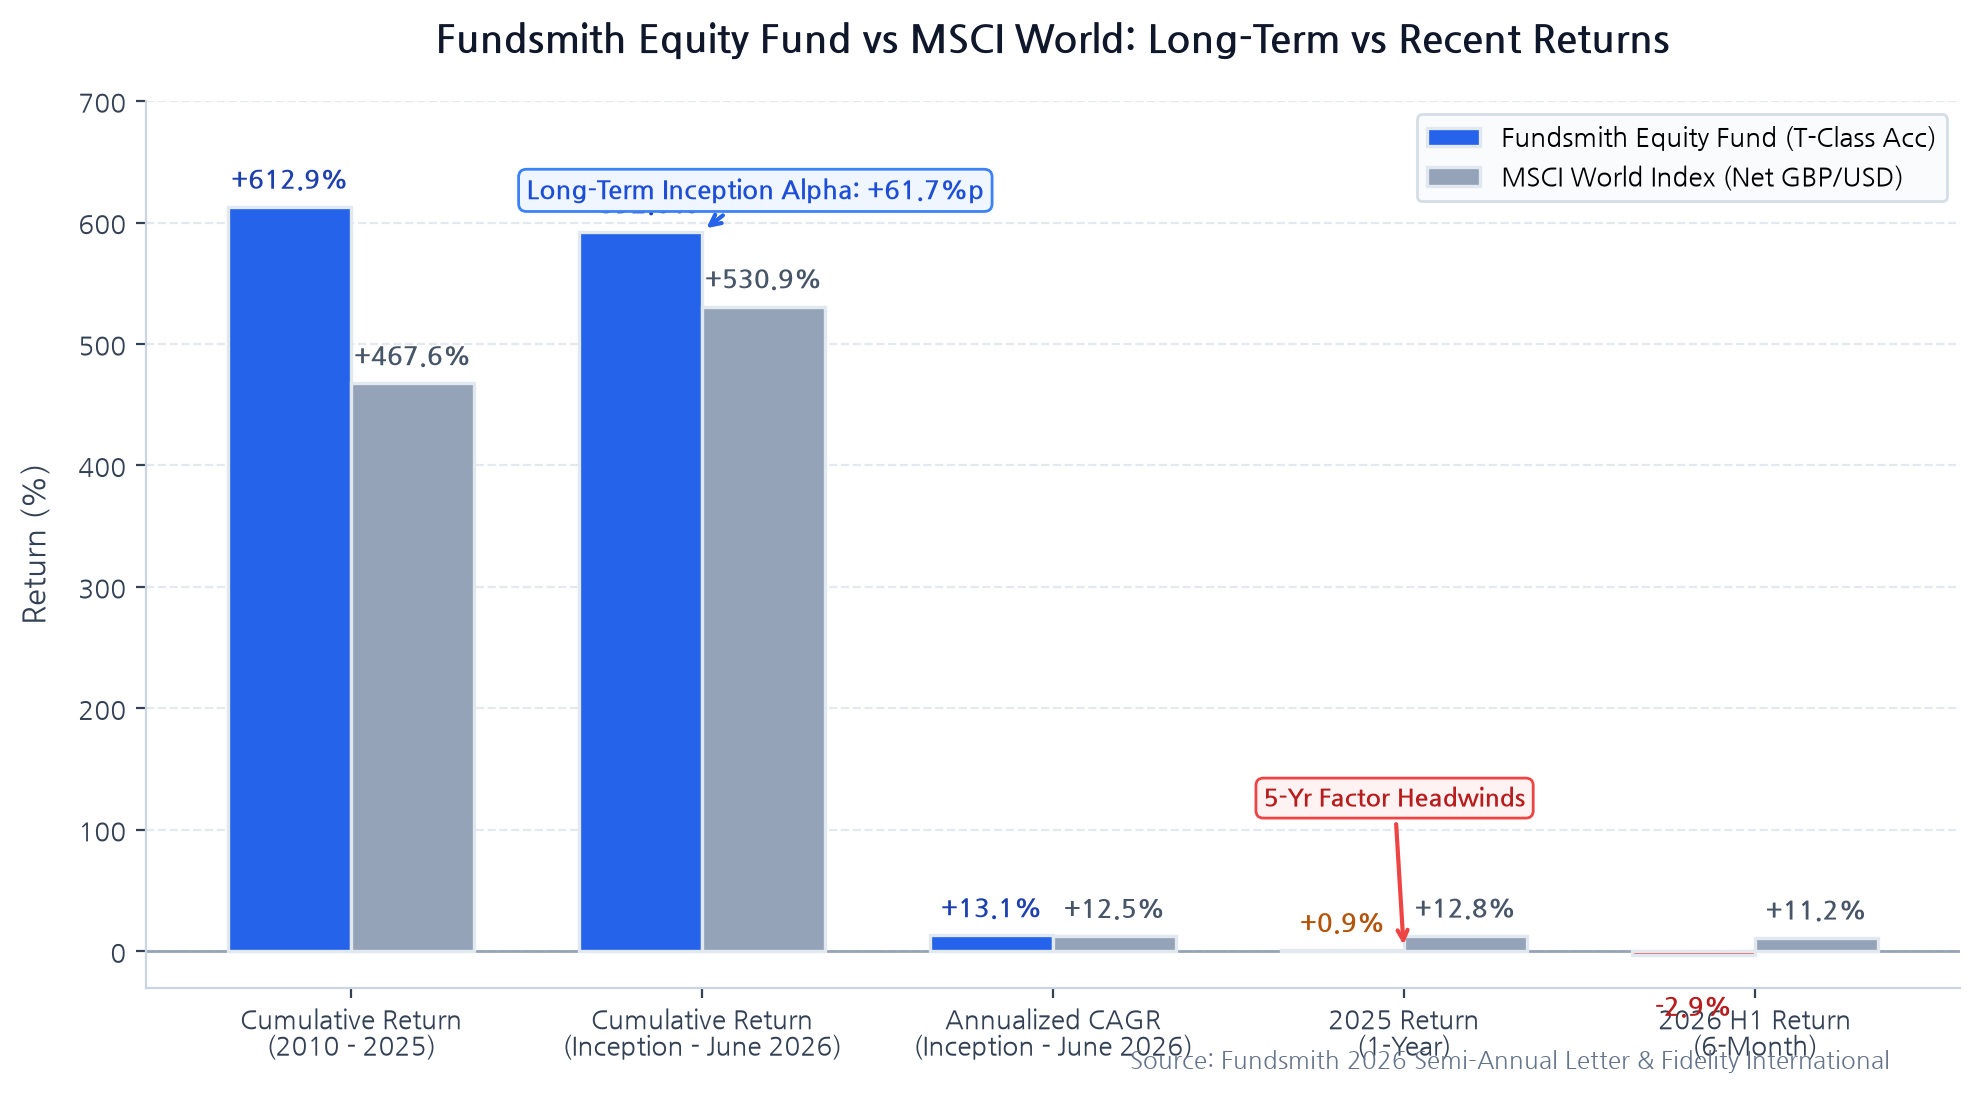
| 歴史的実績と試練 | 2010年設定来累積+592.6%(年率13.1%)を達成する一方、直近5年間はクオリティファクター低迷で指数に劣後 |
ロンドン金融街において「英国のウォーレン・バフェット」と称され、世界的な評価を確立したファンドマネージャーが、ファンドスミス(Fundsmith)の創設者兼CEOであるテリー・スミス(Terry Smith)です。しかし、彼を単に「バリュー投資家」や「長期保有の信奉者」という枠組みで捉えるだけでは、その投資哲学の神髄を見誤ることになります。
スミスの核心は、割安な資産を機械的に拾う伝統的ディープバリュー投資ではなく、高い投下資本利益率(ROCE)を持続でき、生み出したフリーキャッシュフローを高い収益率で自社再投資でき、競合が容易に模倣できない事業を、妥当なバリュエーションで購入して長く保有することにあります。
2010年11月のFundsmith Equity Fund設定以来、MSCI World指数を大幅に上回る超過リターン(累積+592.6% vs 指数+530.9%)を積み上げてきたスミス流クオリティ投資の構造、会計の歪みを突くキャッシュフロー分析、パッシブ資金集中やAI巨額投資への痛烈な批判、そして直近5年間の試練から得られる本質的な教訓を徹底解剖します。
〜 1. 哲学の核心:バリュー投資ではなく「高再投資ROCE企業の長期複利」 〜
テリー・スミスの投資原則は、驚くほど明快な3つの文に要約されます。「第一に、優れた企業を買うこと。第二に、過大な価格を支払わないこと。第三に、企業の経済性が維持されている間は、必要以上に何もしないこと」です。
「高いROCE」と「再投資可能な高ROCE」の決定的な違い
Fundsmithが定義する「品質(Quality)」とは、単に過去の売上成長率が高いことや、見かけの利益率が高いことを指すのではありません。真の複利企業とは、「現金ベースの営業資本収益率(ROCE)が高く、その収益率が強固な競争優位によって保護され、さらに生み出したキャッシュを再び高い収益率で事業に投じられる機会を持つ企業」です。
資本をほとんど必要としない軽量ビジネスが、一時的に高いROCEを記録することは珍しくありません。しかし、追加の資本を投下して成長できる魅力的な市場機会がなければ、長期の複利成長は止まります。逆に、売上高は急拡大していても、1単位の成長を得るために莫大な工場、データセンター、運転資本を必要とし、その投下資本収益率が低いのであれば、株主価値の創造は極めて限定的です。
スミスにとっての理想企業とは、「高い現在収益性」「低い資本集約度(CapEx負荷の低さ)」「長期的な自社再投資機会」の3拍子が揃った事業体です。
〜 2. なぜ「利益」ではなく「キャッシュ」なのか:『Accounting for Growth』の原点 〜
スミスの哲学は、机上の理論から生まれたものではなく、アナリスト時代に目撃した数々の企業破綻と会計の虚飾に対する闘いから形成されました。
1980年代から1990年代初頭にかけてUBS Phillips & Drewで英国企業調査の責任者を務めたスミスは、損益計算書上で順調に増益を計上しながら突如として倒産する大企業を徹底分析しました。その成果として1992年に発表された伝説的著作が『Accounting for Growth』です。
発生主義会計の罠とフリーキャッシュフローの絶対性
スミスが強調したのは、「利益は会計方針や主観的な仮定によって容易に操作・歪曲され得るが、キャッシュフローは企業が実際に稼ぎ出し、再投資に回せる資金の現実を冷徹に示す」という事実です。
現代の株式市場においても、ストックオプション費用(SBC)や巨額の減価償却費を除外した「調整後EBITDA」や「ノンGAAP利益」が横行しています。しかしスミスはこれらを厳しく排除し、税金支払い後、利払い後、そして事業の競争力を維持するために不可欠な資本支出を差し引いた純粋なフリーキャッシュフロー(FCF)のみを評価の基軸に据えます。
「投資家にとって最大の敵は、市場の変動ではなく、自らの心理的弱さと会計上の幻想を信じ込むことである。」
— Terry Smith(Quartr Interview)
〜 3. 企業の堀とバリュエーション:無形資産とFCF利回りによる期待リターン 〜
スミスが好む企業の「経済的な堀(Moat)」は、莫大な物理的設備ではなく、競合が巨額の資金を投じても容易に再現できない無形資産に存在します。
複製困難な無形資産と「反復需要」の力
Fundsmithのポートフォリオに組み入れられる企業(Microsoft、Visa、Mastercard、GE Vernova、Veeva Systemsなど)に共通する特徴は以下の通りです:
1. 強固な無形資産とスイッチングコスト:
基幹ソフトウェアの設置基盤、規制対応文書管理システム、世界的な決済ネットワークなど、他社製品への移行コストが極めて高いビジネス。
2. 日常的な反復需要(Recurring Demand):
景気循環に左右される大型の一時契約ではなく、日用品の消費や、既存設備の保守・点検サービスのように、毎日・毎月小口取引が確実に発生する事業モデル。
3. 価格決定力(Pricing Power):
インフレ局面でも顧客離れを起こさずに製品価格を引き上げ、マージンを防衛できるブランド力。
バリュエーションの直観公式:期待収益率の算定
スミスは「優れた企業であればいくら払ってもよい」という極端なクオリティ至上主義を退けます。高すぎる価格で購入すれば、将来の事業成長がすべて株価に前借りされ、投資家のリターンは損なわれるからです。
スミスが実務で用いる期待リターンの近似式は極めてシンプルです:
$$\text{期待年間リターン} \approx \text{現在のFCF利回り} + \text{中期的なキャッシュフロー成長率}$$
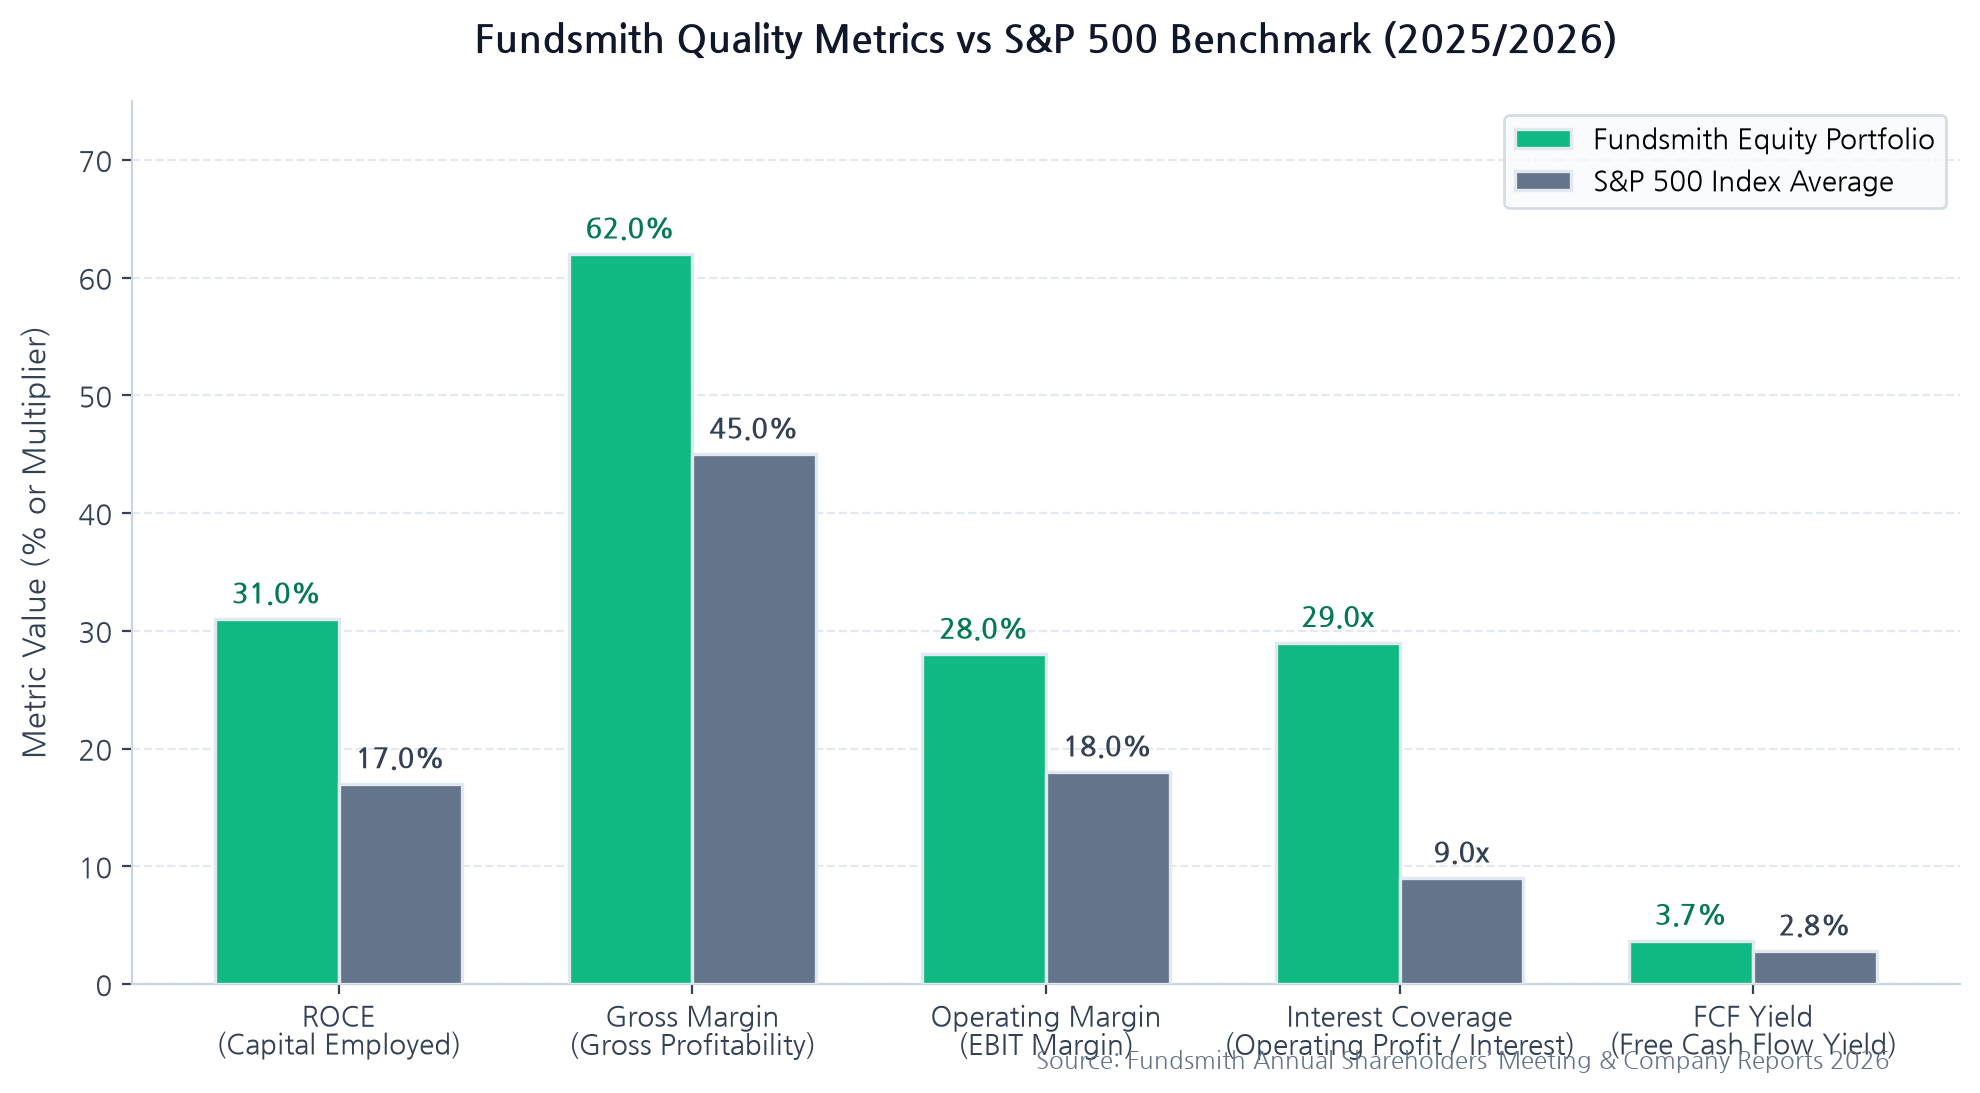
ファンド創設初期のFundsmithポートフォリオの平均FCF利回りは約7%でしたが、近年の市場全体のバリュエーション切り上がりにより約3.7%程度へ低下しています。しかし、S&P 500平均のFCF利回り(2.8%)と比較すれば、依然として強固なキャッシュ創出力に対する割安感を保っているとスミスは説明しています。
〜 4. 「Do Nothing」の真意と2026年の進化:Buy, Monitor & Holdへの精緻化 〜
テリー・スミスを象徴するスローガン「Do Nothing(何もしない)」は、単なる怠惰や放置を推奨するものではありません。
頻繁な売買は、売買手数料、スプレッドコスト、税金負担を増大させ、投資家の心理的ミス(高値掴みと狼狽売り)を誘発します。ファンドの運用報酬(OCF 1.04%)以外の隠れた摩擦コストを徹底的に排除することが、長期複利の果実を最大化する合理的手段なのです。
2026年半期報告で示された運用の精緻化
しかし、2026年の公式株主書簡において、スミスはこの原則を「Buy, Monitor and Hold(買い、監視し、前提が崩れた場合は売却する)」へと公式に精緻化しました。
実際、2026年上半期のFundsmithのポートフォリオ回転率は51.8%に達しました(2025年通年の12.7%から急上昇)。これは長期保有哲学を放棄したのではなく、外部環境の構造変化に対して規律あるポートフォリオ適応を行った結果です。
構造変化に伴う売却事例
* 酒類・消費財の再点検(Diageo, Brown-Forman): GLP-1受容体作動薬(肥満症治療薬)の普及、若年層のアルコール消費減退、大麻合法化など、これまでの「強固な反復需要」という前提が構造的に変化したと判断しポジションを圧縮。 * 経営規律の喪失(PayPal): 決済市場でのコア競争力が揺らぐ中、経営陣が本業のキャッシュ創出以外のテーマにリソースを分散させたことを受けて売却。
〜 5. パッシブ投資・AIへの批判と、直近5年間の試練・教訓 〜
近年、テリー・スミスはインデックスファンドへの資金集中(パッシブ投資化)と、過熱するAIインフラ投資に対して最も鋭い警告を発する論客の一人となっています。
パッシブ資金のモメンタム・フィードバックループ
スミスの指摘によれば、米国市場におけるインデックスファンドの運用資産比率は60%を超え、取引量ベースのアクティブ運用比率は1990年代の80%から10%へと激減しています。
時価総額加重平均型のインデックスは、株価が上がった大型株をさらに機械的に買い増す構造を持っています。スミスは、「価格形成の主導権が企業のファンダメンタルズ分析から、パッシブ資金の流入に伴うモメンタムのフィードバックループへと移行している」と警鐘を鳴らします。
AI巨額設備投資(CapEx)への懐疑的視点
スミスはAI技術の将来性を否定しているわけではありません。彼が問題視しているのは、「莫大なCapExを投じている大手ハイテク企業が、将来投下資本を上回るキャッシュフローを回収できるのか」という資本効率の不確実性です。
大手クラウド各社の設備投資額が営業キャッシュフローの87%〜567%に達する現状に対し、スミスは「将来の不確実な利益のために、現在の確実なキャッシュフローを過剰に犠牲にしている」と警戒しています。
直近5年間の不振が教える投資の真理
Fundsmithは2025年まで5年連続でベンチマーク(MSCI World)を下回り、2026年上半期も-2.9%と劣後しました。AQR等の分析が示すように、スミスの過去の卓越したアルファの相当部分は「クオリティ・ファクター(高品質株)」へのエクスポージャーによってもたらされたものでした。
市場のスタイルがモメンタムやAIハードウェアへとシフトした局面では、いかに優れた哲学であっても長期間のアンダーパフォームを免れることはできません。「優れた投資哲学を選ぶこと」と、「その哲学が市場で報われない不遇の時代を最後まで耐え抜くこと」は全く別のスキルであるという事実が浮き彫りになっています。
〜 総括:今後の展望と投資判断のポイント 〜
テリー・スミスの投資哲学を深く検証して見えてくる最大の遺産は、彼が保有する「個別銘柄のリスト」そのものではなく、事業の真価を見抜くための「冷徹な問いの優先順位」です。
個人投資家が取り入れるべき4大実践規律
1. 発生主義の利益(EPS)を疑い、キャッシュフローを確認せよ:
成長率や見かけの営業利益ではなく、運転資本や維持投資を差し引いた純粋なFCFが潤沢に生まれているかを第一の基準とする。
2. ROCEと再投資能力をセットで評価せよ:
資本効率が高いだけでなく、その利益を再び自社の堀を強化するために高い利回りで投下できる事業構造を見極める。
3. 無駄なアクションを削ぎ落とせ:
市場のノイズやマクロ予想に踊らされて頻繁に売買せず、企業のファンダメンタルズが損なわれない限り複利の時間を信じる。
4. 「Do Nothing」を絶対視せず、前提の崩壊には果断に対処せよ:
消費トレンドの構造変化(GLP-1、若者の価値観変化)や経営陣の迷走を察知した際には、感情を排してポジションを整理する。
「レースで一番最初にゴールするためには、何よりもまずレースを完走(完走し続ける)しなければならない。」
— Fundsmith 2026 Semi-Annual Letter
どれほど洗練された哲学であっても、市場サイクルによる好不調の波は避けられません。しかし、会計の現実を直視し、強固な堀を持つ高収益企業を規律を持って保有し続けるスミスの思想は、目まぐるしい相場環境の中で私たちが立ち返るべき普遍の羅針盤であり続けます。
※1: Fundsmith, “2026 FEF Semi-Annual Letter to Shareholders,” July 2026.
※2: Quartr, “Get to know: Terry Smith,” Financial & Investment Analysis 2025.
※3: Fundsmith Annual Shareholders’ Meeting, February 2026, Portfolio Metrics Analysis.
※4: Terry Smith, “Terry Smith on quality investing & how patience is critical,” Extended Interview.
※5: Fidelity International, “Fundsmith Equity Fund: update from Terry Smith,” February 2026.
※6: Evidence Investor, “Is Terry Smith right to blame index funds for his struggles?” January 2026.
※7: AJ Bell, “Fundsmith underperforms for the fifth calendar year in a row,” January 2026.
※8: Fundsmith, “A Fundamental Approach to Investing from Terry Smith,” 2010 Foundation Archive.

