所要5分 / 図1枚・表1枚でわかる レベル: ★☆☆ 初心者向け
⏱ 30秒でわかる要約 — 初心者向け
- 結論: テスラCybercab:Starlink V5直結・ネバダ認可でロボタクシー経済圏を開拓
- ポイント1: Cybercab無人タクシーにStarlink V5衛星通信直結、ネバダ5000台認可
- ポイント2: 衛星直結で通信死角ゼロのロボタクシーネットワーク構築
- 次の一手: Cybercab量産スケジュールとStarlink V5搭載有無の開示を確認
Cybercab=要点Starlink V5=要点認可=要点— 本文中の 青い点線 にカーソルを当てると説明が出ます。
〜 衛星通信による死角なきフリート管制、1マイル0.20ドルの破壊的コスト構造、そして規制突破のシナリオ 〜
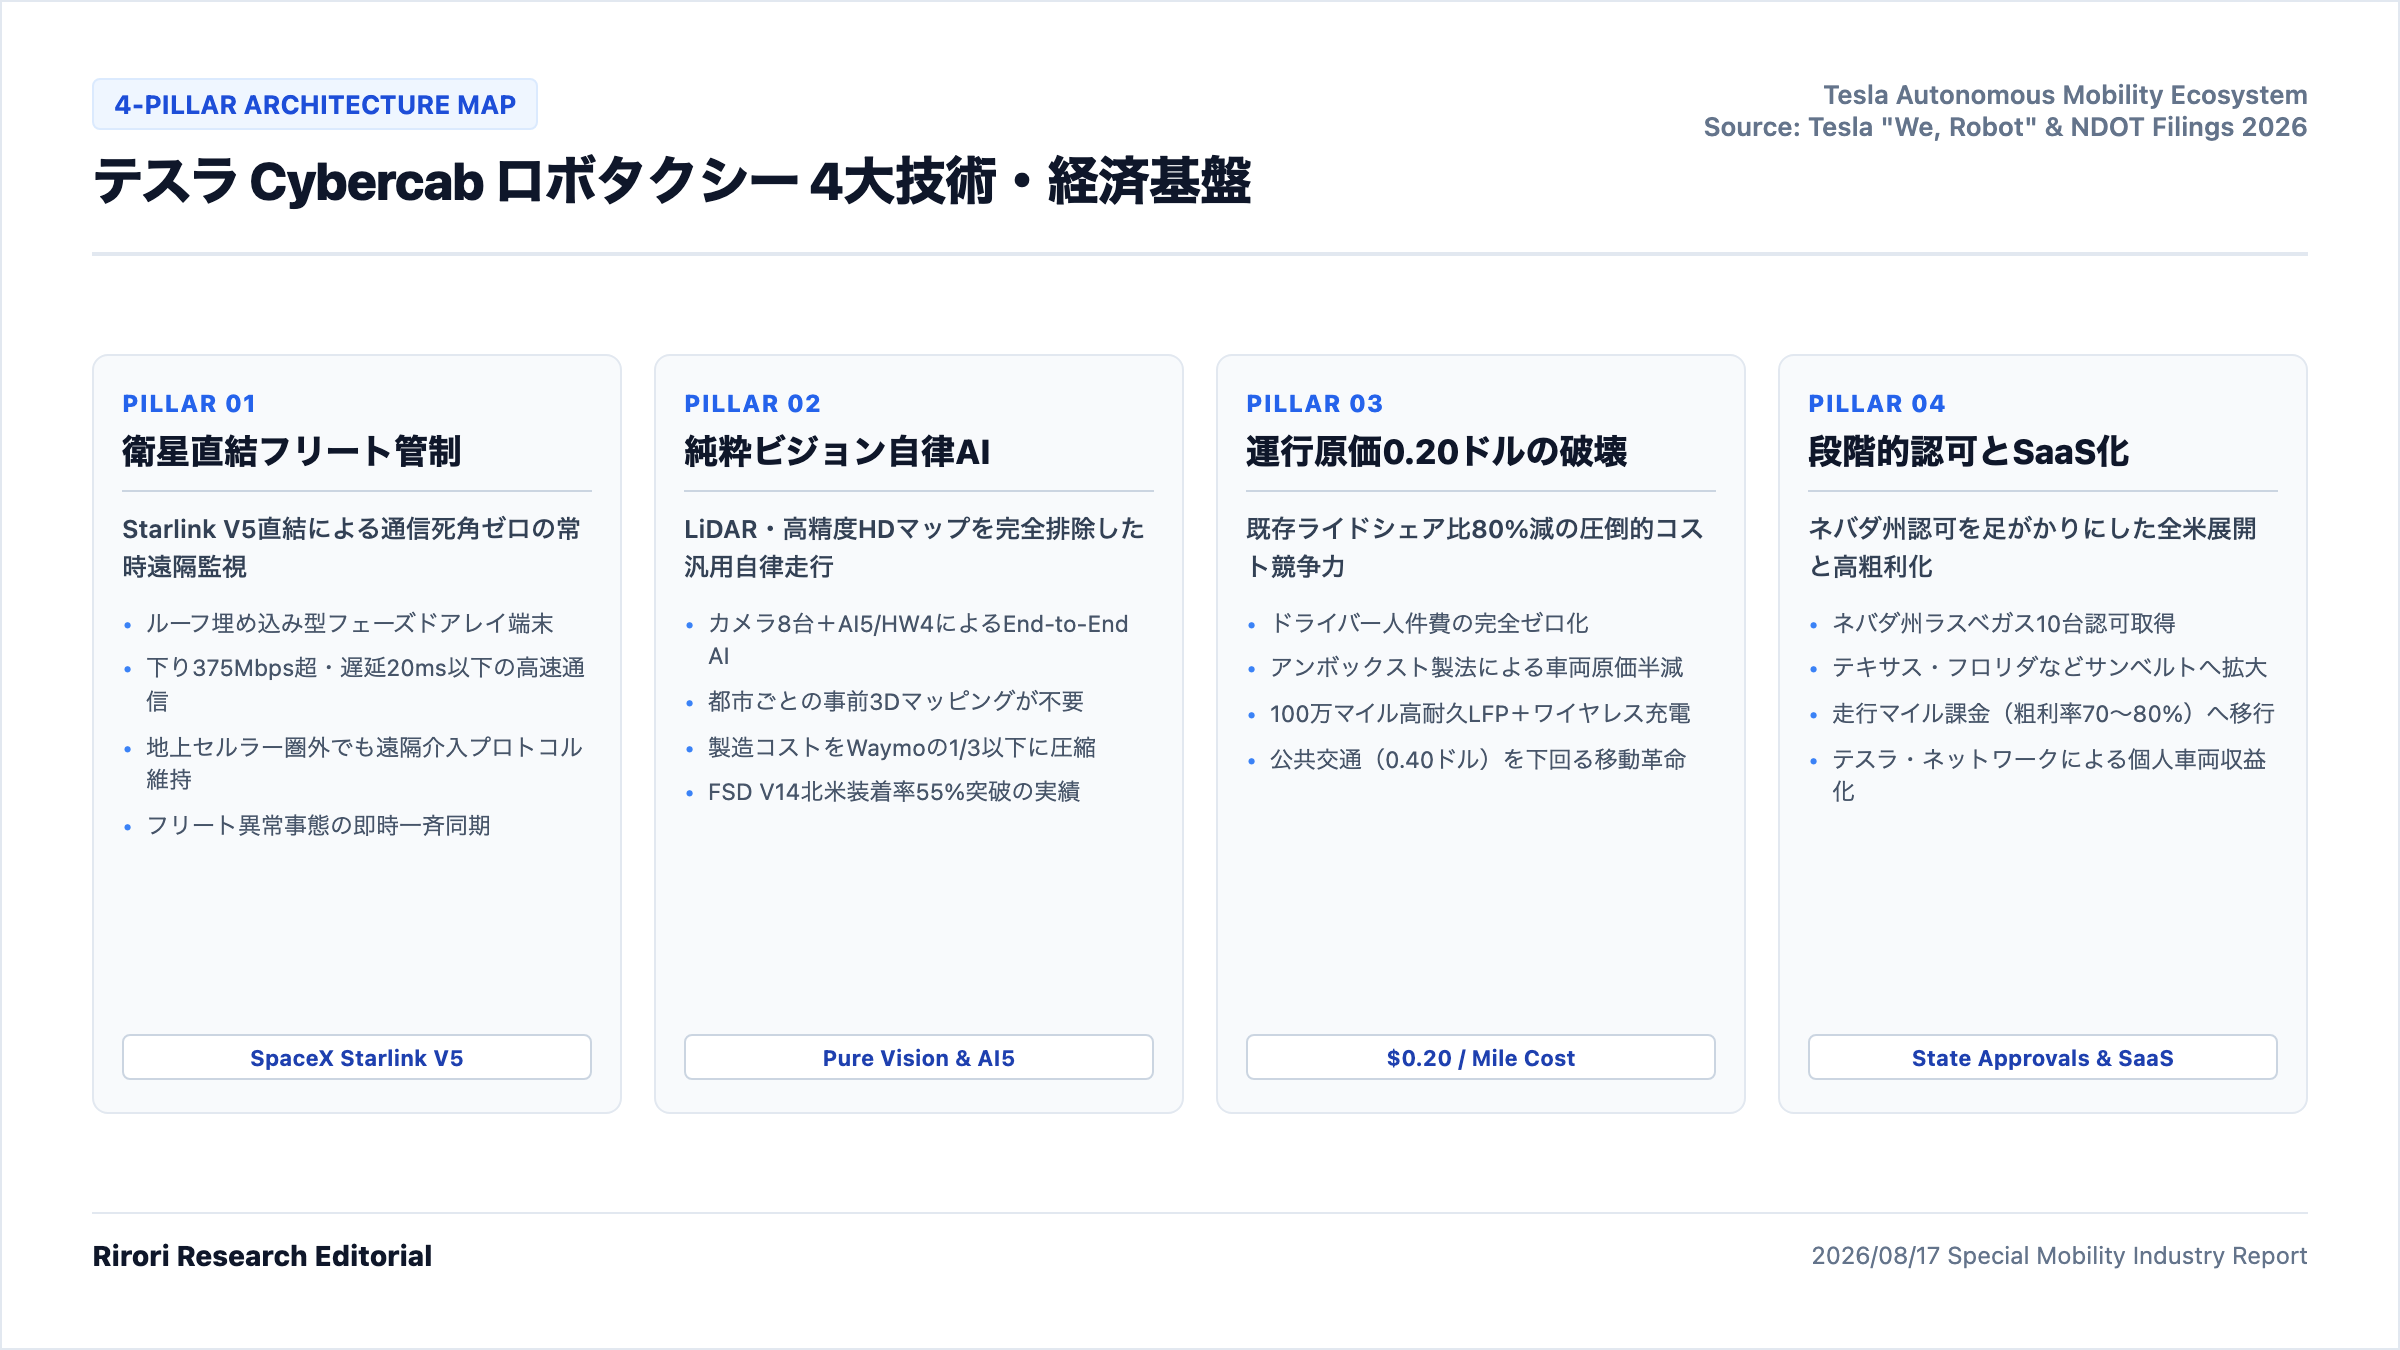
項目 / 内容 概要
| 項目 | 内容 |
|---|---|
| 最新ハードウェア | ルーフ後部に「Starlink V5」超小型端末を埋め込み、下り375Mbps超の衛星高速通信を直結 |
| 規制認可の進展 | ネバダ州交通局(NDOT)よりラスベガス・ストリップ周辺の限定区域で10台の自律走行認可を取得 |
| コスト優位性 | 運行原価0.20ドル/マイルを目標とし、従来のライドシェア(2.00ドル超)比で80%以上のコスト削減 |
| 自律走行技術 | 高額なLiDARやHDマップに依存せず、カメラ8台とAI5/HW4によるEnd-to-Endニューラルネットワークを採用 |
| 事業モデル変革 | ハードウェア売り切り型から、走行マイル課金と自律運行プラットフォーム手数料による高収益SaaS型へ移行 |
テスラ(Tesla, Inc. / NASDAQ: TSLA)が推進する自動運転タクシー構想「Cybercab(サイバーキャブ)」が、実用化と商業展開に向けた極めて重要なマイルストーンに到達しました。2026年8月中旬、テスラはCybercabの最新試作車において、ルーフパネルと一体化した「Starlink V5」衛星通信アンテナを公式に公開しました。さらに、ネバダ州において限定的な自律走行車両(AV)認可を獲得し、ラスベガスでの実証運行を開始することが明らかになりました。
これまで自動運転タクシー(ロボタクシー)の最大のボトルネックとされてきたのは、「セルラー通信の途絶・混雑時におけるフリート(車両群)管制の安全性」と「規制当局による運行認可」でした。テスラはスペースXのStarlink低軌道衛星コンステレーションと直結することで通信の死角を完全に解消し、独自のビジョン専用AIと圧倒的な低コスト製造力を武器に、いよいよ商業化フェーズへ突入します。本稿では、Cybercabの通信アーキテクチャ、規制突破の現状、破壊的コスト構造、そしてテスラの企業価値評価への影響を多角的に分析します。
〜 1. 車載Starlink V5直結:地上通信網の限界を超える次世代フリート管制 〜
自動運転レベル4以上の無人フリートを安全に運用するためには、車載AIの判断だけでなく、遠隔オペレーターによるリアルタイムの状況監視(テレオペレーション)と緊急時の介入プロトコルが不可欠です。しかし、従来の5G/LTE地上波通信には、ビル街の電波障害、山間部や郊外での圏外、イベント時や災害時の通信帯域の逼迫という根本的な脆弱性がありました。
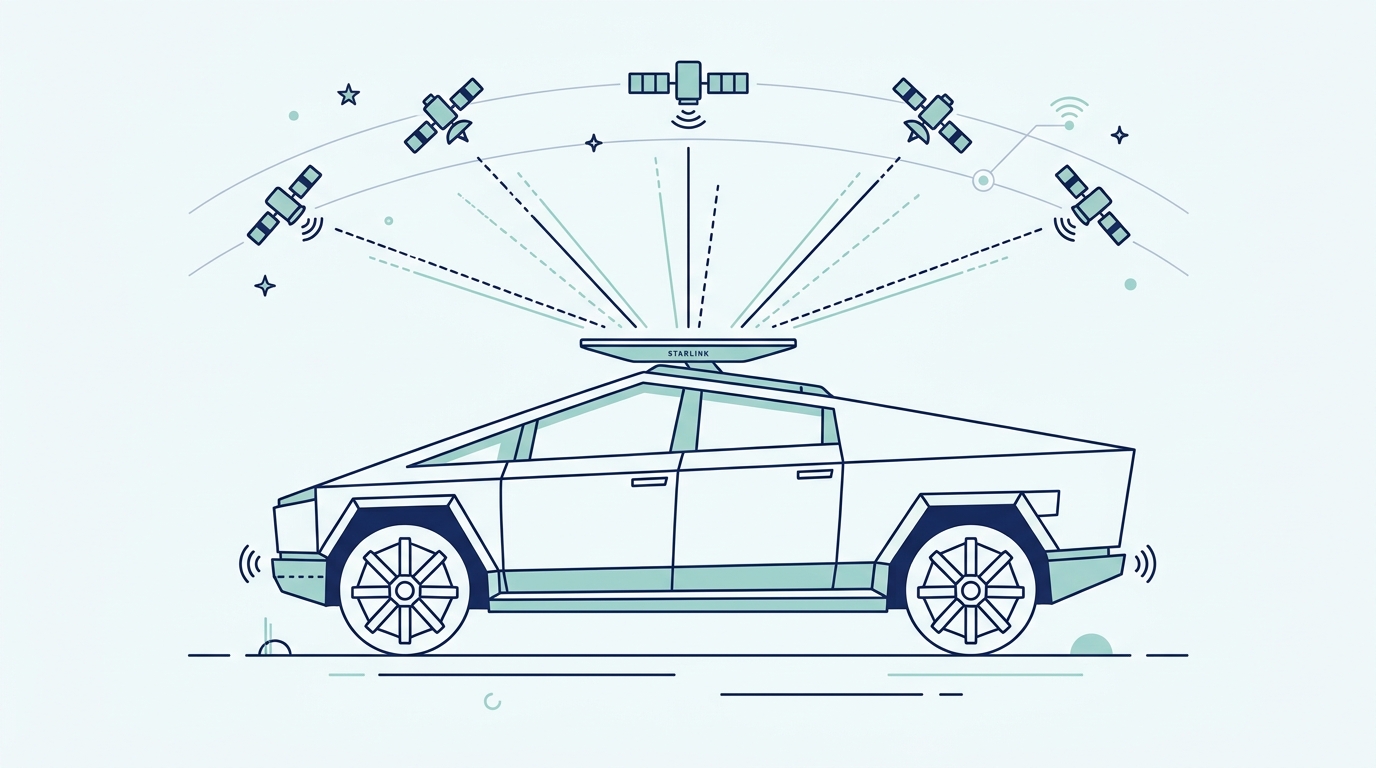
下り375Mbps超・遅延20ms以下の超低遅延ブロードバンド
Cybercabのリアガラス上部にフラッシュマウント(平坦埋め込み)されたStarlink V5端末は、従来の家庭用ディッシュアンテナのような可動部を持たないフェーズドアレイ方式を採用しています。
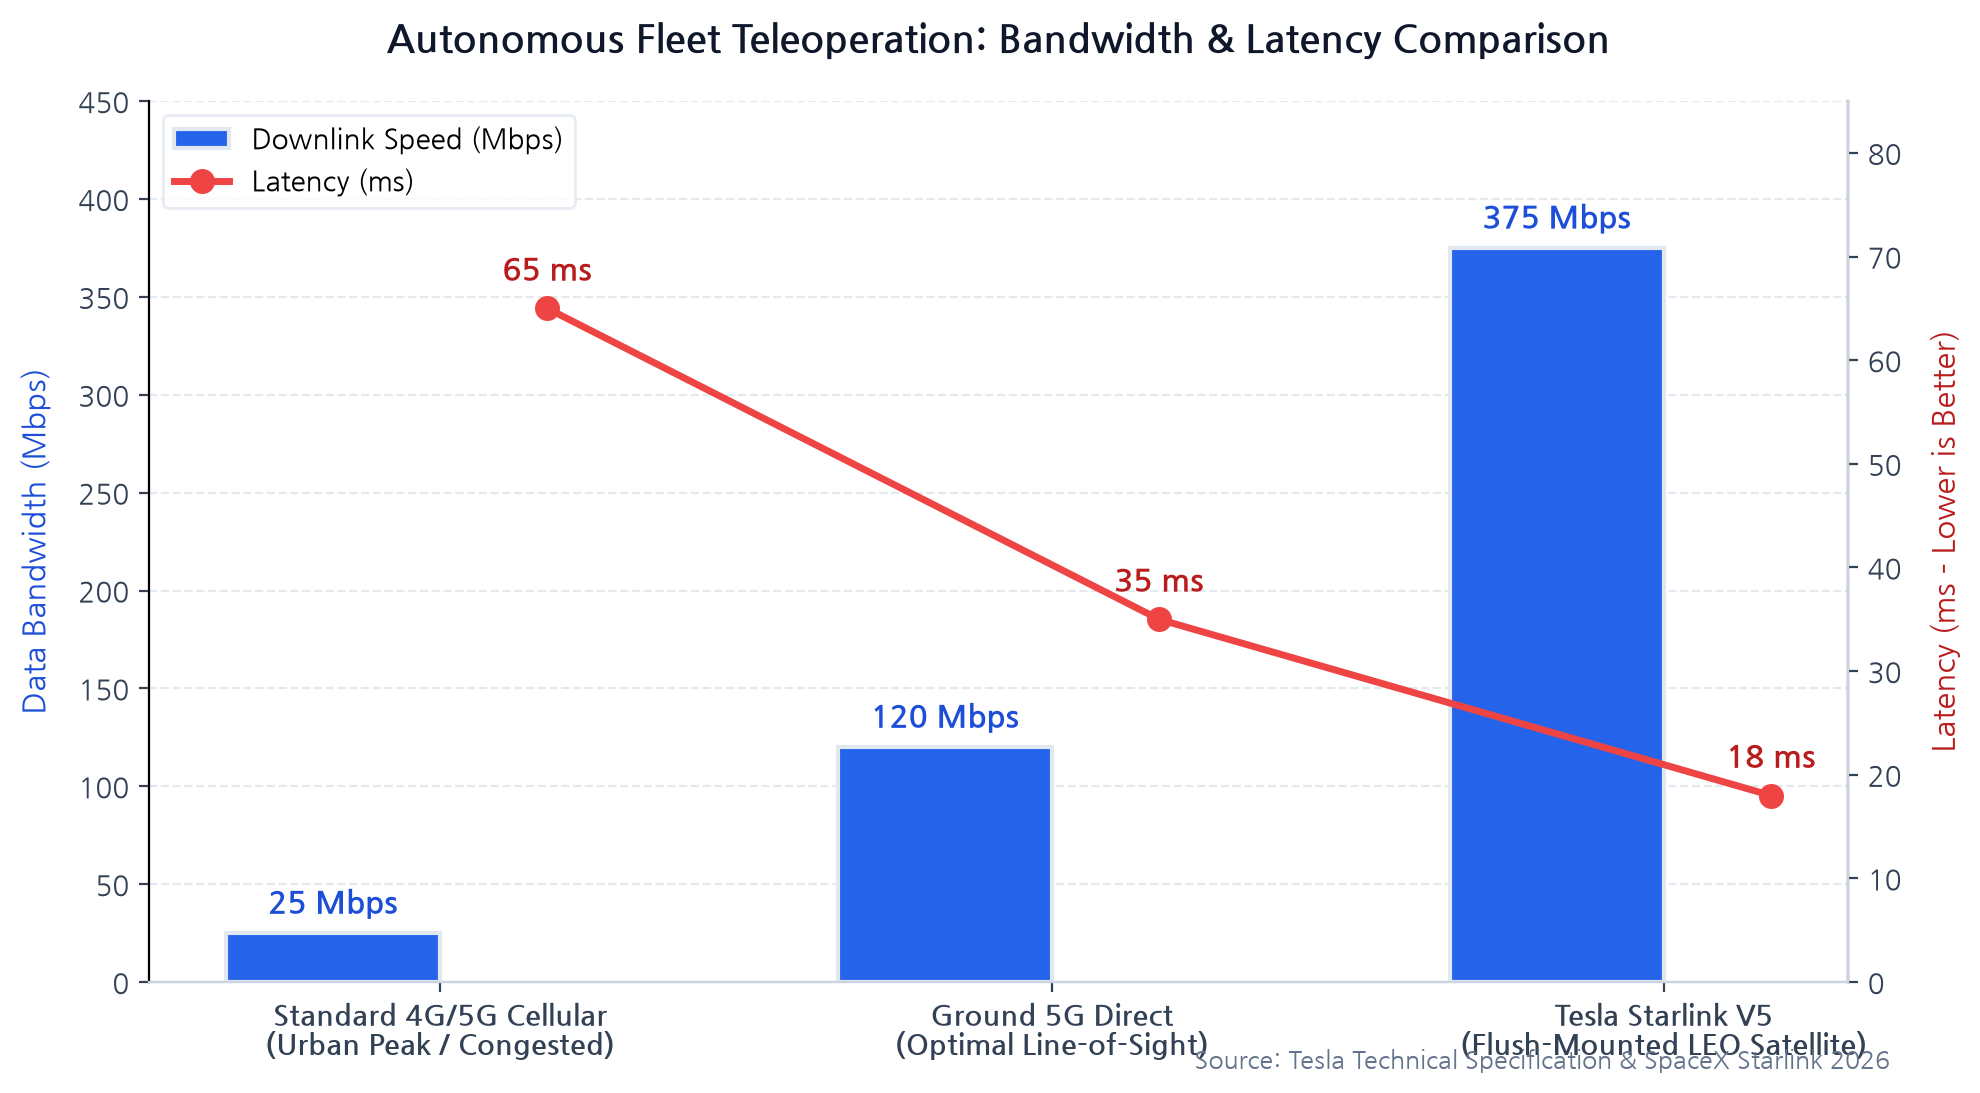
このシステムにより、以下の3つの決定的なアドバンテージが確立されます:
1. 死角なき遠隔テレオペレーション:地下道や高層ビル群の影を除くあらゆる場所で、高解像度車載カメラの映像ストリーム(8カメラ分)を遅延20ms以下で管制センターへ常時アップリンク可能。
2. リアルタイム・フリート知能の同期:道路工事、突発事故、路面凍結などの異常事態情報を、数秒以内に周辺を走行する全テスラ車両へ即時ブロードキャスト。
3. 乗客向けプレミアム・コネクティビティ:ステアリングのないキャビン内で、乗客に対して高速インターネット、クラウドゲーム、4Kストリーミング環境を提供。
〜 2. ネバダ州の限定認可と全米展開ロードマップ:Waymoとの戦略的相違 〜
自動運転の社会実装において、テクノロジーと同じく重要なのが各州・各自治体の規制認可プロセスです。テスラは2026年8月、ネバダ州交通局(NDOT)より、ラスベガス・ストリップ(Las Vegas Strip)を中心とする特定ジオフェンス区域内において10台の自律走行フリート認可を取得しました。
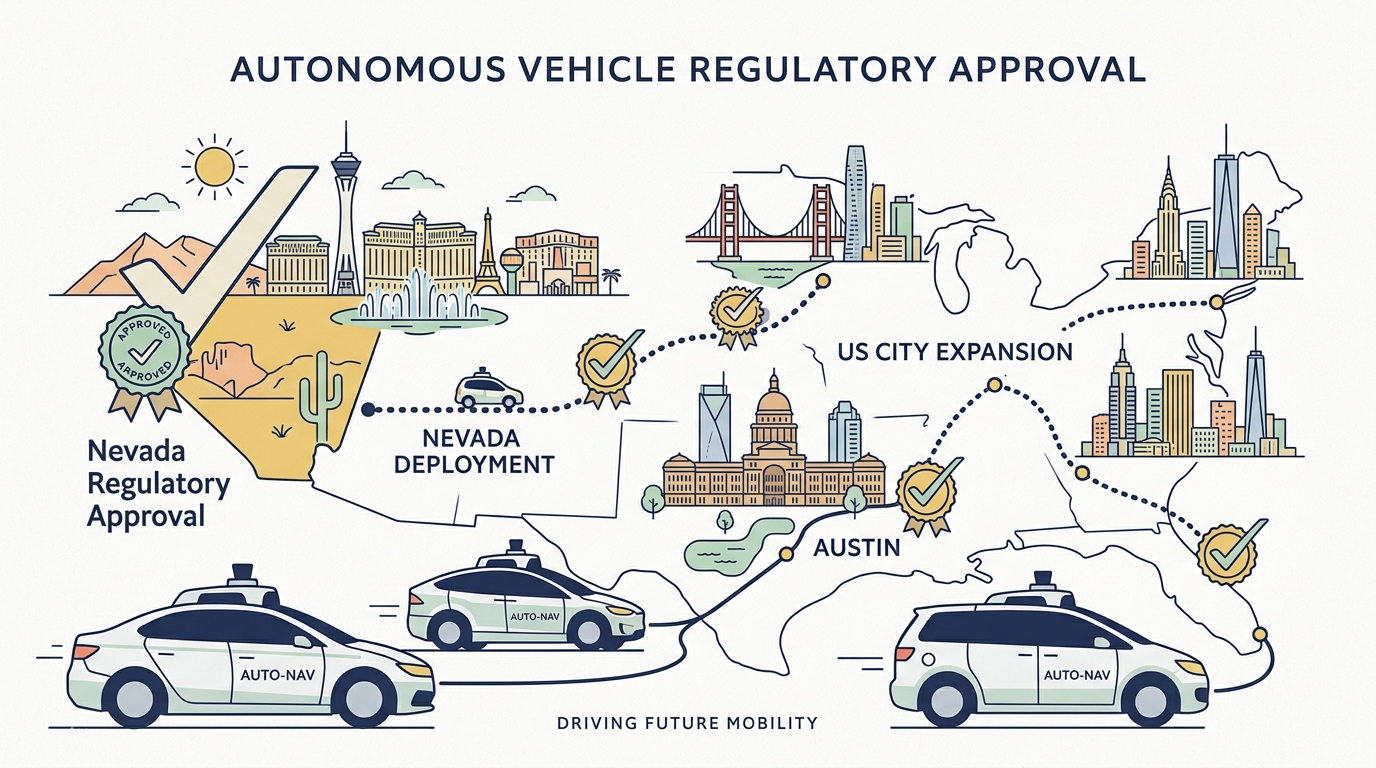
LiDAR不要論 vs 高精度マップ依存:Waymoとの対比
競合であるAlphabet傘下のWaymo(ウェイモ)が、屋根上の大型LiDAR(レーザーセンサー)と数センチ単位のHDマップ(事前作成の高精度3次元地図)に依存した「狭域・高コスト型」のアプローチをとっているのに対し、テスラは「純粋ビジョン(カメラ)+エンドツーエンドAIニューラルネットワーク」に徹底してこだわっています。
| 比較項目 | テスラ「Cybercab」 | Alphabet「Waymo One」 |
|---|---|---|
| 主要センサー構成 | カメラ8台のみ(Pure Vision) | LiDAR 5基、レーダー6基、カメラ29基 |
| 車両製造コスト | 約30,000ドル以下(目標25,000ドル) | 推定100,000ドル〜150,000ドル以上 |
| 通信インフラ | Starlink V5衛星通信直結 + セルラー冗長化 | 地上セルラー通信網(5G/LTE)依存 |
| 地理的展開性 | HDマップ不要、世界中の道路へ即座にスケール可能 | 都市ごとの事前3Dマッピングと検証が必要 |
| 充電・運用方式 | 無接点ワイヤレス充電(Inductive Charging) | 専用デポでの作業員によるプラグ差し込み |
ネバダ州での10台限定認可は一見小さな一歩に見えますが、テキサス州オースチン、フロリダ州マイアミなど、規制の柔軟な地域での走行データを統合することで、認可車両台数を指数関数的に拡大させるための「規制当局との信頼構築ステップ」と位置づけられます。
〜 3. 1マイル0.20ドルの衝撃:ライドシェア業界を激変させるコスト構造 〜
テスラがCybercabによって狙う本質は、単なる「高級な無人タクシー」ではありません。都市交通における移動コストの極限までの引き下げ(モビリティのコモディティ化)です。
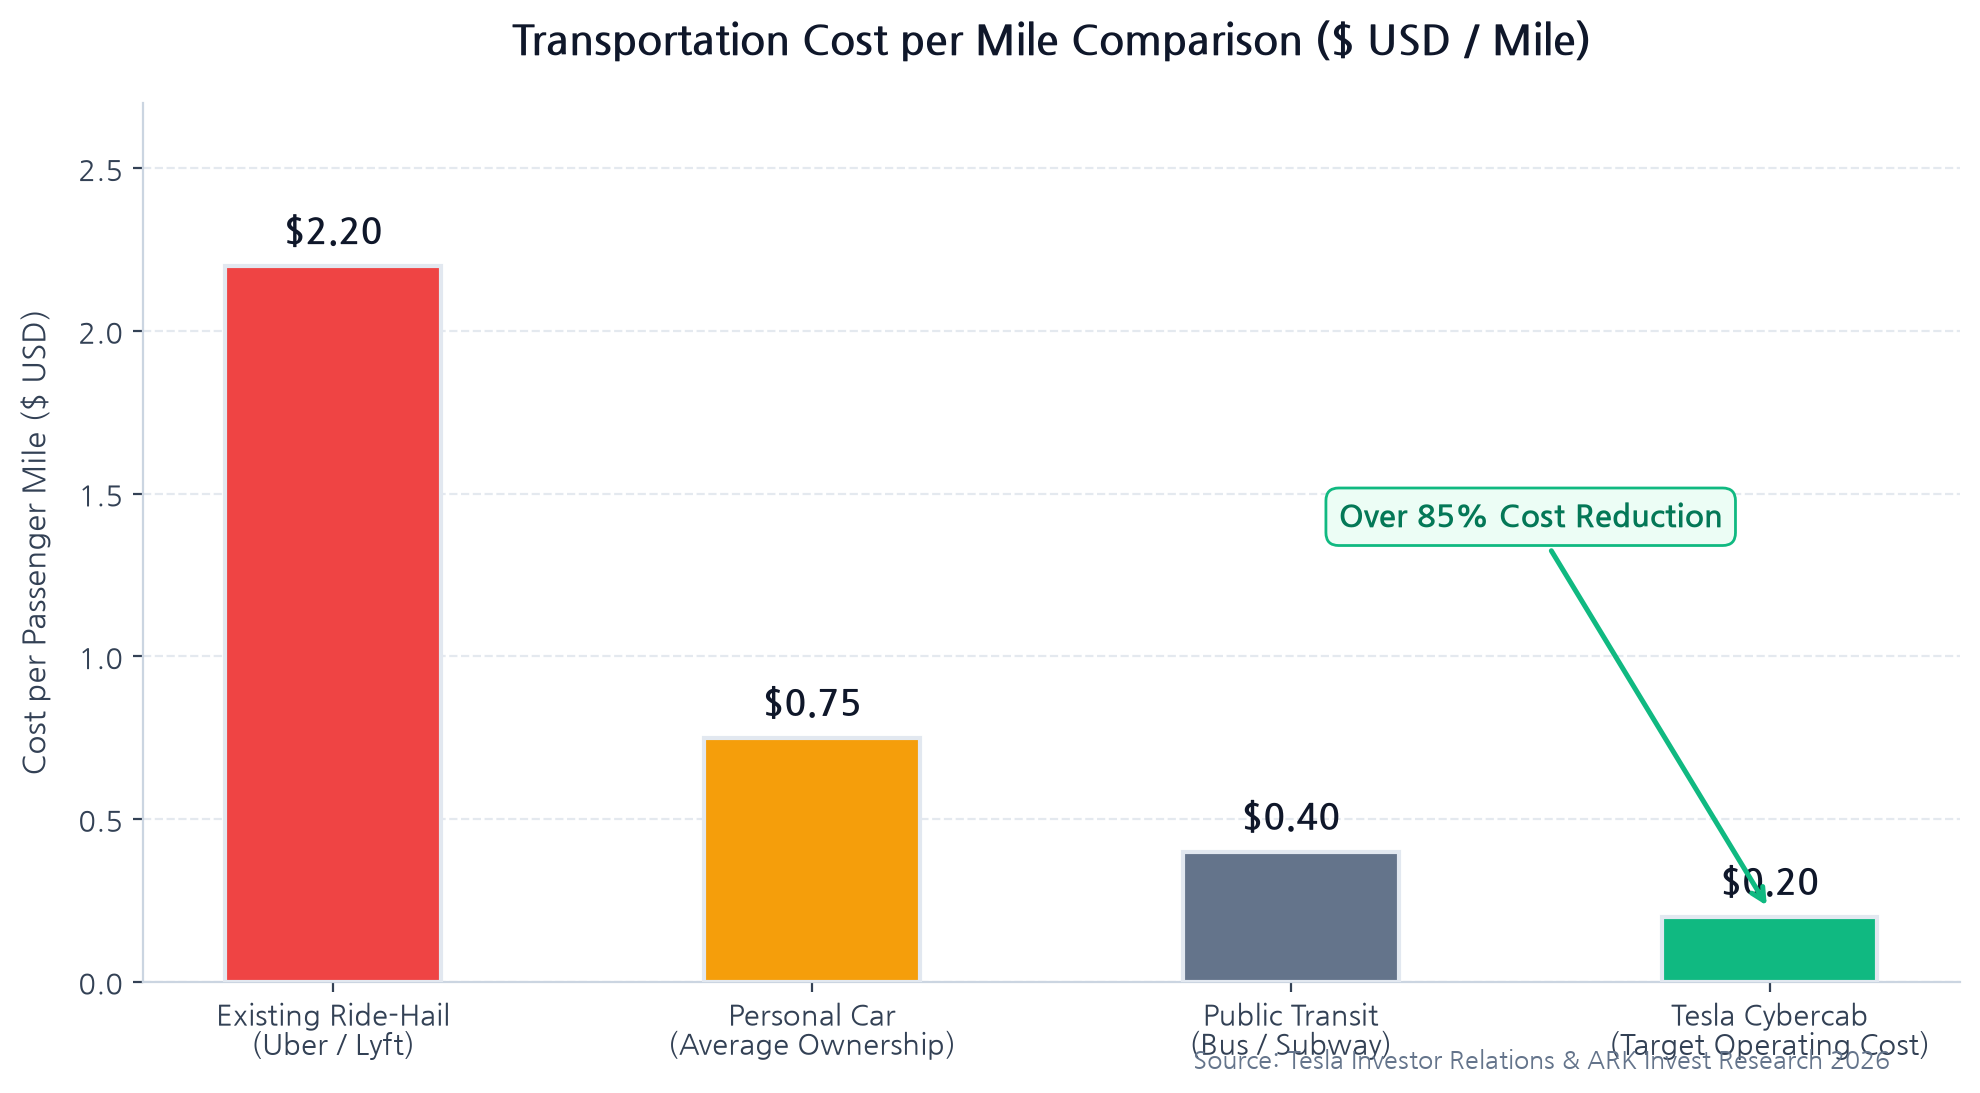
劇的な原価削減を可能にする3大ファクター
1. ドライバー人件費の完全排除(コストの約60%削減):
UberやLyftなどの既存ライドシェアでは、乗車料金の約60〜70%がドライバーへの報酬と仲介マージンに費やされています。無人化により、この最大コストがゼロになります。
2. Unboxedプロセスによる製造原価の半減:
Cybercabはステアリング、ペダル、サイドミラー、リアウィンドウを排除し、ボディパネルを個別に組み立てて塗装後に結合する「アンボックスト・プロトコル」を採用。車両単価は25,000〜30,000ドル程度に抑えられます。
3. 高耐久LFPバッテリーとワイヤレス自動充電:
100万マイル(約160万km)の寿命を持つリン酸鉄リチウム(LFP)セルと、人間を介さないワイヤレス急速充電により、車両稼働率を24時間体制で極大化します。
一般乗用車の平均所有コストが1マイルあたり約0.70〜0.80ドル、地下鉄やバスなどの公共交通が0.30〜0.50ドルであることを考慮すると、1マイル0.20〜0.30ドルでドア・ツー・ドアの移動が可能になる社会は、個人の自家用車保有ニーズそのものを根本から覆す破壊力を秘めています。
〜 4. 投資家視点:テスラの企業価値評価(SaaS+モビリティ)の再定義 〜
株式市場において、テスラを単なる「電気自動車(EV)メーカー」として評価するか、あるいは「自律走行AIプラットフォーム企業」として評価するかによって、算出される適正株価は桁違いに異なります。
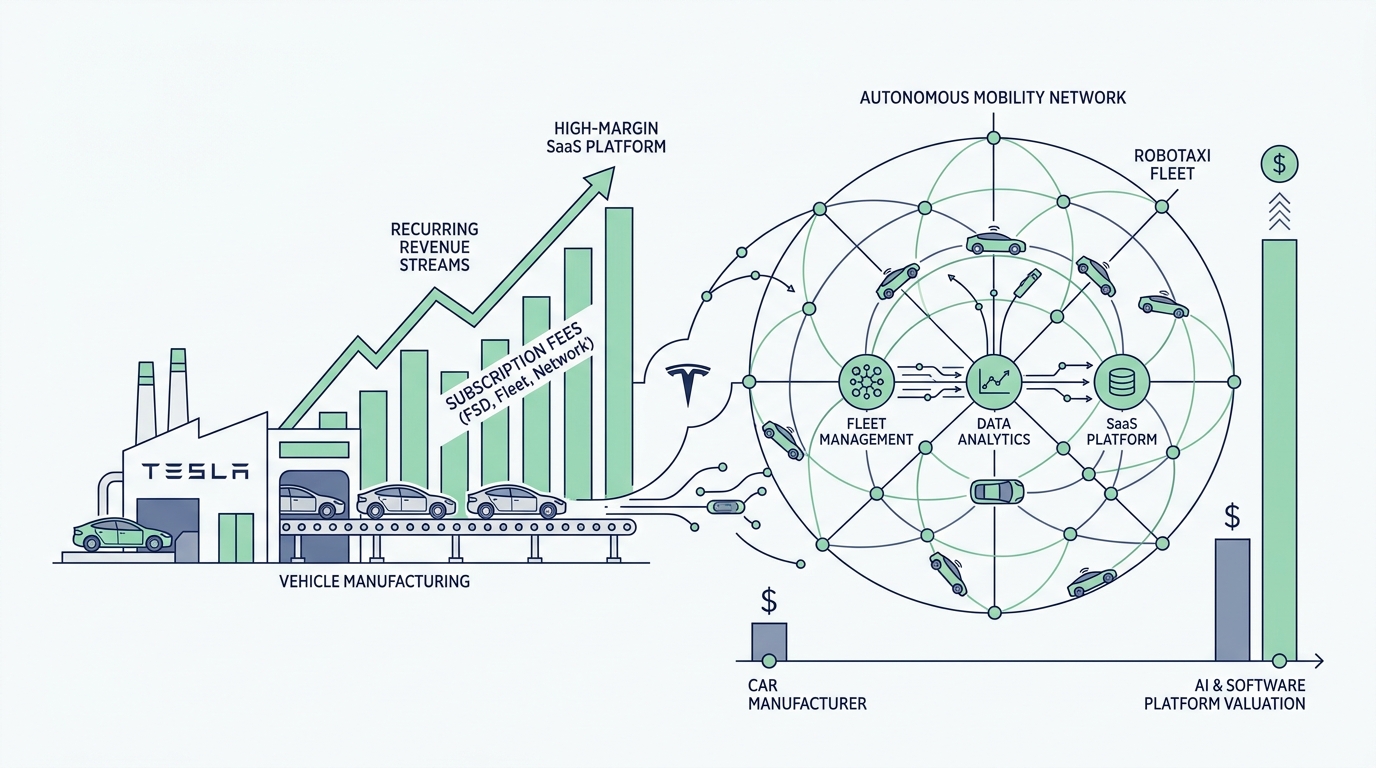
収益モデルのパラダイムシフト
Cybercabが商業化されることで、テスラの収益構造は以下のように激変します: * 車両販売益(Gross Margin 15〜20%)からフリート利用料(Gross Margin 70〜80%)へ: テスラが保有する直営Cybercabフリートが生み出す乗車料金収入に加え、個人オーナーが所有するテスラ車両を「テスラ・ネットワーク」に登録して無人運用させた際の手数料(売上の20〜30%)が経常収益として積み上がります。 * Starlink通信サブスクリプションと車内コマース: 世界中のロボタクシー車内でのデータ通信料、エンタメ課金、広告配信、地域密着型コマースが新たな収益柱を形成します。 * エネルギー・メガパックとのシナジー: 無人充電ステーションにテスラ製Megapackとソーラーパネルを併設することで、昼間の安価な太陽光電力や余剰電力を蓄電し、充電原価を極限まで圧縮するエネルギー・モビリティの完全垂直統合が完成します。
〜 Rirori’s Eye(編集部の視点) 〜
テスラが発表した「Starlink V5直結Cybercab」と「ネバダ州認可」のニュースは、同社が単なるEVの価格競争から完全に脱却し、「物理世界で稼働する最大の自律知能ネットワーク」へと進化している決定的な証拠です。
投資家が注目すべきは、以下の3つのタイムラインです:
1. 2026年後半の実証規模拡大:ネバダ州の10台からスタートし、テキサスやフロリダにおいて数十〜数百台規模の無人フリート運用実績を積み上げられるか。
2. Starlink通信レイテンシーの実効性:激しい雨天やトンネル、都市密集地における通信冗長化が、規制当局(NHTSA等)の安全基準をいかに満たし続けるか。
3. 2027年量産開始に向けたアンボックスト製造ラインの立ち上がり:ギガファクトリー・テキサスにおける量産投資とコストダウンの進捗。
短期的にはEV市場の競争激化やAI投資に伴う巨額の設備投資(CapEx)が利益率を圧迫する局面もありますが、Cybercabが切り拓くロボタクシー経済圏は、テスラを世界時価総額トップクラスのAIインフラ企業へと押し上げる最大のドライバーとなることは間違いありません。
※1: Tesla, Inc., “We, Robot” Special Presentation & Investor Relations Updates (2026年公式発表資料)
※2: State of Nevada Department of Transportation (NDOT), Autonomous Vehicle Regulatory Approvals & Pilot Program Permits (2026)
※3: SpaceX / Starlink, Direct-to-Cell and Mobile Platform High-Speed Connectivity Technical Whitepaper (2026)
※4: ARK Investment Management, “ARK’s Price Target for Tesla in 2029: Robotaxi Commercialization Scenarios” (2026 Update)
※5: Waymo LLC / Alphabet Inc., Autonomous Driving Safety Report & Fleet Expansion Metrics (2026)
※6: National Highway Traffic Safety Administration (NHTSA), Automated Driving Systems (ADS) Regulatory Guidance (2026)

