所要5分 / 図1枚・表1枚でわかる レベル: ★☆☆ 初心者向け
⏱ 30秒でわかる要約 — 初心者向け
- 結論: テスラエネルギー、メガパック3 50GWh工場稼働と四半期13.5GWhが電力インフラ覇権の合図
- ポイント1: メガパック3 50GWhギガファクトリー稼働、四半期13.5GWh出荷でエネルギー部門急成長
- ポイント2: AIデータセンター電力需要と再エネの間欠性解決の要
- 次の一手: 次四半期のメガパック受注残とエネルギー部門のマージンを確認
Megapack=要点ESS / GWh=要点エネルギー=要点— 本文中の 青い点線 にカーソルを当てると説明が出ます。
〜 接続点78%削減の革新設計、テキサス新工場による年産110GWh体制、そしてAIデータセンター特需の全貌 〜
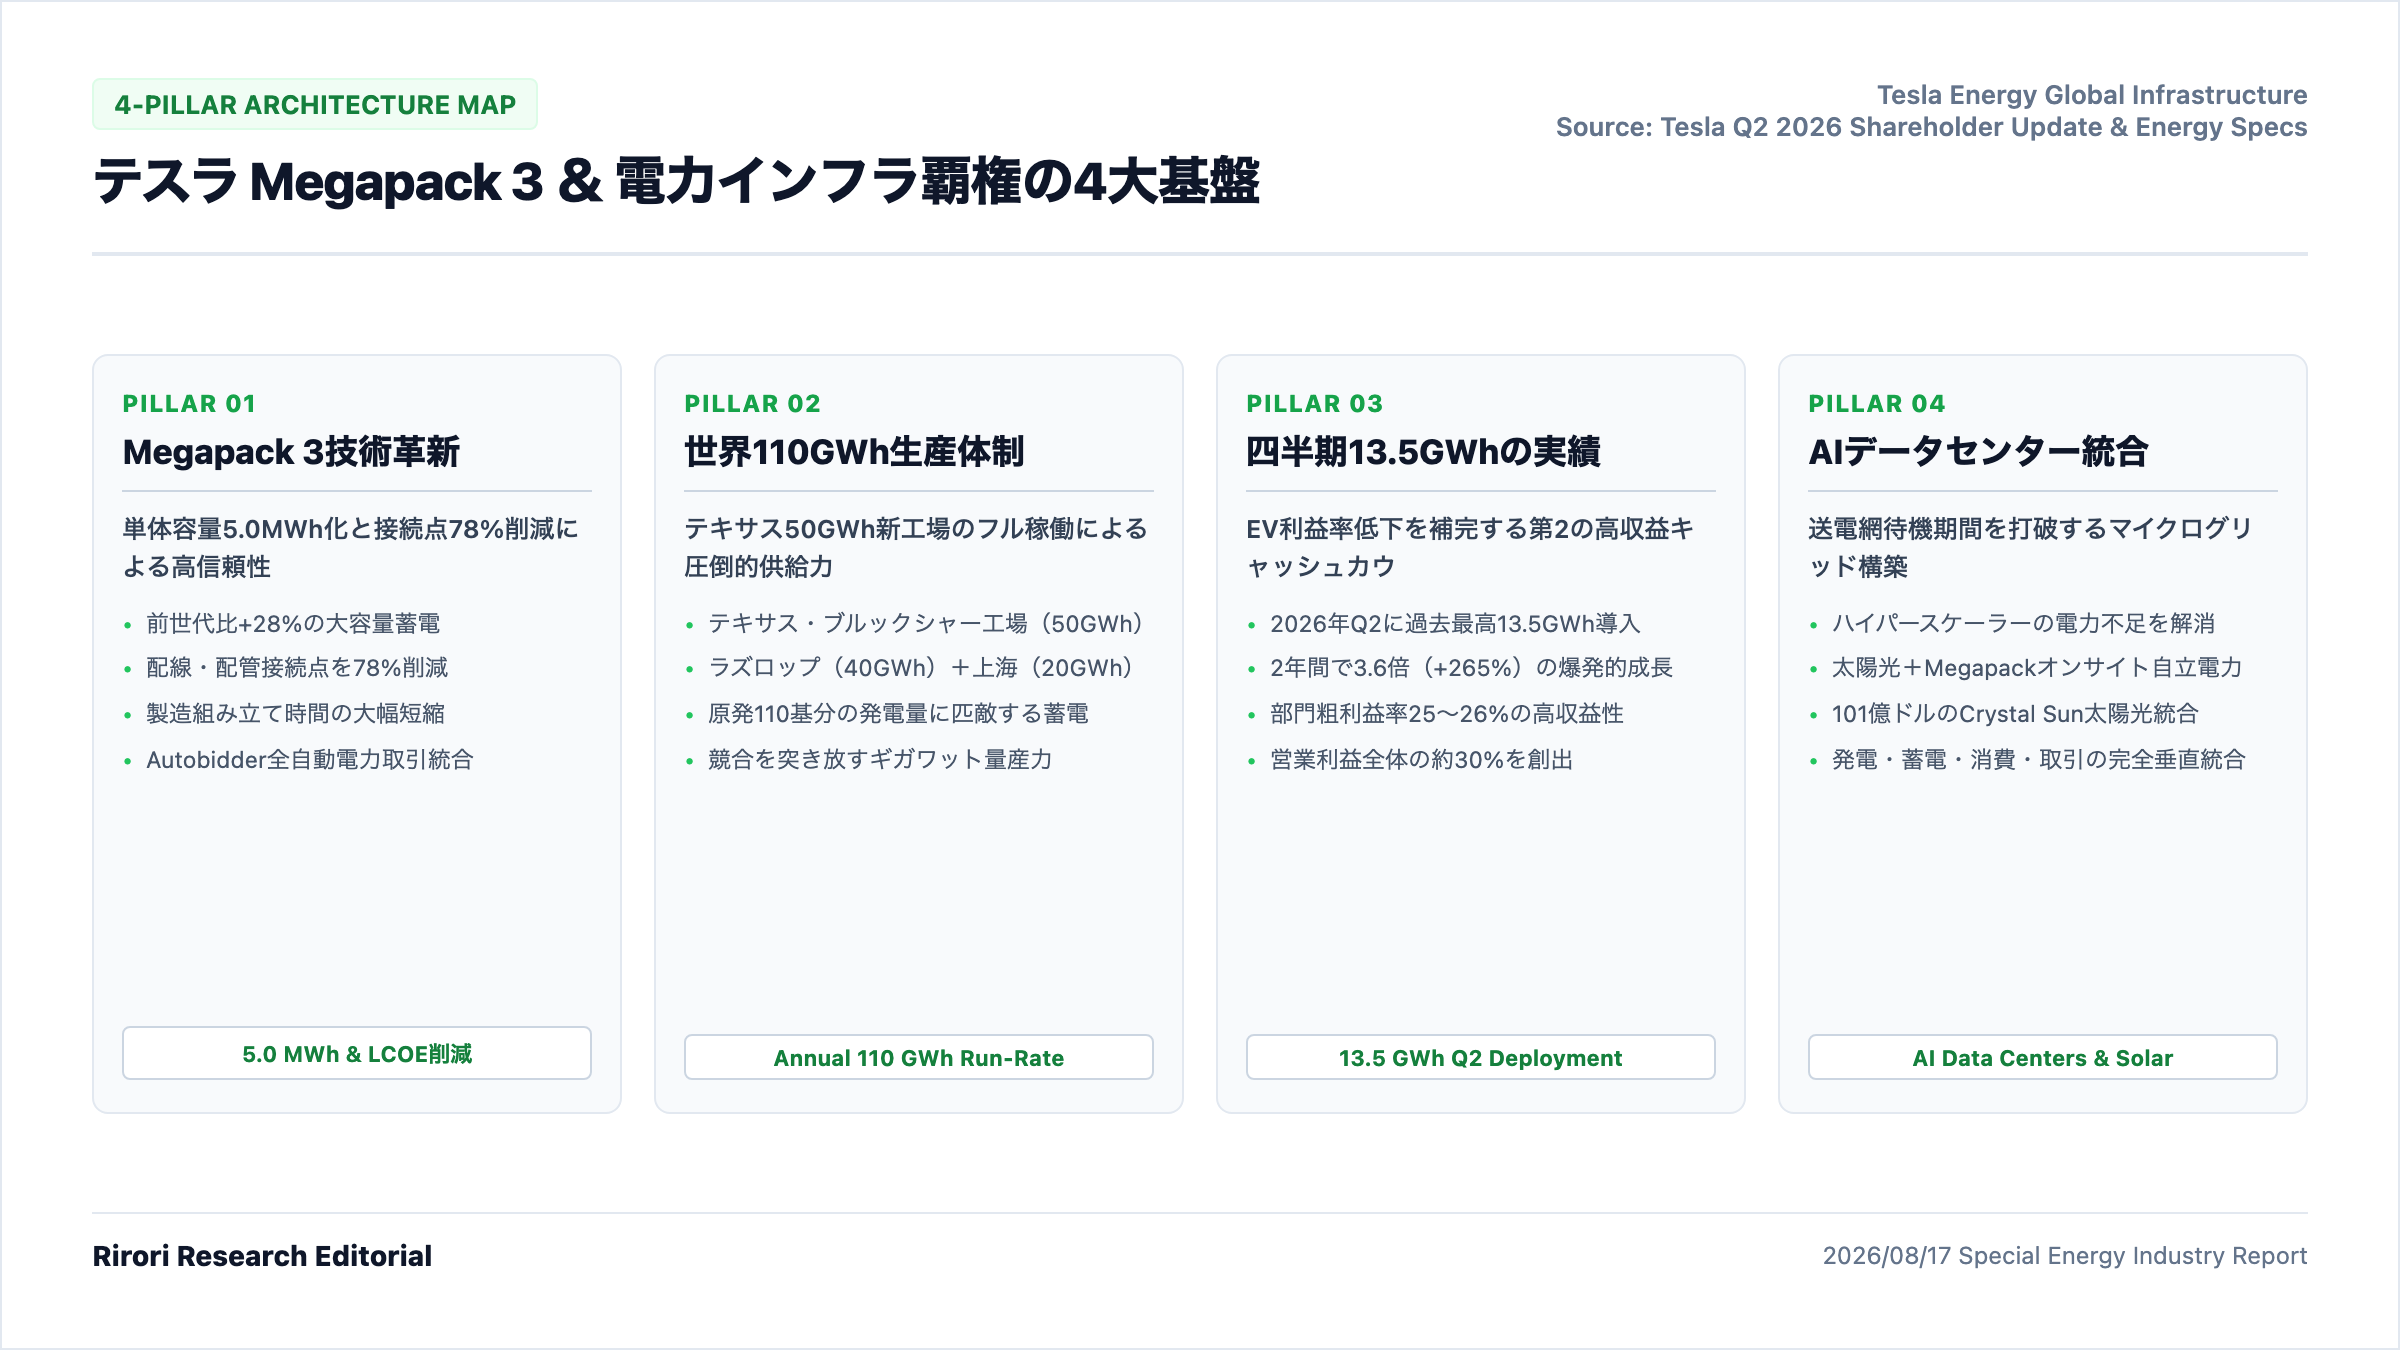
項目 / 内容 概要
| 項目 | 内容 |
|---|---|
| 新世代ハードウェア | 新型「Megapack 3」は単体容量約5.0MWh(前世代比+28%)へ拡大し、配線接続点を78%削減 |
| 生産能力の大規模化 | テキサス州ブルックシャー新工場(年産50GWh)が稼働し、ラズロップ・上海と合わせ世界110GWh体制確立 |
| 2026年Q2導入実績 | 四半期あたり過去最高となる「13.5GWh」の大規模蓄電(BESS)を導入し、前年比43.6%増を達成 |
| 収益構造の変革 | エネルギー部門の粗利益率が20%台中盤を維持し、自動車部門の利益率低下を補完する第2の柱へ定着 |
| メガトレンドの恩恵 | 生成AIデータセンターの電力不足と再生可能エネルギーの系統連系ボトルネックを同時に解決 |
テスラ(Tesla, Inc. / NASDAQ: TSLA)において、自動車(EV)事業を上回るペースで指数関数的な急成長を遂げているのが「テスラ・エネルギー(蓄電・電力インフラ)」部門です。2026年8月、テスラはテキサス州ブルックシャーに建設した最新鋭のメガファクトリーにおいて、第3世代となる定置型蓄電池システム「Megapack 3(メガパック3)」の本格量産とフル稼働を公式に開始しました。
2026年第2四半期(Q2)におけるテスラの蓄電システム導入量は、四半期ベースで過去最高となる13.5GWhを記録しました。これはわずか2年前(2024年Q2:3.7GWh)の3.6倍に達する規模です。世界的な電力網(グリッド)の老朽化と、生成AIデータセンターの爆発的な電力需要が重なる中、テスラはどのようにして電力インフラの覇権を握ろうとしているのか。ハードウェアの進化、生産拠点ネットワーク、財務的インパクト、そして将来の成長性を徹底解説します。
〜 1. 新型「Megapack 3」の技術革新:容量5MWhと接続点78%削減の衝撃 〜
テスラが投入した新型「Megapack 3」は、単なる容量の拡大にとどまらず、系統用蓄電池(BESS: Battery Energy Storage System)の製造・施工・信頼性における業界標準を再定義する技術的ブレークスルーを達成しています。
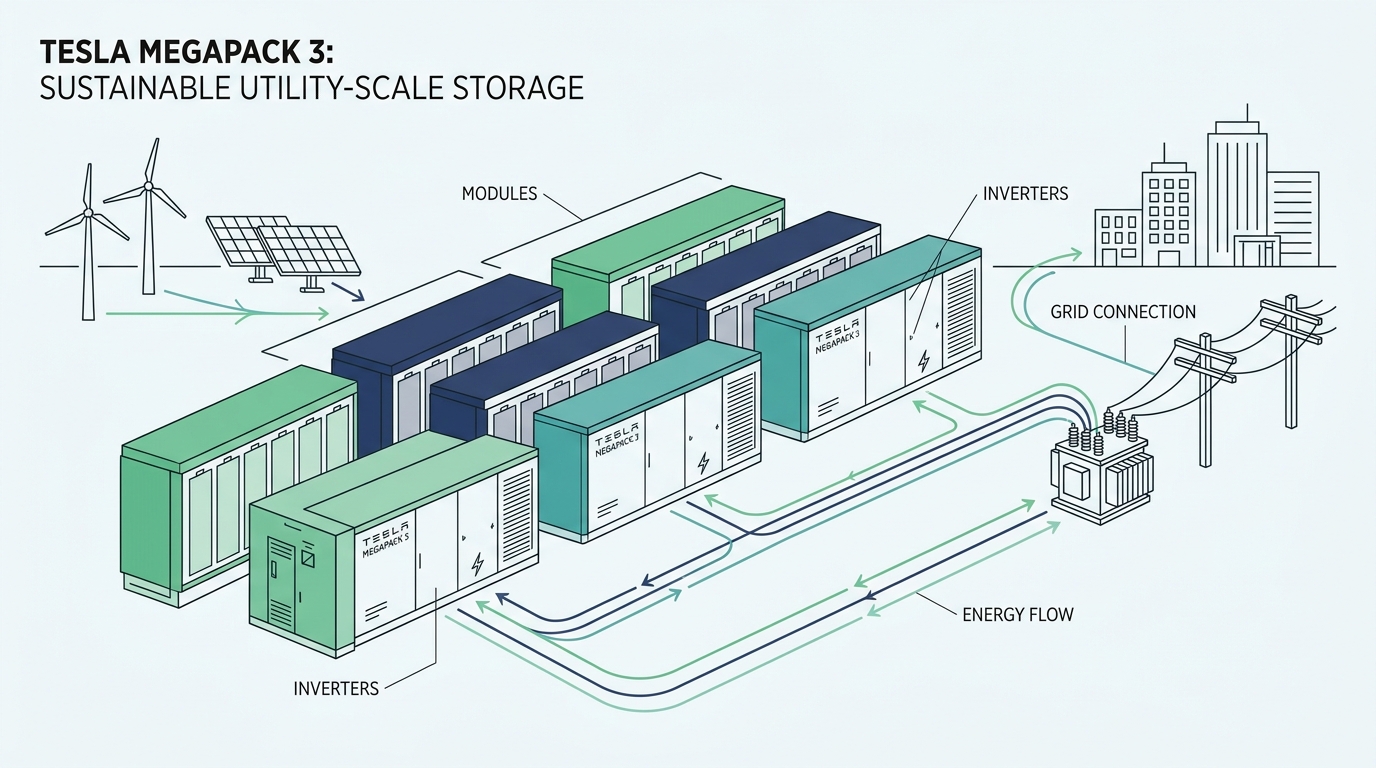
接続点78%削減がもたらす均等化発電原価(LCOE)の劇的低下
従来のMegapack 2XL(容量約3.9MWh)と比較して、Megapack 3は以下の3大進化を遂げています:
1. 大容量セルと熱管理の統合(容量+28%の5.0MWh化):
設置面積(フットプリント)をほぼ維持したまま、1ユニットあたりの蓄電容量を5.0MWhへ増強。変電所やデータセンター敷地の単位面積あたりエネルギー密度を極大化。
2. 構造的接続ポイント(Connection Points)の78%削減:
モジュール間の高圧配線、冷却配管コネクタ、制御通信ラインを高度に集約。製造ラインでの組み立て時間を半減させると同時に、現場での施工不良や経年劣化による故障率を劇的に低減。
3. インバーターと双方向系統連系ソフトウェアの完全統合:
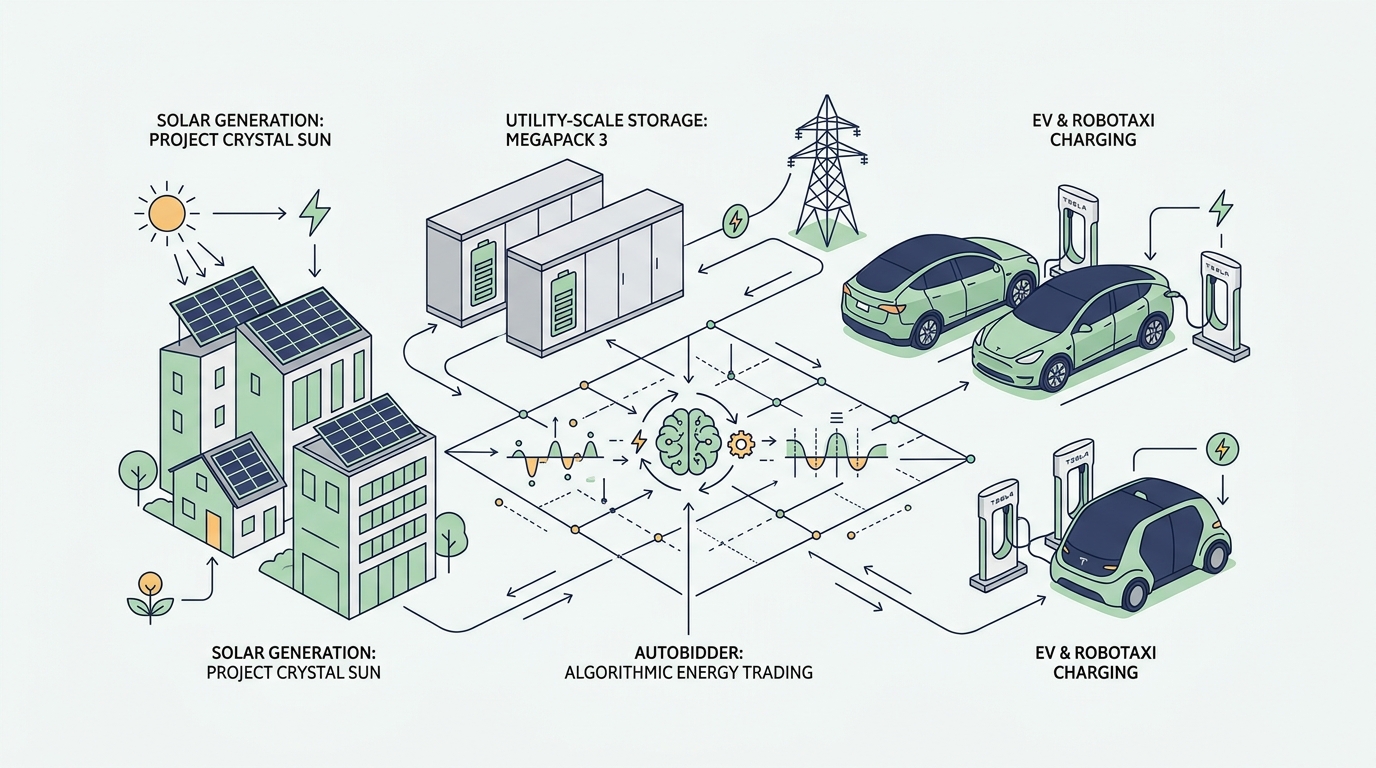
自社開発の電力取引最適化プラットフォーム「Autobidder」とネイティブ連動し、数ミリ秒単位での周波数調整(アンシラリーサービス)およびピークカットを全自動化。
〜 2. テキサス50GWh工場のフル稼働:世界110GWhの圧倒的メガファクトリー包囲網 〜
蓄電システムの需要が世界中で殺到する中、最大の参入障壁となっていたのが「ギガワット時(GWh)単位での量産供給能力」でした。テスラはテキサス新工場の稼働により、競合他社を完全に圧倒する生産キャパシティを確立しました。
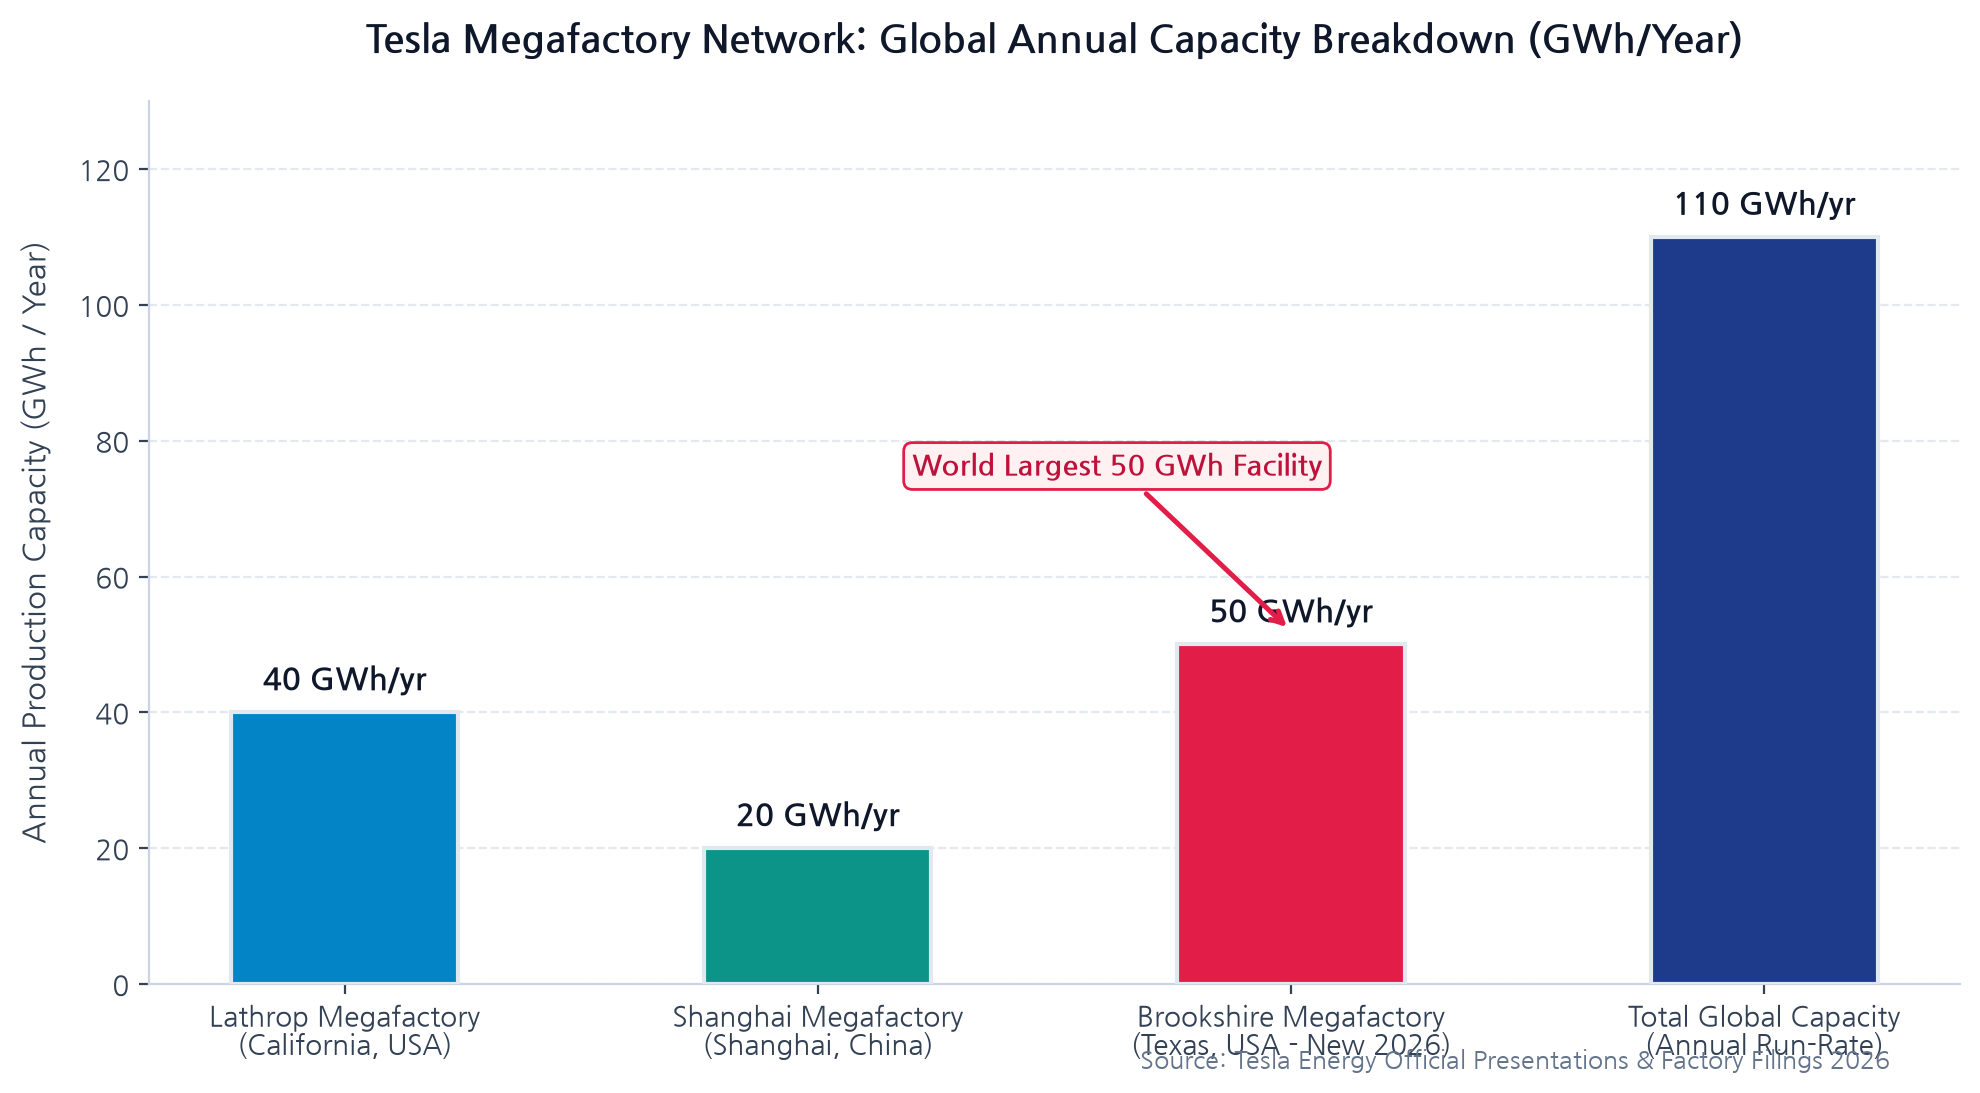
3大陸・3大メガファクトリーの戦略的役割分担
テスラのグローバル生産体制は、以下の合計年間110GWhの巨大ネットワークで構成されています: * 米国カリフォルニア州 ラズロップ工場(年産40GWh):北米西海岸および太平洋地域の主要電力会社向け案件を担当。 * 中国 上海メガファクトリー(年産20GWh):アジア・オセアニアおよび欧州向けの輸出拠点として高効率稼働。 * 米国テキサス州 ブルックシャー工場(年産50GWh):北米中央・東部の大規模データセンター群およびERCOT(テキサス電力信頼度協議会)電力網向けに最新Megapack 3を集中的に供給。
年間110GWhの蓄電能力は、標準的な原子力発電所(約1GW)110基分の1時間発電量に匹敵し、電力インフラ産業において圧倒的な規模の経済(スケールメリット)を発揮します。
〜 3. 四半期13.5GWhの記録的導入実績:EV失速を補う高収益エンジンへの昇格 〜
テスラの2026年第2四半期決算において、最も市場関係者を驚かせたのがエネルギー部門の導入実績と収益性でした。
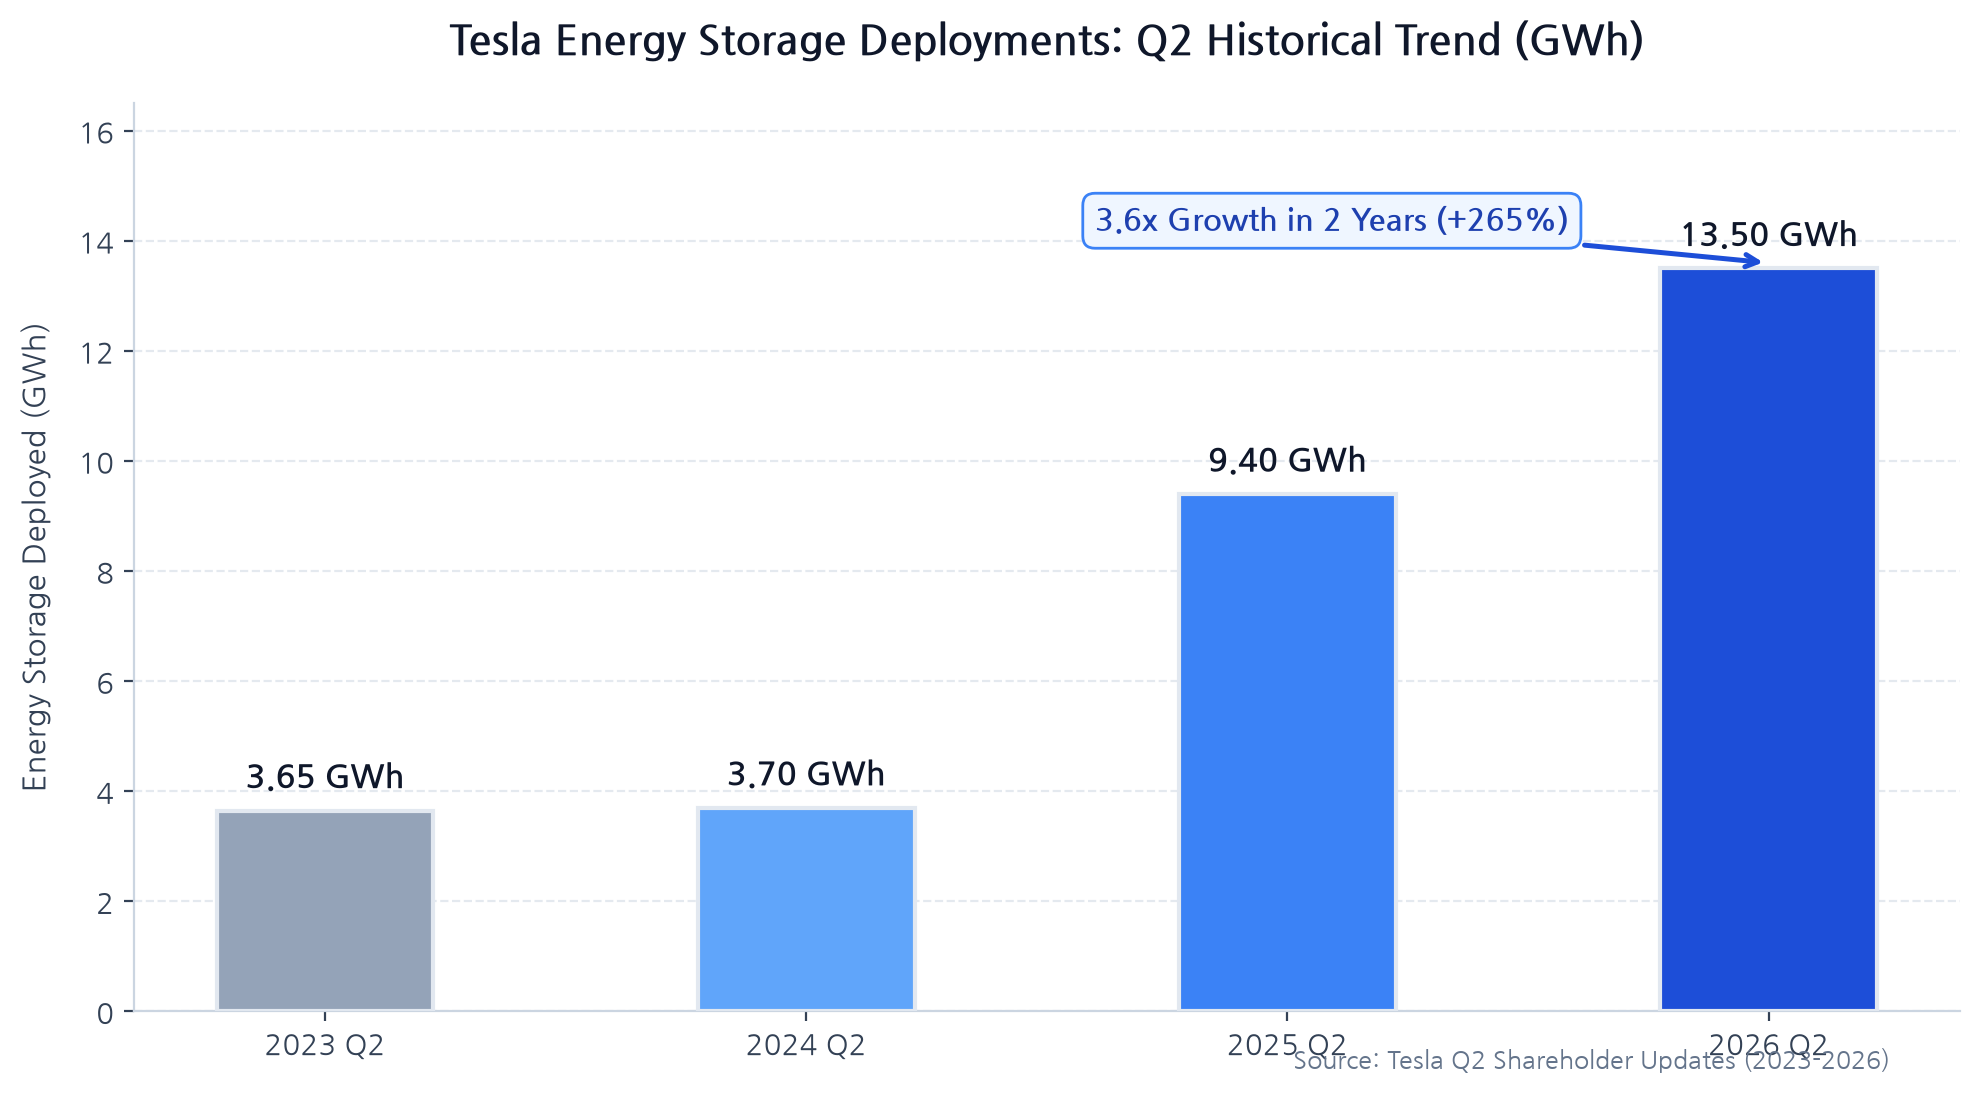
| 四半期 | 蓄電導入量(GWh) | 前年同期比(YoY) | 部門売上高(目安) | 部門売上総利益率(Gross Margin) |
|---|---|---|---|---|
| 2024年 Q2 | 3.7 GWh | +157% | 約15.0億ドル | 24.6% |
| 2025年 Q2 | 9.4 GWh | +154% | 約28.0億ドル | 25.2% |
| 2026年 Q2 | 13.5 GWh | +43.6% | 約34.5億ドル | 26.0%超 |
自動車部門の利益率低下を吸収する「第2のキャッシュカウ」
EV市場における値下げ競争により自動車部門の粗利益率が15〜18%近辺で推移する一方、Megapackを中心とするエネルギー部門は20%台中盤から後半の安定した高粗利益率を維持しています。
テスラ・エネルギーは、もはや「EVの副業」ではなく、営業利益ベースで全体の約25〜30%を稼ぎ出す中核収益柱へと完全に昇格しました。
〜 4. AIデータセンターの電力危機とテスラ・エコシステムの完全統合 〜
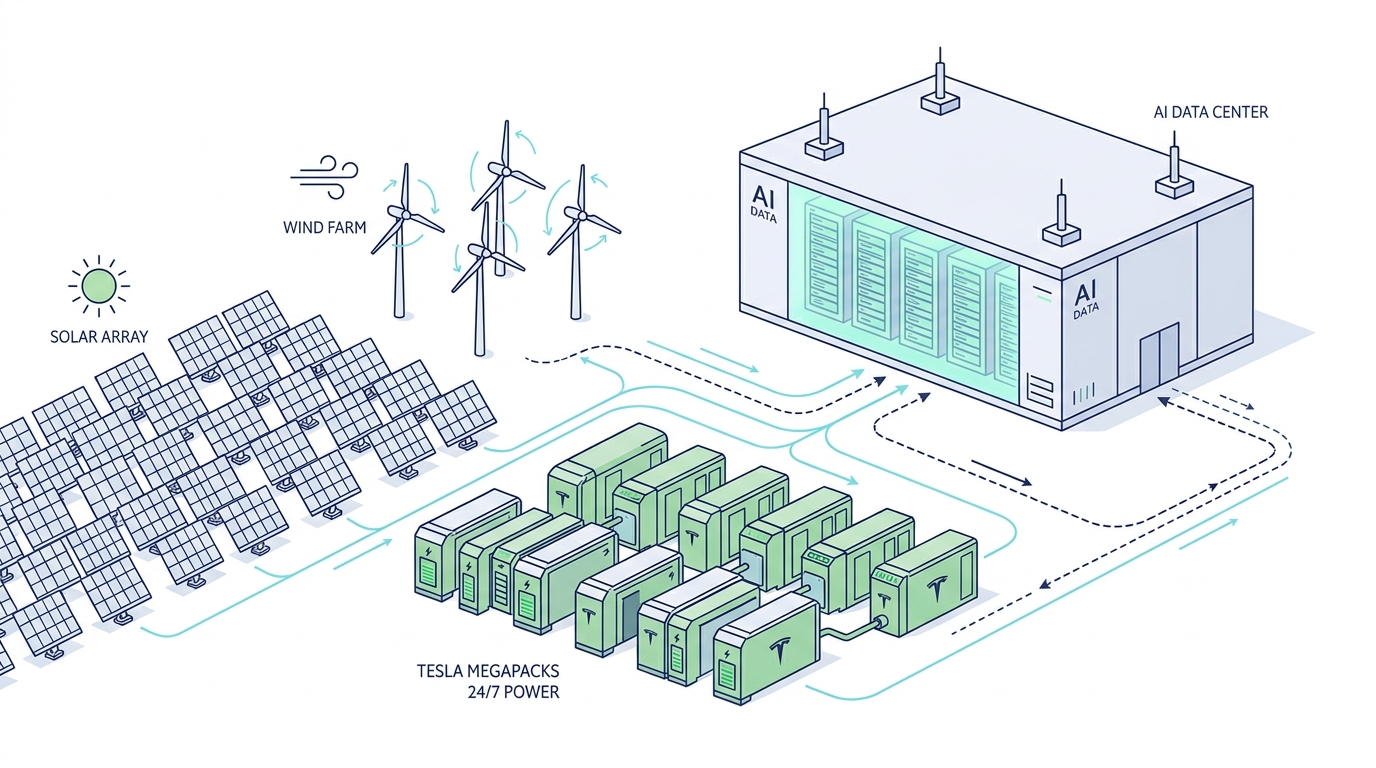
生成AIモデルのパラメータ数拡大と学習・推論インフラの急拡大に伴い、Microsoft、Google、Amazon、Metaなどのハイパースケーラーは深刻な「電力供給のボトルネック」に直面しています。
グリッド待機時間「5年」をMegapackで即座に解決
通常の送電網接続(インターコネクション)には、申請から受電まで3〜5年の待機期間を要するケースが頻発しています。しかし、太陽光発電・風力発電とMegapack 3をオンサイトに併設する「マイクログリッド」を構築すれば、電力会社の送電網強化を待たずに、数ヶ月で数十〜数百MW規模の自立型電力システムを立ち上げることが可能です。
さらに、テスラは「Project Crystal Sun(101億ドルの太陽光製造メガキャンパス)」によって、太陽光パネル、インバーター、Megapack 3、電力取引ソフトウェアを1社で完結させる「完全垂直統合エネルギー・エコシステム」を構築しつつあります。
〜 Rirori’s Eye(編集部の視点) 〜
テスラの企業価値を分析する際、多くの投資家はいまだに「年間新車販売台数」や「EV普及率」ばかりに目を奪われがちです。しかし、2026年現在のテスラにおいて最も強固な堀(Moat)と高い成長性を示しているのは、間違いなくメガパックを中心とするエネルギー事業です。
投資家が着目すべき核心は、以下の3点です:
1. エネルギー事業の単体企業価値評価(SOTP):
年間110GWhの生産能力がフル稼働した場合、エネルギー部門単体での売上高は年間250億〜300億ドル規模、営業利益は60億ドル超に達する計算となり、これだけで優良な重電・インフラ大手(NextEra EnergyやSiemens Energyなど)に匹敵する価値を持ちます。
2. AIブームの「つるはしとシャベル」銘柄としての側面:
AIモデルの開発競争が激化すればするほど、確実に需要が拡大するのが「安定した電力」と「大容量蓄電」です。テスラはAIの需要側(FSD・Optimus)であると同時に、AIインフラの供給側(Megapack)でもあるという稀有な二面性を備えています。
3. 長期的なキャッシュフローの安定化:
公共事業や大手テック企業との長期電力契約(PPA)やソフトウェア保守料は、景気後退期にも変動しにくい経常収益基盤を提供します。
テスラは「自動車メーカー」から「自律知能と電力インフラを支配するコングロマリット」へと脱皮を遂げました。Megapack 3の量産開始は、その歴史的転換を決定づけるマイルストーンと言えるでしょう。
※1: Tesla, Inc., Q2 2026 Shareholder Update & Financial Statements (2026年公式決算資料)
※2: Tesla Energy, Megapack 3 Technical Specifications & Engineering Overview (2026年製品仕様書)
※3: Wood Mackenzie Power & Renewables, Global Battery Energy Storage System (BESS) Market Report (2026)
※4: BloombergNEF (BNEF), Energy Storage System Cost & Global Deployment Outlook (2026)
※5: U.S. Energy Information Administration (EIA), Electric Power Monthly & Grid Scale Battery Deployments (2026)
※6: International Energy Agency (IEA), Electricity 2026: Analysis and Forecast to 2028 (Special Chapter on AI Data Centers)

