所要5分 / 図1枚・表1枚でわかる レベル: ★☆☆ 初心者向け
⏱ 30秒でわかる要約 — 初心者向け
- 結論: ロン・バロン:5〜7年で2倍の成長株選別・超長期保有・集中投資の代償
- ポイント1: 5〜7年で2倍になる成長企業を発掘し10年以上保有、テスラ・SpaceX集中で年率16%リターン
- ポイント2: 集中投資の代償=ボラティリティ・流動性リスクの許容
- 次の一手: ロン・バロンポートフォリオの直近集中度の変化を確認
集中投資=要点超長期保有=10要点成長株=要点— 本文中の 青い点線 にカーソルを当てると説明が出ます。
〜 テスラ・SpaceXで市場を凌駕した16.8%の年率複利、勝者を売らない成長型バリュー投資の全貌 〜
項目 / 内容 概要
| 項目 | 内容 |
|---|---|
| 哲学の根本 | 株価の短期予測を排除し、5〜10年後に「その企業が将来何になり得るか」という内在価値に投資 |
| 3大選別基準 | 「構造的成長(Structural Growth)」「持続的な競争優位(Moat)」「優れた経営陣(Invest in People)」 |
| 投資の時間軸 | 「5〜7年で価値が2倍(年率10.4〜14.9%)」になる企業を厳選し、10〜20年以上の超長期保有を実践 |
| 売却への消極姿勢 | 「株価が上がったから売る」のではなく、事業の成長率と競争優位が損なわれない限り勝者(Winners)を保有し続ける |
| 歴史的実績と代償 | 2003年以降年率16.80%の超過リターンを達成する一方、Tesla・SpaceXへの60%超集中と高ボラティリティを内包 |
ウォール街において、ウォーレン・バフェットと並び「長期保有の真髄」を体現する伝説的投資家が、バロン・キャピタル(Baron Capital)の創設者兼CEOであるロン・バロン(Ron Baron)です。しかし、バロンの哲学は「単に優良株を長く持っていればよい」という表面的な精神論ではありません。
それは、企業の長期的な内在価値は市場の短期的な株価より重要であるという信念、5〜7年で価値が2倍になり得る構造的成長企業を徹底したリサーチで選別する姿勢、経営陣を中核資産とみなす企業オーナー的視点、そして勝ち組を容易には縮小しない集中ポートフォリオが組み合わさった、極めて独自性の高い投資体系です。
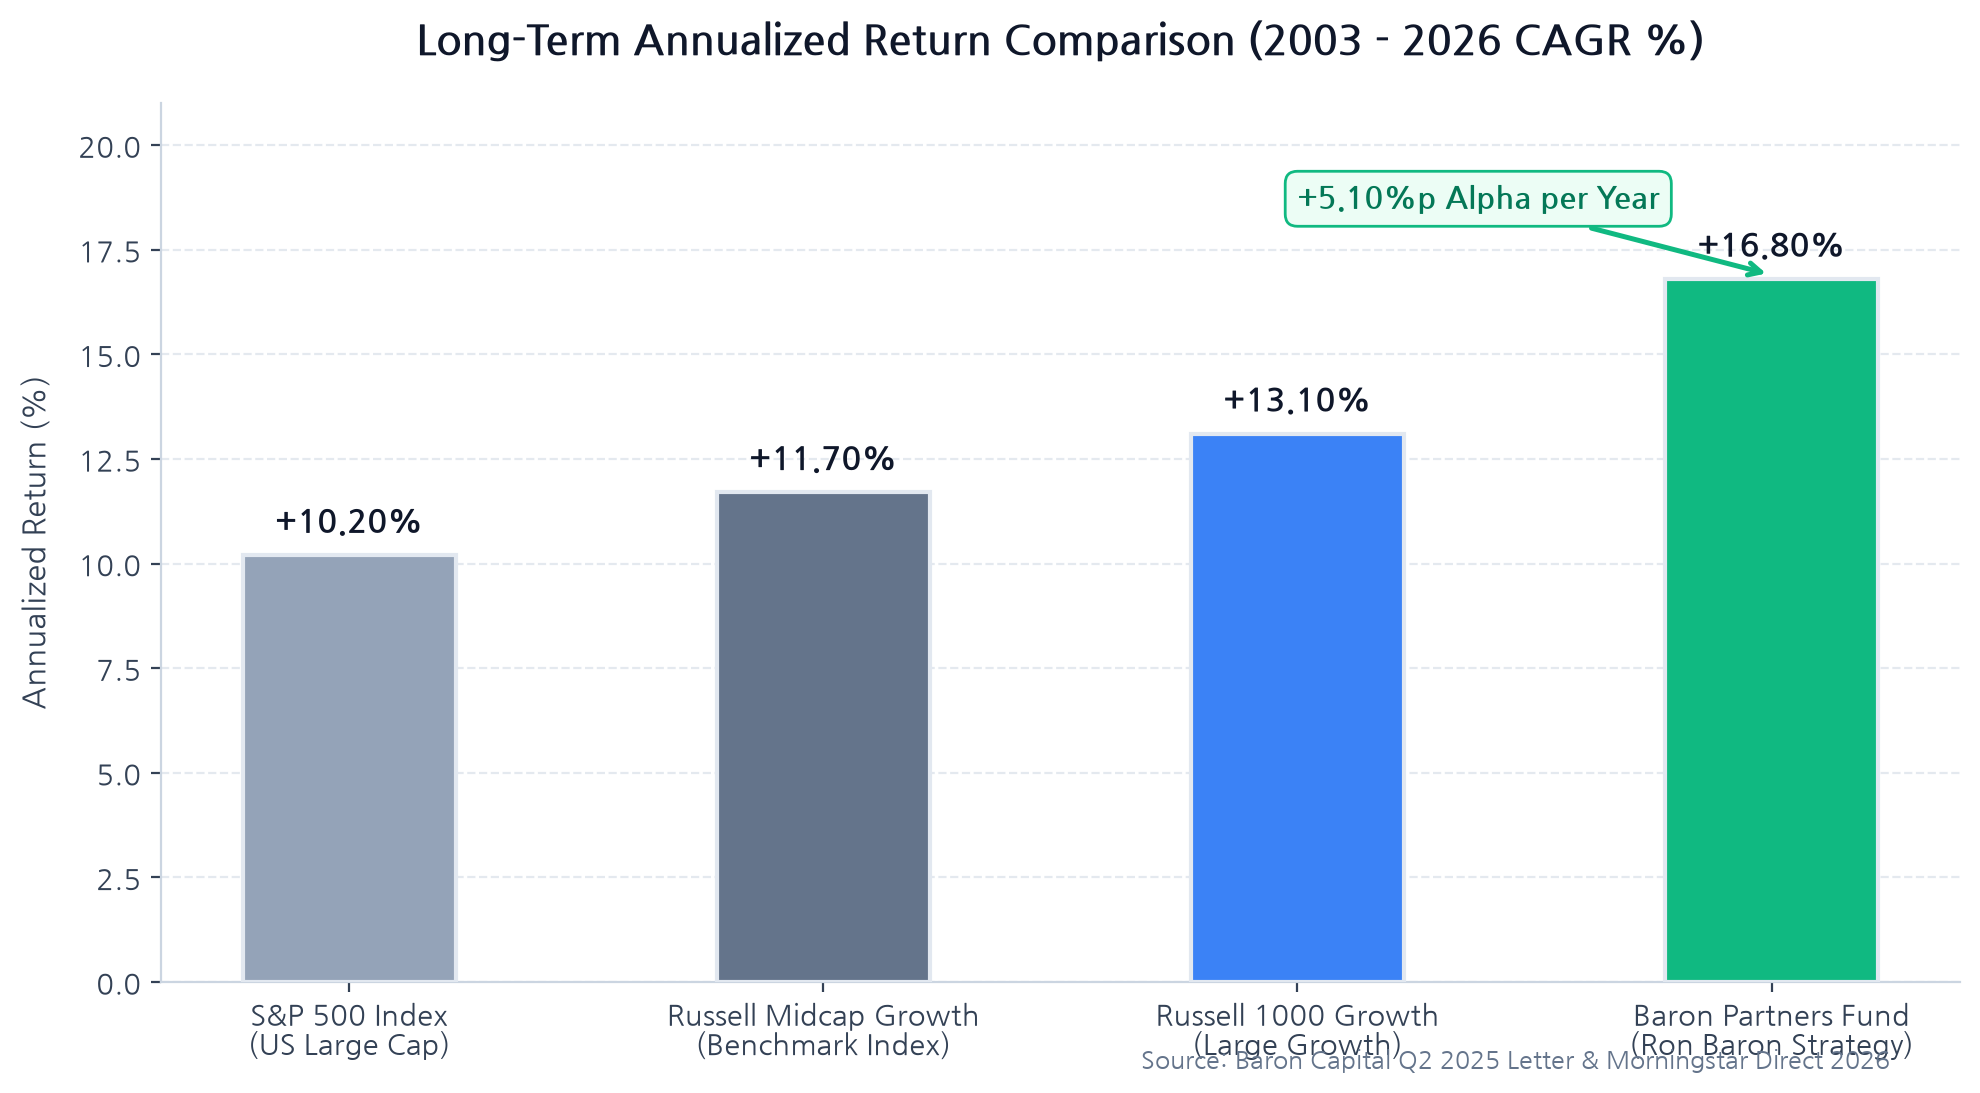
2003年のミューチュアルファンド転換以降、年率16.80%(ベンチマークを年率4.7%p超上回る)という驚異的なリターンを叩き出したバロン流投資術の核心、テスラやスペースXへの巨額集中投資のメカニズム、そして個人投資家が直面するリスクと教訓を徹底解剖します。
〜 1. 哲学の出発点:株価ではなく事業を所有する「オーナー的視点」 〜
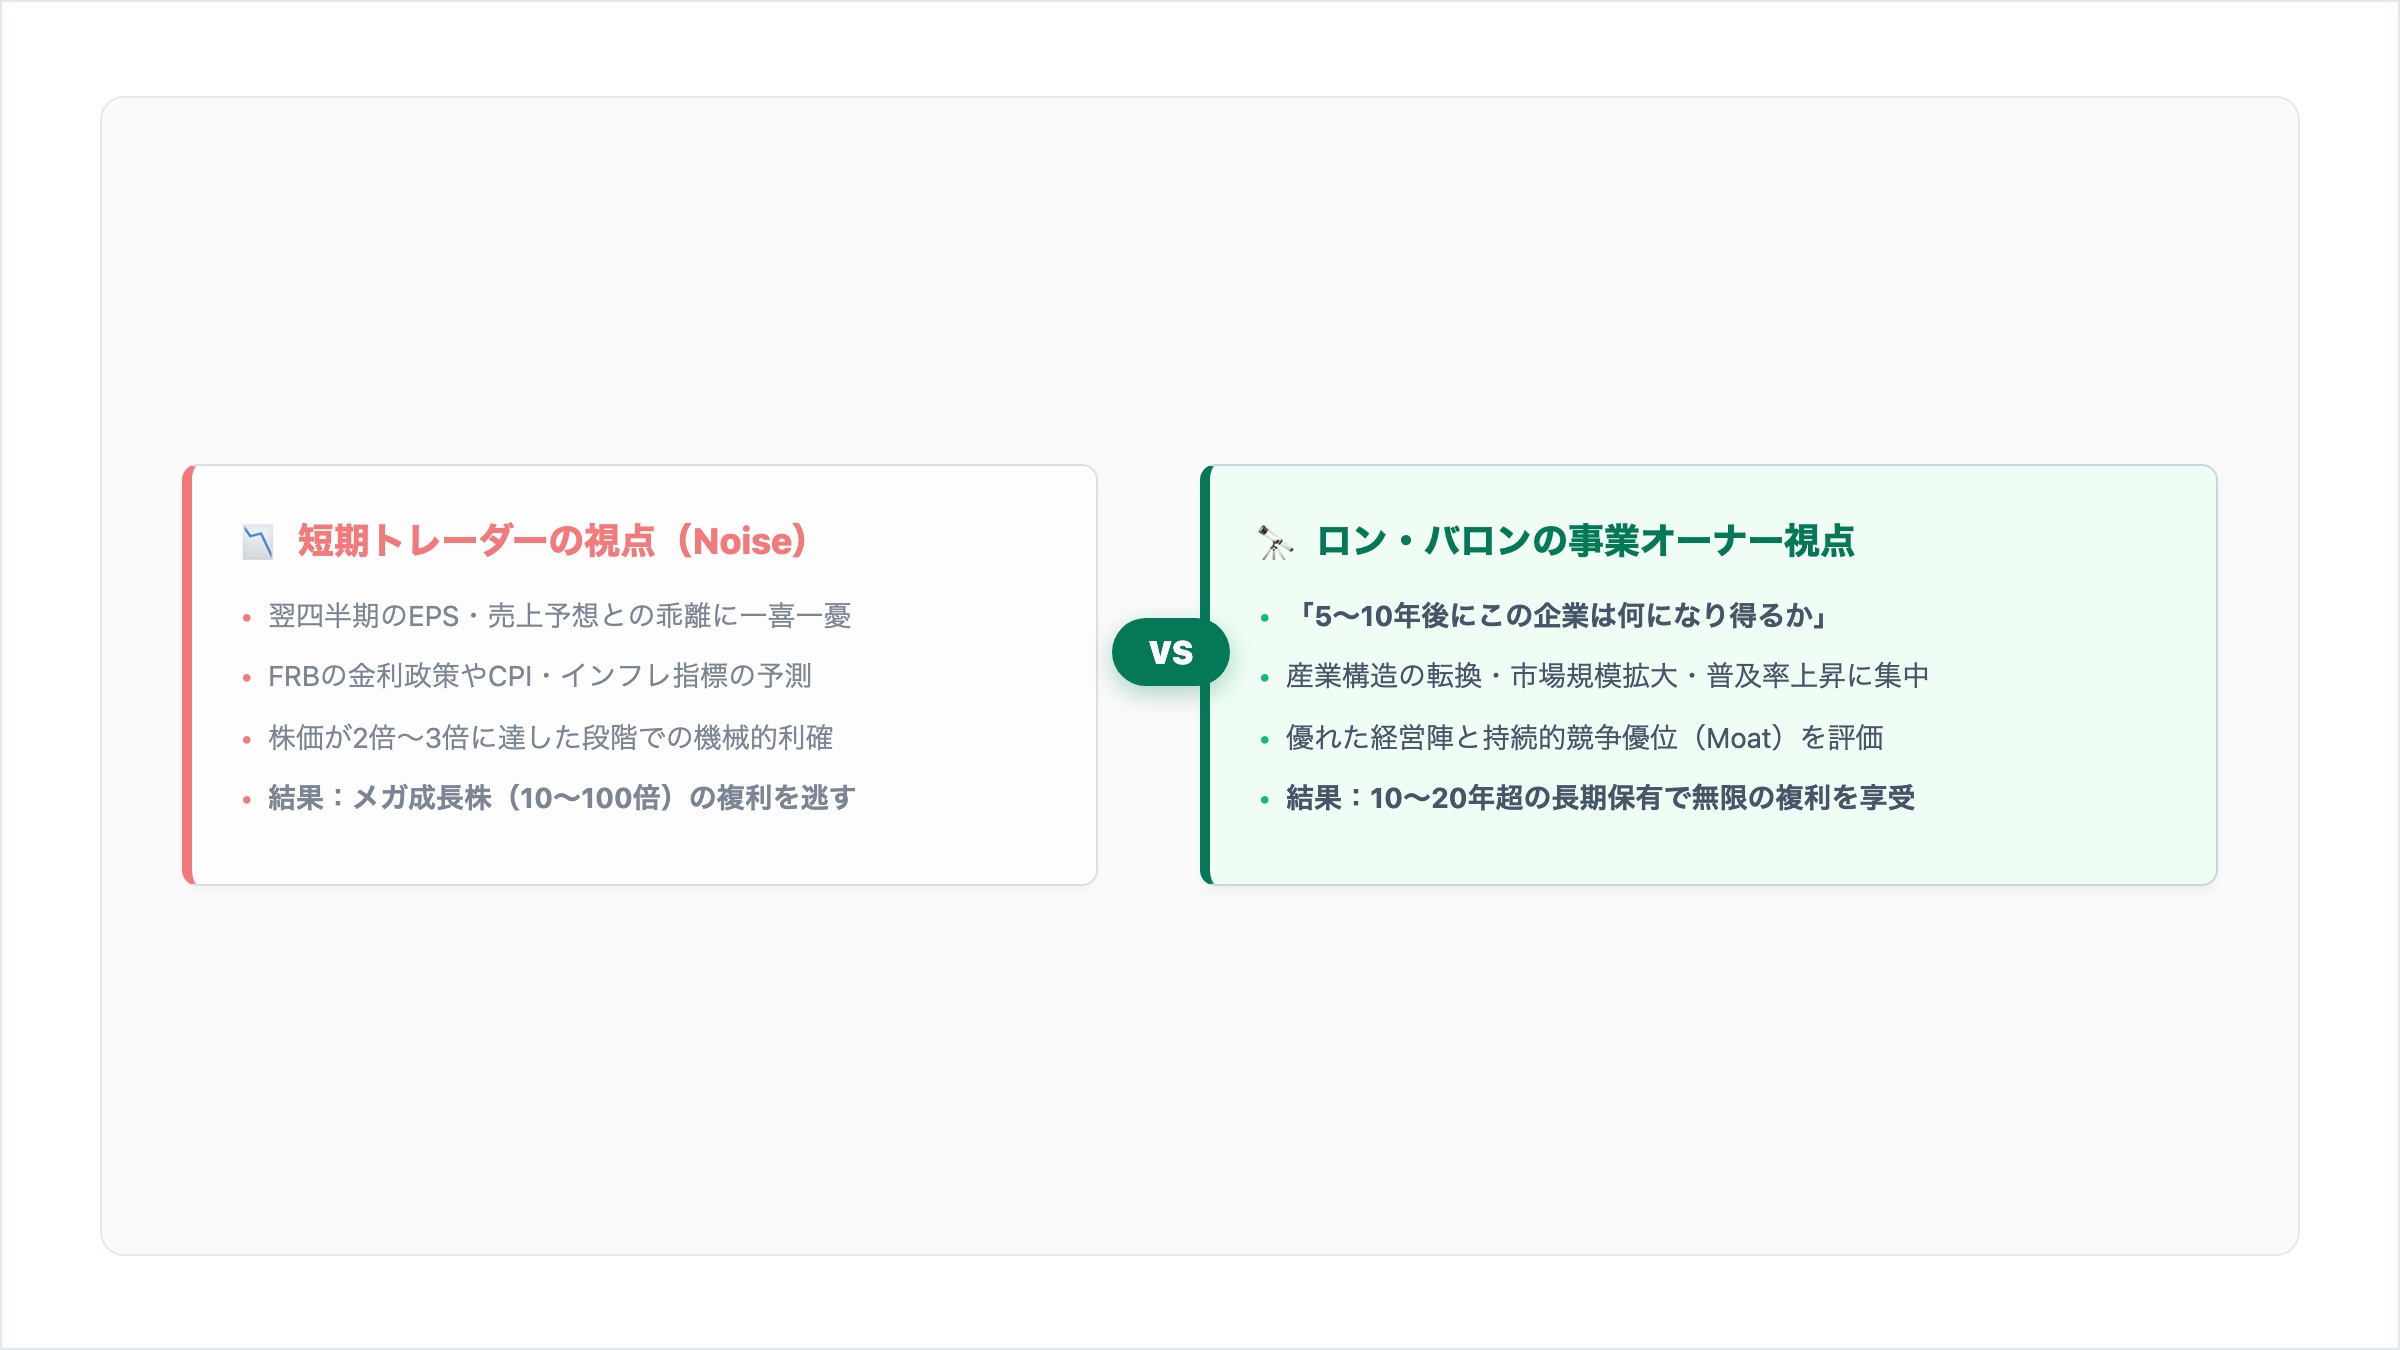
ロン・バロンの投資の出発点は、市場の短期的な値動きやマクロ経済の動向を予測することではありません。Baron Capitalは投資家を「事業オーナー(Business Owners)」と定義し、金利、インフレ、景気サイクルの波よりも、「企業のファンダメンタルズが将来どう進化するか」に集中します。
アナリスト時代の気づき:なぜ2倍で売ってはいけないのか
バロンは1970年にウォール街のアナリストとしてキャリアを開始し、初期にはWalt Disney、McDonald’s、Nikeなどを推奨しました。しかし当時の彼は、株価が2倍や3倍になった段階で利益確定の売却を勧めていたといいます。
その後、彼は重大な事実に気づきます。「企業の事業が本質的に成長を続ける限り、株価の上昇には上限がない」ということです。早期に売却してしまったことで、その後の数十倍、数百倍という巨大な複利の恩恵を逃してしまった経験が、1982年のBaron Capital創設と現在の超長期投資哲学の礎となりました。
「私たちは企業を今日の姿だけで投資するのではなく、私たちがそうなると考える将来の姿に対して投資する。」
— Ron Baron(Baron Capital公式メッセージ)
〜 2. 3大選別基準と「5〜7年で2倍」の時間軸 〜
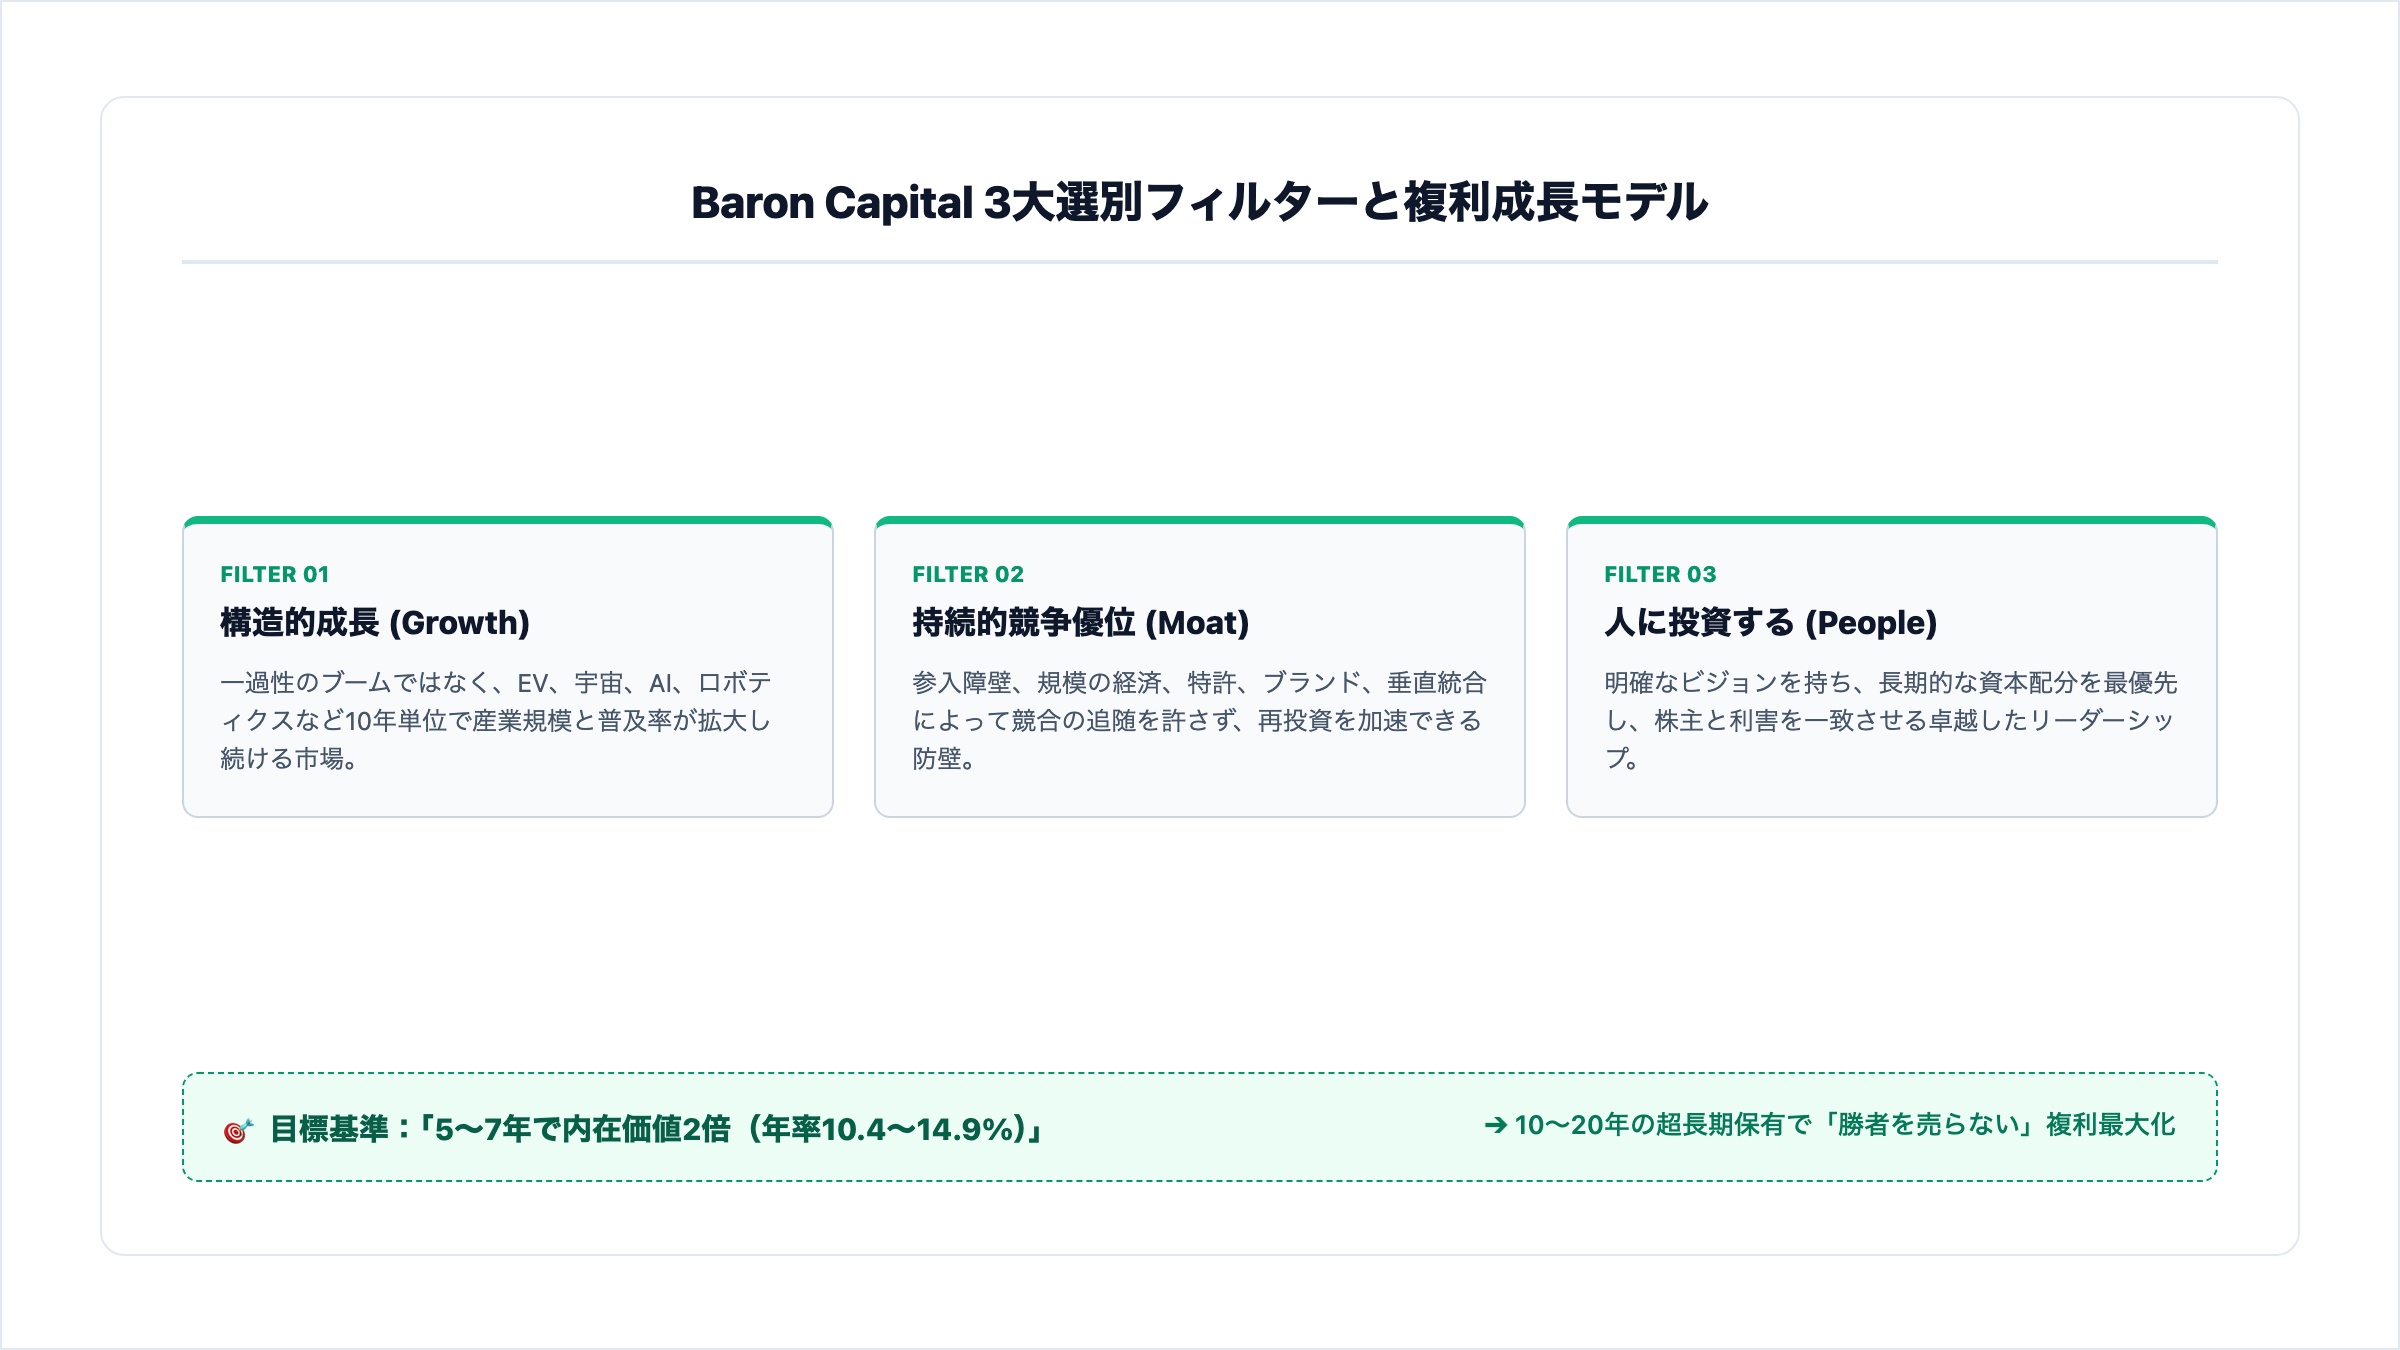
バロン・キャピタルのリサーチ哲学は、以下の「3つの厳格なフィルター」によって具現化されます。
Baron Capitalの3大選別フィルター
1. 構造的成長(Structural Growth):
一過性のブームではなく、産業構造の変化、技術進歩、普及率の上昇によって10年単位で需要が拡大し続ける市場(EV、宇宙輸送、AIインフラ、ロボティクスなど)。
2. 持続的な競争優位(Sustainable Competitive Advantage):
参入障壁、規模の経済、特許、ブランド力、強固なエコシステムによって、成長の果実を競合から守り、再投資し続けられる力。
3. 人に投資する(Invest in People):
単なる財務指標ではなく、明確なビジョンを持ち、長期的な資本配分を優先し、株主と利害を共有する優れたリーダーシップの存在。
「5〜7年で2倍(年率10.4〜14.9%)」のスクリーニング規律
Baron Capitalは、投資対象企業が「5〜7年で内在価値を2倍にできるか」を研究の基準としています。これは単なる希望的観測ではなく、成長余地が十分に大きい企業だけをリサーチ対象に絞り込むための選別基準です。この条件をクリアした企業に対し、同社は10〜20年以上の超長期スパンで資本を投じ続けます。
〜 3. 「勝者を売らない」複利のエンジンと集中投資の代償 〜
バロン流投資の最も強力で、同時に最も議論を呼ぶ特徴が「勝ち組(Winners)を容易に売却しない」というルールです。
テスラ・SpaceXへの集中投資が示すリターンの非対称性
多くのファンドマネージャーは、保有銘柄の株価が急騰してポートフォリオに占める割合が大きくなると、リバランス(利益確定売却)を行ってリスクを分散させます。
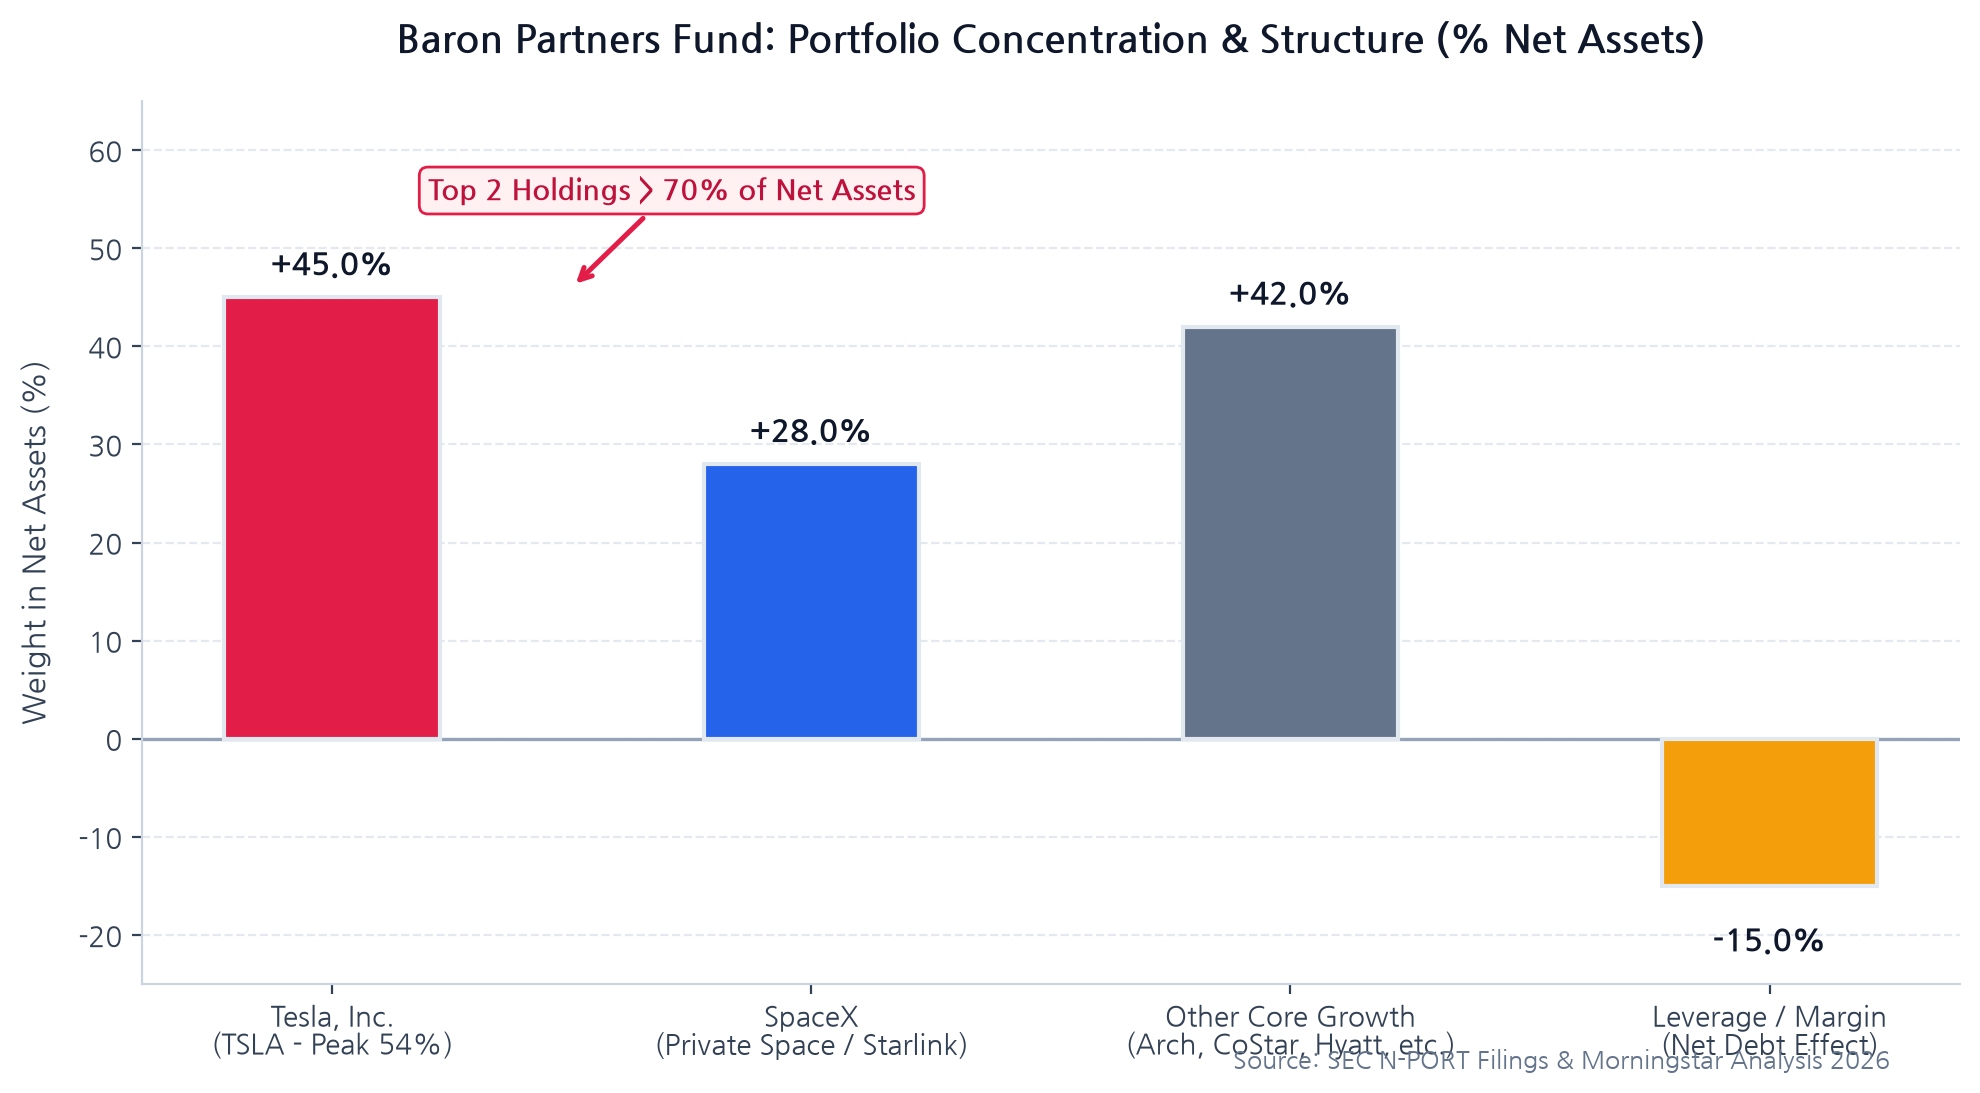
しかしバロンは、「優れた企業がさらに強大になり、将来の内在価値が依然として過小評価されているならば、株価が上がったという理由だけで売るべきではない」と主張します。Baron Partners Fundにおいて、Teslaへの初期投資(2014〜2016年、約3億8000万ドル)は約50億ドル以上へ膨らみ、SpaceXへの投資(約5億ドル)も数十億ドル規模へ成長しました。
複利の年率リターン:16.80%の実力
この「勝者を売らない」規律がもたらした成果は圧倒的です。
超過収益の裏にある「43%の下落」に耐えられるか
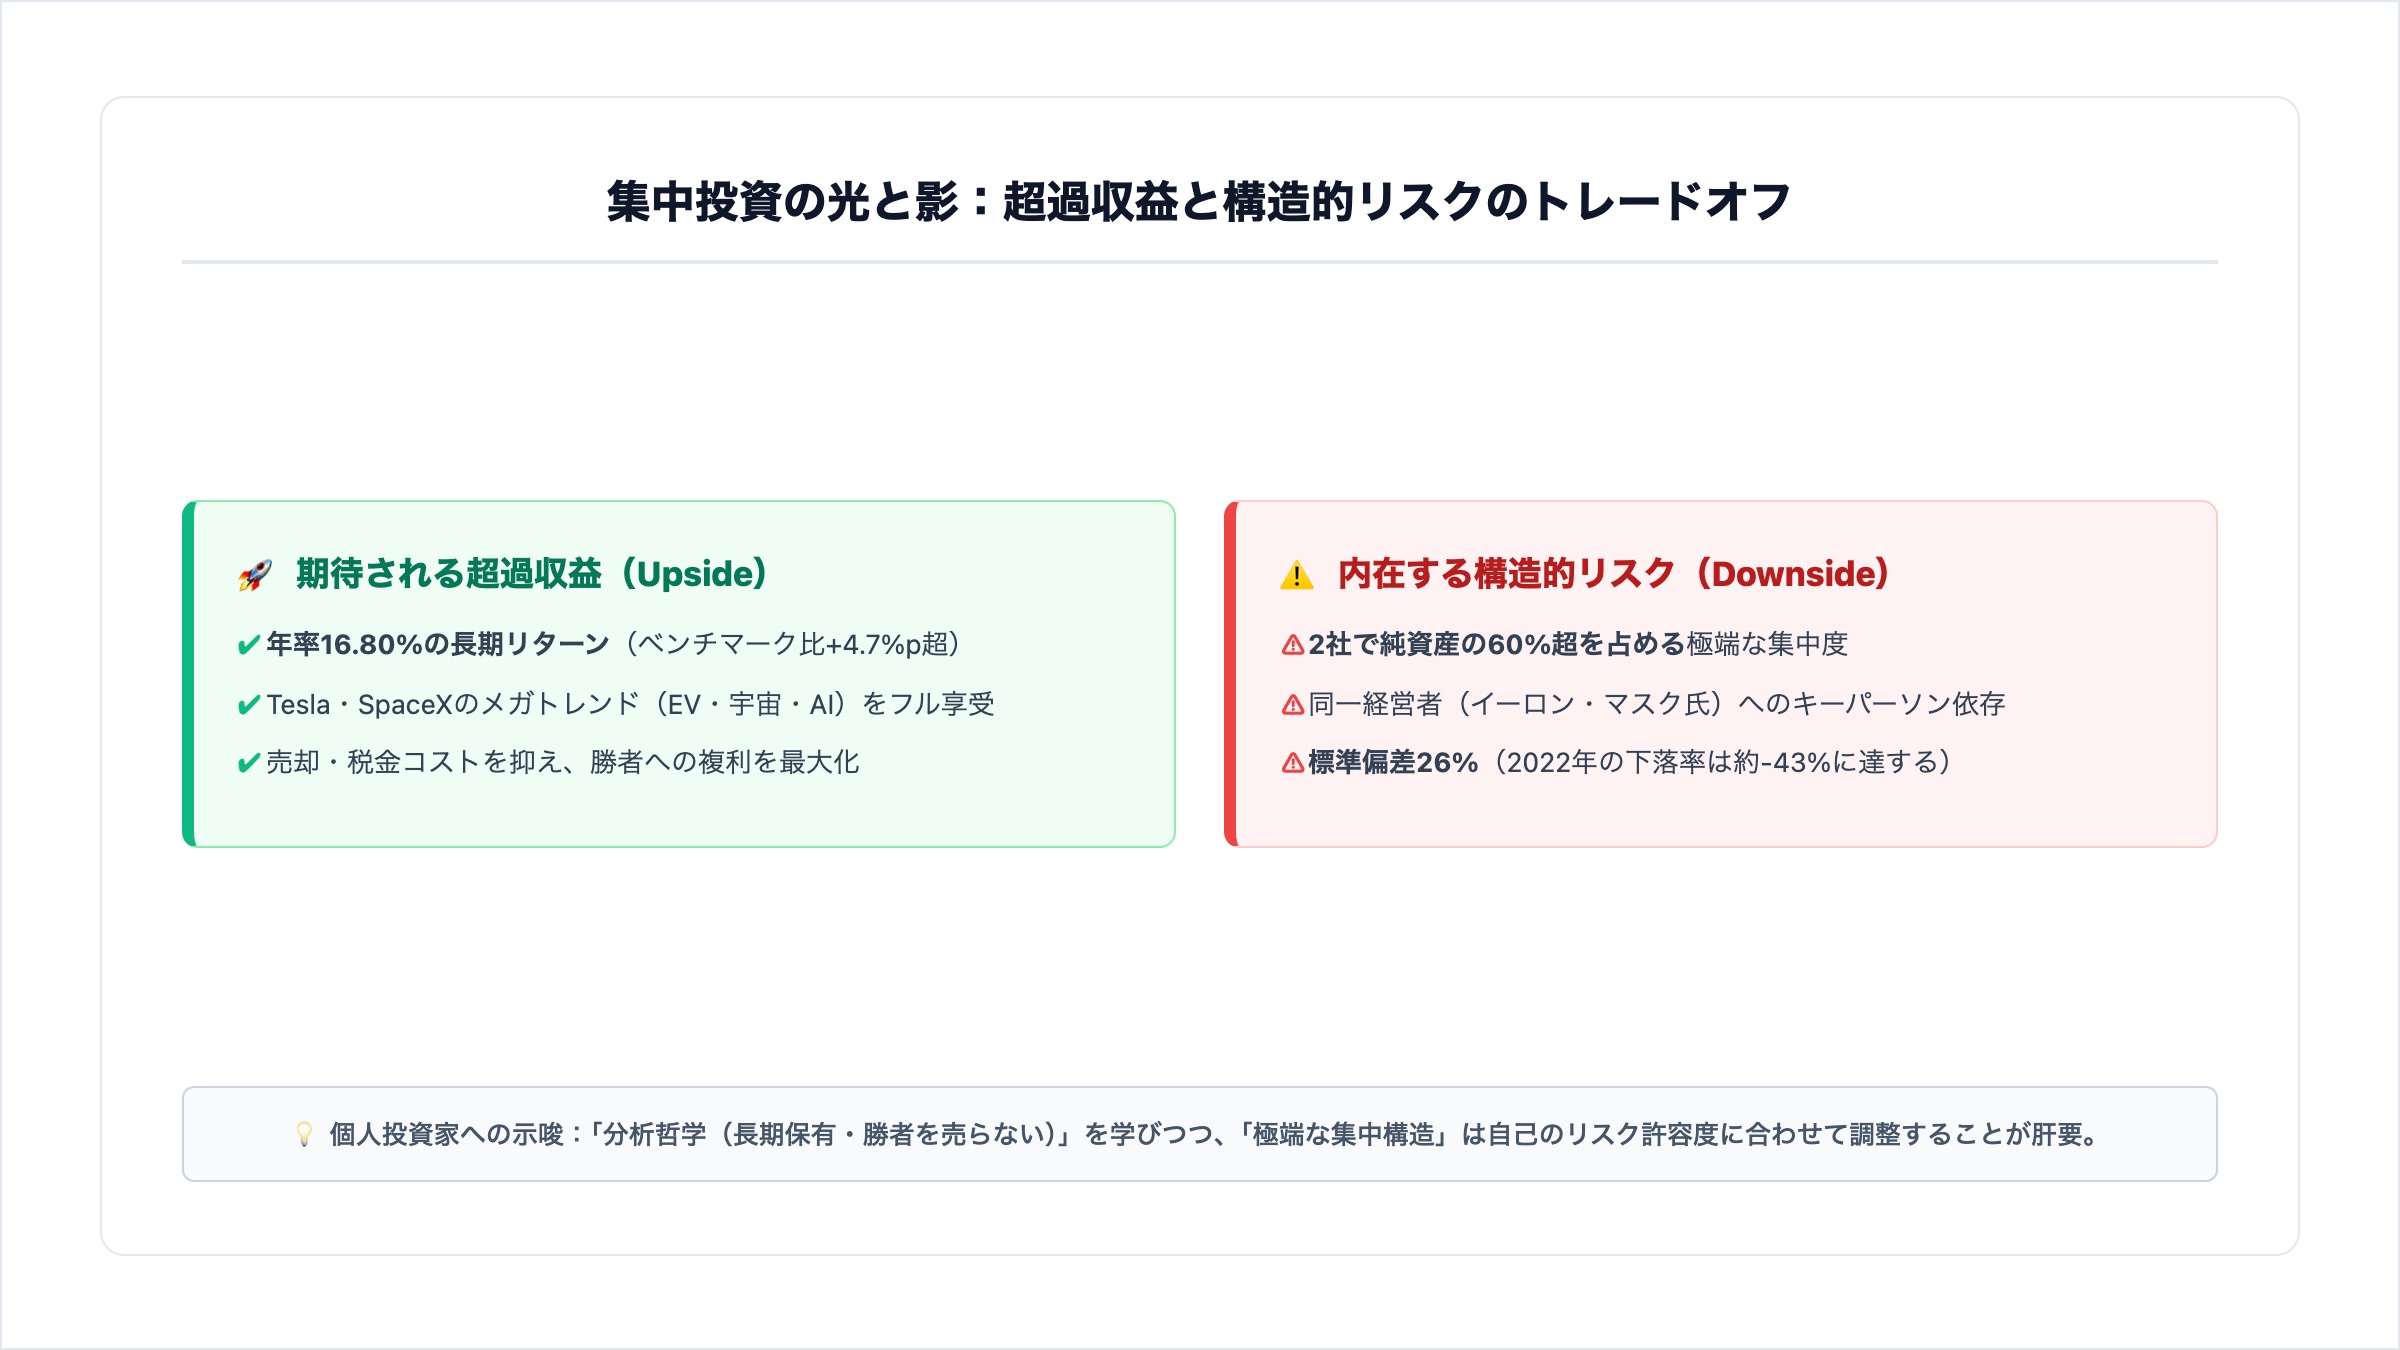
Baron Partners Fundは、過去20年以上にわたりベンチマークを大きく上回ってきましたが、その代償として標準偏差26%(一般市場の1.6倍)という極めて激しい値動きを伴います。実際、2022年のグロース株急落局面ではファンド純資産が約43%下落しました。
途中の強烈な下落局面に耐えられない投資家にとって、この戦略をそのまま真似ることは極めて危険です。
〜 総括:今後の展望と投資判断のポイント 〜
ロン・バロンの投資哲学を総括すると、彼は「バリュー投資」と「グロース投資」を対立するものとして捉えていません。彼は、長期的な成長によって生まれる未来の内在価値を、現在の価格に対して合理的に買い付ける「成長型の企業価値投資家」です。
個人投資家がロン・バロンから学ぶべき本質は、以下の3点に集約されます:
1. 「上がったから売る」という悪習の打破:
株価が2倍になったからといって機械的に売却しては、真のメガ成長株(10倍〜100倍株)を取り逃がします。売却の基準は「株価の高さ」ではなく、「成長ストーリーと競争優位の崩壊」でなければなりません。
2. 哲学と運用構造の峻別:
「優れた企業を深く研究し長期保有する」という分析哲学は万人に有用ですが、「ポートフォリオの半分以上を2銘柄に集中する」というファンド構造は、特殊なリスク許容度を持つプロ向けの手法です。
3. 事実に基づく仮説の再検証:
長期保有は「放置」ではありません。経営陣の資本配分、競争環境、参入障壁が維持されているかを常にリサーチし続ける規律があって初めて、複利の魔法が機能します。
※1: Baron Capital, One Firm, One Focus, One Investment Approach (公式投資アプローチ)
※2: Ron Baron, A Message from Ron: Our Long-Term Philosophy (公式メッセージ)
※3: Baron Funds, Baron Partners Fund Institutional Shares Fact Sheet & Q2 2025 Letter (公式運用報告書)
※4: CNBC Pro Talks, Billionaire Investor Ron Baron on Tesla, SpaceX and Long-Term Wealth Creation (公式ロングインタビュー)
※5: Morningstar Direct, Baron Partners Fund (BPTRX) Performance Analysis and Historical Standard Deviation Track (第三者ファンド評価データ)
※6: U.S. Securities and Exchange Commission (SEC), Baron Partners Fund Form N-PORT and Schedule of Investments Filings (公式開示資料)
※7: Forbes, Ron Baron Profile: How a Former Patent Examiner Built an Asset Management Empire (公式人物評伝)

