NVIDIAの第3四半期決算を読む:売上高1,158億ドルと第4四半期の見通し1,300億ドル
NVIDIAの2027年度第3四半期決算は売上高1,158億ドル(前年比+103%)で、会社見通し1,080億ドルを上回った。第4四半期の見通しは売上高1,300億ドル。発表文とCFOコメンタリー、電話会議の発言を確かめる。
要点
- 売上高は1,158億ドル(前年比+103%、前期比+20%)。会社見通し1,080億ドルを78億ドル上回り、見通しの上限1,102億ドルも超えた(私の計算)
- Data Centerは1,076億ドル(前年比+110%)で売上高の92.9%。内訳はハイパースケール601億ドル、ACIE 475億ドル
- 粗利益率は74.8%(GAAP)。第4四半期の見通しは71〜72%で、8月の説明会で示された底打ちの見通し通り
- 第4四半期の見通しは売上高1,300億ドル(±3%)。通常より1週多い14週の四半期で、中国向けData Centerコンピュートは含まない
- 電話会議でクレス氏は2028年度の売上高見通しを約75%へ引き上げた(8月は約70%)。会長はフアン氏の復帰を考えていないと述べた(報道による)
読む順番
- 決算発表文を確認するNVIDIA「NVIDIA Announces Financial Results for Third Quarter Fiscal 2027」(2026-11-17)
売上高1,158億ドル、Data Center 1,076億ドル、粗利益率74.8%、第4四半期の見通し
資料を開く - 前回の会社見通しを確認するForm 8-K Ex.99.1「NVIDIA Announces Financial Results for Second Quarter Fiscal 2027」(2026-08-26)
第3四半期の売上高見通し1,080億ドル(±2%)、粗利益率74.0%(±0.5ポイント)
資料を開く - Data Centerの内訳を確認するNVIDIA CFOコメンタリー(2026-11-17)
ハイパースケール601億ドル、ACIE 475億ドル
資料を開く - 電話会議の発言を確認するMLQ.aiのライブ報道(CNBC・GamesBeat経由、2026-11-17)
2028年度の売上高見通しを約75%へ引き上げ、会長の発言
資料を開く - 11月17日の市場を確認するThe Motley Fool「Stock Market Today, Nov. 17」(2026-11-17)
ナスダック総合24,328.38(−0.74%)、S&P 500 7,340.53(−1.03%)、NVDA 155.46ドル(−0.44%)
資料を開く - SEC調査の報道を確認するReuters「Nvidia facing SEC probe after Huang's resignation, WSJ reports」(2026-11-17)
WSJの報道として、SECが民事調査を開始したと報じた。SEC・NVIDIAは確認していない
資料を開く - 発表前に確かめた基準を確認するrirori.com 11月16日の記事
会社見通し(売上高1,080億ドル、粗利益率74.0%)と、発表当日に確かめる4つの順番
資料を開く
NVIDIAの2027年度第3四半期(2026年10月25日に終了)の決算は、2026年11月17日(火)に発表されました。結果は太平洋時間13:20頃(米東部16:20頃、日本時間11月18日6:20頃)に公表され、電話会議は太平洋時間14:00(米東部17:00、日本時間11月18日7:00)から開かれました(出典1)。
この決算は、創業者のフアン氏が11月11日付で辞任してから初めての決算です。暫定CEOのクレス氏がCFOも兼ねています(11月13日の記事)。11月16日の記事では、発表前に会社見通しを基準にして、発表当日に確かめる順番を4つ挙げました。売上高が会社見通しの範囲のどこに入ったか、Data Centerの内訳、粗利益率の実績、第4四半期の見通しです。この記事では、その4つを発表文で確かめます。株価の単位はUSD(米ドル)です。
結果ボックス(発表文で確かめた数字)
項目 | 内容 |
|---|---|
対象の四半期 | 2027年度第3四半期(2026年10月25日に終了) |
売上高 | 1,158億ドル(前年比+103%、前期比+20%) |
会社見通しとの比較 | 売上高見通し1,080億ドル(±2%)を78億ドル上回った(私の計算)。見通しの上限1,102億ドルも超えた |
Data Center | 1,076億ドル(前年比+110%、前期比+21%)。売上高の92.9%(私の計算) |
Edge Computing | 82億ドル(前年比+42%、前期比+14%) |
粗利益率 | GAAP 74.8%、非GAAP 74.9% |
1株当たり利益 | GAAP 2.70ドル(前年比+108%)、非GAAP 2.68ドル(前年比+111%) |
純利益 | GAAP 653億ドル(前年比+105%) |
第4四半期の見通し | 売上高1,300億ドル(±3%)。範囲は1,261億〜1,339億ドル(私の計算)。粗利益率はGAAP・非GAAPともに71〜72% |
自社株買い・配当 | 9月に自社株買い枠を1,500億ドル増額。第3四半期に281億ドルを株主に還元し、残枠は2,273億ドル。四半期配当は0.25ドル(12月23日支払い、12月2日基準日) |
会社見通しは、8月26日の第2四半期の発表文に出ています(出典2)。
売上高:会社見通しを78億ドル上回る
第3四半期の売上高は1,158億ドルで、前年同期の570億ドルから103%増え、前期の962億ドルから20%増えました(出典1)。8月の会社見通しは1,080億ドル(±2%)で、範囲は1,058億〜1,102億ドルでした(出典2、11月16日の記事)。実績は中心値を78億ドル(+7.3%)、範囲の上限を57億ドル(+5.2%)上回りました(私の計算)。
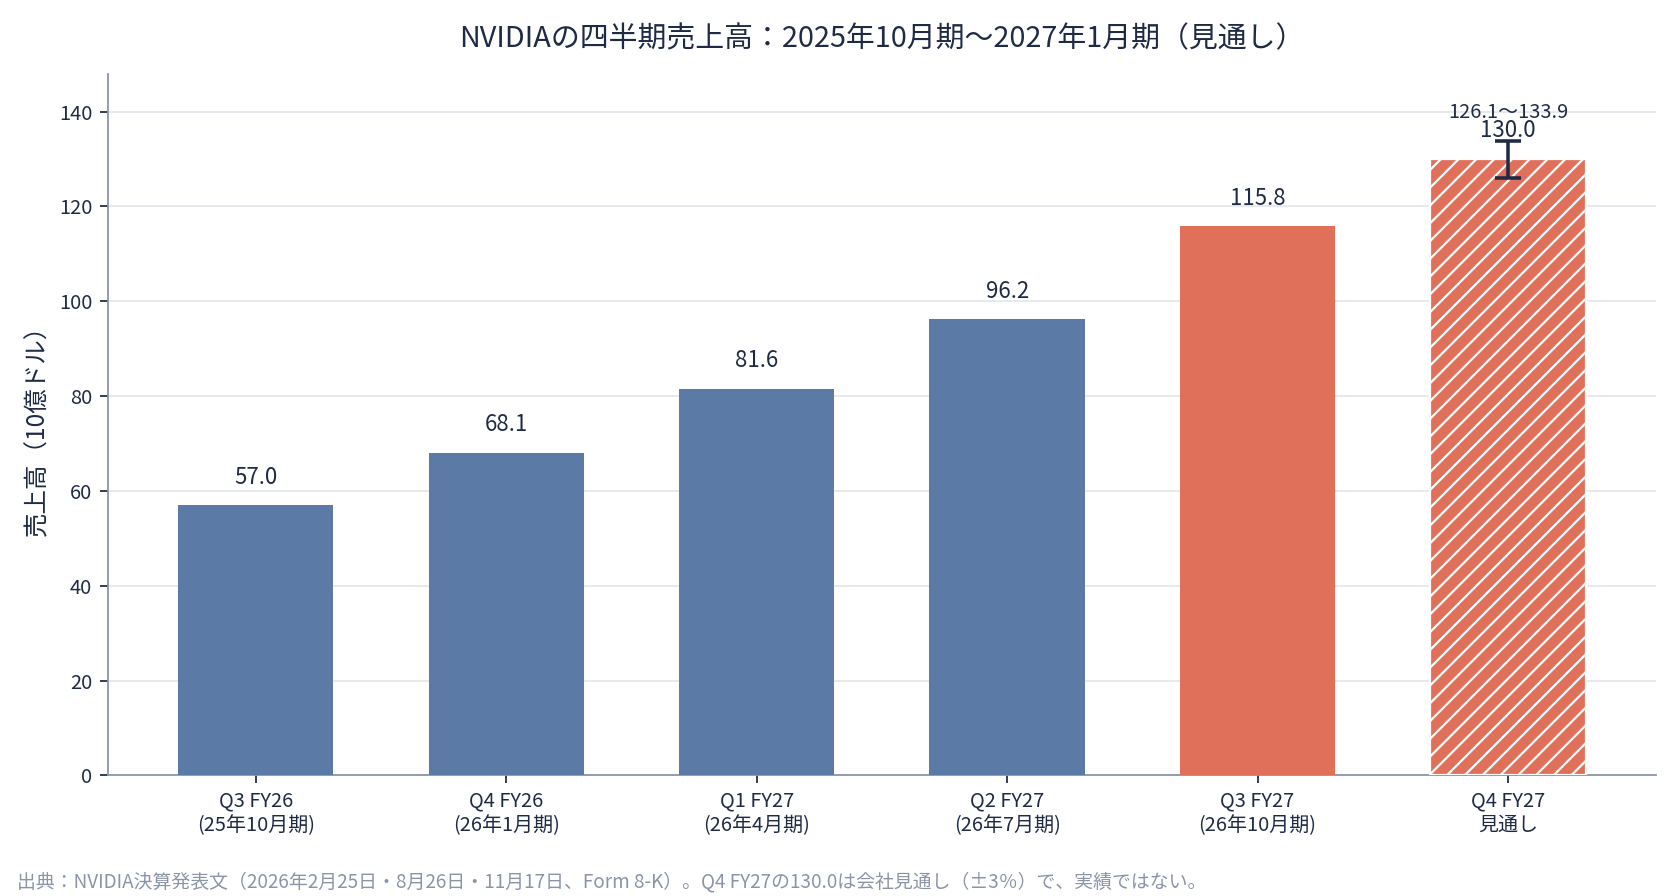
*図:四半期売上高の推移。2025年10月期570億ドル、2026年1月期681億ドル、2026年4月期816億ドル、2026年7月期962億ドル、2026年10月期1,158億ドル、2027年1月期は会社見通し1,300億ドル(斜線の棒、誤差棒は±3%の範囲)。出典:NVIDIA決算発表文(出典1・2)。*
参考値として、LSEGが集計したアナリスト予想は売上高1,091.0億ドル、調整後EPS 2.48ドルで、実績はどちらも上回りました(CNBCの報道による)。この記事では会社の見通しを基準にします。予想値は集計する会社によって数字が違い、どれが正しいかを確かめる方法がないからです。
売上高の伸びは、5四半期連続で前期比2桁の増加です。2026年1月期の681億ドルから2026年10月期の1,158億ドルまで、3四半期で約1.7倍になりました(私の計算)。
Data Center:ハイパースケールとACIEの二本柱
Data Centerの売上高は1,076億ドルで、前年同期比+110%、前期比+21%でした(出典1)。売上高全体の92.9%を占めます(私の計算)。残りのEdge Computingは82億ドルで、前年比+42%でした。
CFOコメンタリーでは、Data Centerを2つに分けています。ハイパースケール(大規模クラウド事業者)が601億ドル(前年比+71%、前期比+23%)、AIクラウド・産業・企業(ACIE)が475億ドル(前年比+195%、前期比+18%)です(出典3)。割合にすると、ハイパースケールが55.9%、ACIEが44.1%です(私の計算)。第2四半期はハイパースケール487億ドル(54.7%)、ACIE 403億ドル(45.3%)だったので、今期はハイパースケールの伸びがやや速く、ACIEの割合は少し下がりました(私の計算)。
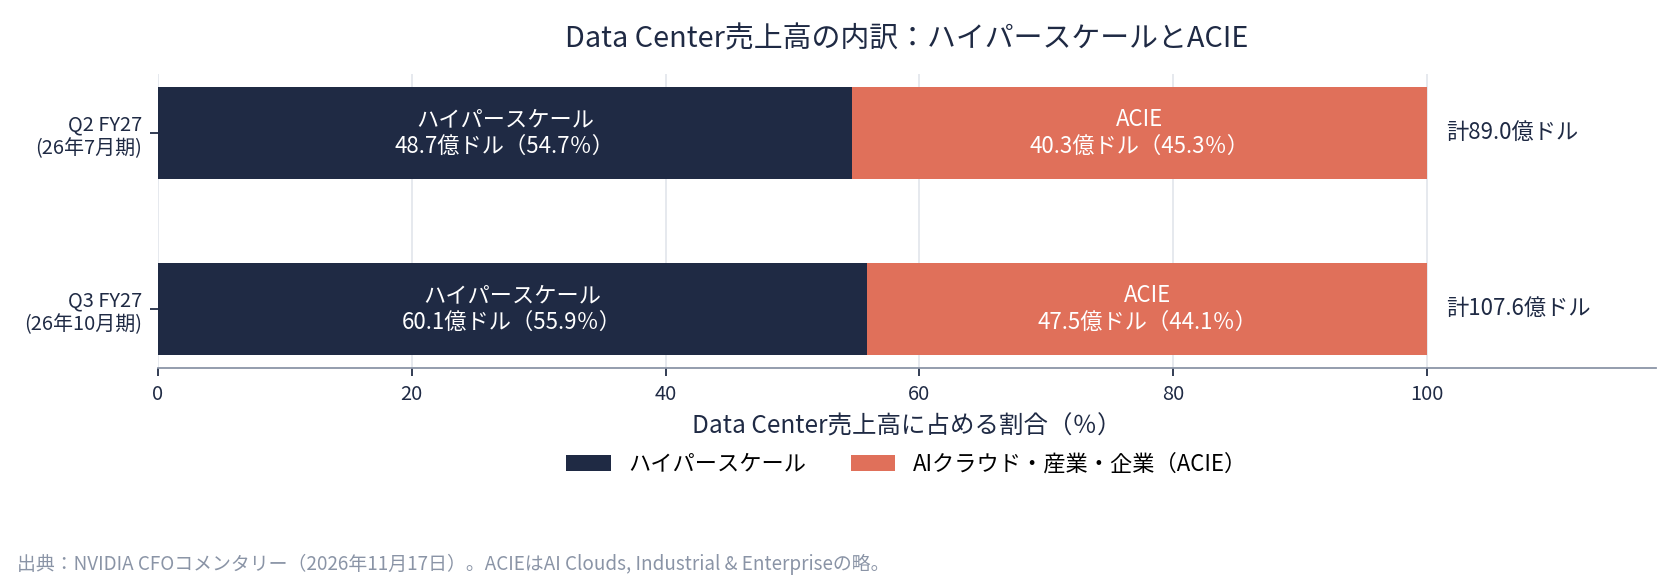
*図:Data Center売上高の内訳。第2四半期はハイパースケール487億ドル・ACIE 403億ドル(計890億ドル)、第3四半期はハイパースケール601億ドル・ACIE 475億ドル(計1,076億ドル)。出典:NVIDIA CFOコメンタリー(出典3)。*
Vera Rubinについては、発表文で「Vera Rubin NVL72の出荷を開始した。会社史上最速の立ち上がり」と書かれています(出典1)。出荷先として、CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure、Nebiusが挙げられています。決算説明会資料では、Vera Rubinの売上高が前期から約200億ドル増えたとしています(投資家向け資料、出典4の報道による)。8月の説明会では、Vera Rubinが第3四半期のData Center売上高の約20%を占める見込みだとされていましたが、割合そのものは今回の発表文には出ていません。
粗利益率:74.8%と、第4四半期の71〜72%
第3四半期の粗利益率は、GAAPで74.8%、非GAAPで74.9%でした(出典1)。会社見通しは74.0%(±0.5ポイント)だったので、実績は見通しの中心値を0.8ポイント上回りました(私の計算)。前年同期の73.4%からは1.4ポイント上がり、前期の75.0%からは0.2ポイント下がりました。発表文では、Blackwell Ultraの構成の改善で前年より上がり、Rubinの立ち上がりで前期より少し下がったと説明しています(出典3の報道による)。
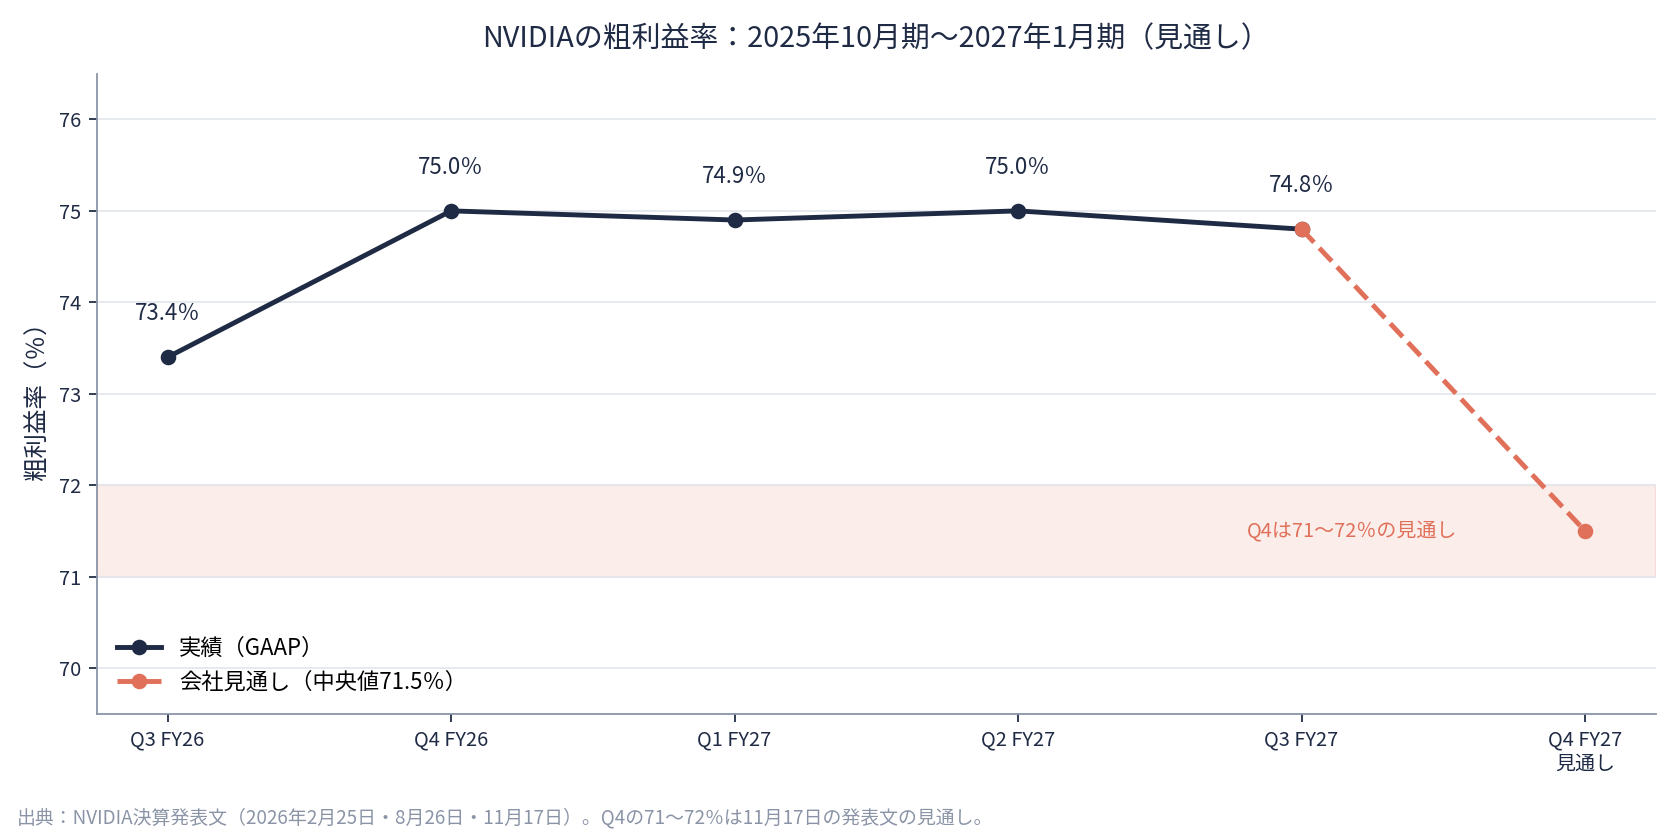
*図:粗利益率の推移。2025年10月期73.4%、2026年1月期75.0%、2026年4月期74.9%、2026年7月期75.0%、2026年10月期74.8%、2027年1月期は71〜72%の見通し。出典:NVIDIA決算発表文(出典1・2)。*
第4四半期の見通しは、GAAP・非GAAPともに71〜72%です(出典1)。8月26日の決算説明会でクレス氏が「第4四半期に71〜72%で底打ちし、2028年度には72〜73%に落ち着く」と述べていた通りの数字です(11月16日の記事)。粗利益率が下がる理由として、説明会ではメモリの不足が挙げられ、価格の引き上げが2028年度の第1四半期から効き始めるとしていました。
第4四半期の見通し:1,300億ドルと、14週の注意点
第4四半期の見通しは、売上高1,300億ドル(±3%)です(出典1)。範囲は1,261億〜1,339億ドルで、第3四半期の実績と比べると中心値で+12%にあたります(私の計算)。参考値として、LSEGが集計したアナリスト予想は1,252.5億ドルで、見通しの中心値はそれを3.8%上回ります(ロイターの報道による)。
見通しを読むときの注意点は2つあります。1つは、第4四半期は通常より1週多い14週の四半期だということです。1週分が加わるので、売上高の数字をそのまま前期と比べると、週数の違いが混ざります。もう1つは、見通しに中国向けData Centerコンピュートの売上高を含んでいないことです(出典1)。中国向けが売れれば見通しを上回る余地があり、売れなければ見通し通りになる、という前提です。
中国に本社を置く顧客からの売上高は、第3四半期は110.5億ドルで、前年同期の29.7億ドルから大きく増えています(出典3の報道による)。一方、Data Center向けHopper製品の中国への出荷は24億ドルでした。顧客の本社所在地で分けた売上高と、製品の出荷先で分けた売上高は、別の分け方です。混同しないようにします。
営業費用の見通しは、GAAPで約110億ドル、非GAAPで約107億ドルです(出典1)。第3四半期の実績はGAAPで92億ドル、非GAAPで88億ドルでした。
電話会議:2028年度の見通し引き上げと、会長の発言
電話会議では、暫定CEOのクレス氏が、2028年度の売上高が前年比で約75%伸びる見込みだと述べました(出典4)。8月の説明会では約70%としており、そのときは「供給に制約された見通し」だとしていました。今回は5ポイントの引き上げです。
会長のジョーンズ氏は、電話会議の冒頭で、取締役会はフアン氏をCEOに復帰させるつもりはないと述べた、と報じられています(出典4)。フアン氏は同日、取締役会が求めれば復帰を「光栄に思う」と述べていました(出典5)。CEOの選定については、外部の人材会社に依頼し、内部・外部の両方の候補を検討しているとのことです。
クレス氏は、電話会議で「通常通りの業務だ。顧客も供給業者もパートナーも、みな100%支持してくれている」と述べた、と報じられています(出典4)。また、主要なフロンティア研究所がData Center売上高の約15%を占めると述べた、とも報じられています。
発表文では、Hugging Faceの買収合意も公表されました(出典1)。買収の条件は、この発表文には出ていません。
決算とは別に:SEC調査の報道と、11月17日の市場
決算と同じ日の11月17日、WSJは、SEC(米証券取引委員会)がNVIDIAに対する民事調査を開始したと報じました(出典6)。調査の範囲には、会社の開示が投資家を誤解させたかどうかが含まれるとされています。ただし、SECもNVIDIAも調査の存在を確認していません。報道は「関係者の話」によるもので、範囲の全体も分かっていません。この記事では、報道があったという事実だけを書きます。
なお、発表文の将来見通しの注意書きには、取締役会の独立委員会による調査が進行中であることが挙げられています(出典1)。取締役会は11月8日に、独立した取締役による委員会と外部の弁護士による調査を始めると発表していました(出典12)。
11月17日の米国市場は、決算の発表前に下げました。ナスダック総合は24,328.38で前日比−0.74%、S&P 500は7,340.53で−1.03%、ダウ平均は50,759.42で−1.64%でした(出典7)。S&P 500は7月下旬以来の安値で終えた、と報じられています(出典12)。NVDAは155.46ドルで前日比−0.44%でした。年初来では約17%安です(出典5)。決算の発表後、時間外取引では、米東部18:10時点で163.12ドル(終値比+4.93%)でした(出典8)。時間外の株価は、その後の取引で変わります。
いまの自分のルール
発表前に会社の見通しを書き留めて実績と比べ、前年同期比と前期比を分け、予想値は基準にしない。
まだ分からないこと
- 11月17日の指数終値は市況報道の値であり、取引所や指数会社の公式の終値とは突き合わせていません
- SEC調査の有無と範囲は、WSJの報道によるもので、SECもNVIDIAも確認していません
- 電話会議の発言は、CNBC・GamesBeatの報道経由で確かめたもので、議事録の全文はまだ確認していません
- Vera Rubinの売上高の割合(Data Center売上高に占める割合)は、発表文には出ていません
- 第4四半期の粗利益率が71〜72%にとどまる理由の詳細(メモリ不足の程度や価格引き上げの時期)は、発表文だけでは分かりません
- 10月のFOMC議事要旨の内容(11月18日米東部14:00に公表予定)
Rirori's Eye
11月16日の記事で挙げた4つを、発表文で確かめました。売上高は見通しの上限も上回り、Data CenterはハイパースケールとACIEの両方で伸び、粗利益率は見通しを上回り、第4四半期の見通しは1,300億ドルでした。数字だけを見れば、見通しを上回る決算です。ただし、粗利益率の先行きは下がる見通しで、SEC調査の報道も同じ日に出ています。決算の数字と、決算のあとの市場の動きは、別々に確かめます。次は11月18日米東部14:00(日本時間11月19日4:00)に公表される10月のFOMC議事要旨です。
出典
- NVIDIA Announces Financial Results for Third Quarter Fiscal 2027
- NVIDIA Announces Financial Results for Second Quarter Fiscal 2027(Form 8-K Ex.99.1)
- NVIDIA CFO Commentary, Third Quarter Fiscal 2027
- Nvidia results live: Kress raises fiscal 2028 growth outlook to 75% and the chair says the board does not intend to reinstate Huang
- Nvidia forecasts quarterly revenue above estimates in first report since Huang's exit as CEO
- Nvidia facing SEC probe after Huang's resignation, WSJ reports
- Stock Market Today, Nov. 17: Nvidia Slides Ahead of Earnings but Soars in After Hours Trading
- NVIDIA Corporation (NVDA): Financial Market Data
- NVIDIAの第3四半期決算をどう読むか:11月17日の発表前に確かめる数字
- NVIDIA Announces CEO Transition
- Federal Reserve Board — Calendar: November 2026
- Nvidia Beats With $115.8B Revenue; S&P 500 Falls 1.03%