日銀の声明文はFOMCと何が違うか:10月30日の短い声明を7月・9月と並べて読む
日銀の10月30日の声明は、決定と票だけの短い文でした。7月31日・9月18日の声明と、10月28日のFOMC声明を並べ、どこが同じでどこが違うか確かめました。
要点
- 日銀の10月30日の声明は「当面の金融政策運営について」という短い形式で、決定は2つだけだった
- 政策金利は1.25%程度で据え置き、票は賛成8・反対1。高田委員が1.5%への引き上げを提案した
- ETFの売却ペースは年間3,300億円程度から8,600億円程度へ。2027年1月から、全員一致で決まった
- 同じ短い形式の7月31日の声明と比べると、変わったのは金利の水準とETFの項目で、反対の向きは同じだった
- FOMCの10月28日の声明は、決定のほかに景気と物価の見方も書く。日銀の短い声明は、見方は展望レポートにゆずる形だ
読む順番
- 10月30日の決定を読む日銀「当面の金融政策運営について」
2つの決定と票の内訳
資料を開く - 7月31日の声明と並べる同じ題の7月31日分
金利の水準・ETFの項目・反対の理由
資料を開く - 9月18日の利上げを確かめるSBI新生銀行の会合解説(2026年9月分)
1.00%から1.25%への引き上げ、票は7対2、反対した2人の主張
資料を開く - 展望レポートの見通しを見る日銀「経済・物価情勢の展望(2026年10月)」基本的見解
コアCPIの中央値と7月からの変化、基調物価の判断
資料を開く - FOMCの声明と比べるFRB「FOMC Statement」2026年10月28日
決定・票・景気と物価の文
資料を開く - 次の文書の日程を確かめる日銀の公表文(参考)の公表日時
主な意見・議事要旨の公表日
資料を開く
2026年10月30日12時2分、日本銀行は金融政策決定会合の結果を公表しました。声明の題は「当面の金融政策運営について」です。この記事では、10月30日の声明を、7月31日と9月18日の日銀の声明、そして10月28日のFOMC声明と並べて読みます。市場の反応や、金利・為替の予想は使っていません。
結果ボックス(2026年10月30日、日本銀行、12時2分公表)
項目 | 内容 |
|---|---|
政策金利(無担保コールレート、オーバーナイト物) | 1.25%程度で推移するよう促す(据え置き) |
票 | 賛成8・反対1 |
反対 | 高田委員。1.5%程度への引き上げを提案し、反対多数で否決 |
ETFの売却ペース | 年間3,300億円程度から8,600億円程度(簿価ベース)へ。2027年1月から実施。全員一致 |
J-REITの売却ペース | 年間50億円程度(簿価ベース)のまま |
会合は10月29日14時から16時、10月30日9時から11時55分に開かれました(出典1)。
10月30日の声明は、決定が2つだけの短い文
10月30日の声明は、全文で3ページです。書かれている決定は、金融市場調節方針とETFの売却ペースの見直しの2つだけです。据え置きの理由を説明する文はありません。理由の文がないのは、声明の形によるものです。日銀は、利上げを決めた会合では「金融市場調節方針の変更について」という題で、変更の理由を書いた文を出します。9月18日はその形でした(出典4)。据え置きの会合では、決定と票だけの短い「当面の金融政策運営について」になります。7月31日も同じ短い形でした(出典2)。
ETFの売却ペースは、2025年9月に年間3,300億円程度と決め、2026年1月から売却を始めていたものです。声明は、売却が市場に大きな影響を与えることなく進んでいることと、株式市場全体の売買代金が拡大していることを理由に、売買代金に占める売却の割合を0.05%程度から0.1%程度へ高め、年間の売却ペースを8,600億円程度とするとしています。時価に換算すると年間2兆4,600億円程度になる、と脚注にあります。J-REITの売却ペースは、年間50億円程度のままです(出典1)。
反対した高田委員は、基調物価が「物価安定の目標」に達したとして、1.5%程度への引き上げを提案しました。基調物価とは、一時的な要因を除いた物価上昇率のことで、日銀が政策判断で重視しているものです。反対の理由と提案した金利の水準は、声明の注に名前とともに書かれています(出典1)。
7月31日と比べる:変わった所と、変わらない所
7月31日と10月30日の声明は、同じ題の同じ短い形式です。並べると、次のようになります(出典1・2)。
項目 | 7月31日 | 10月30日 |
|---|---|---|
政策金利 | 1.0%程度で据え置き | 1.25%程度で据え置き |
票 | 賛成8・反対1 | 賛成8・反対1 |
反対した委員 | 高田委員(1.25%への引き上げを提案) | 高田委員(1.5%への引き上げを提案) |
ETFの売却ペースの項目 | なし | あり(全員一致) |
公表時刻 | 12時11分 | 12時2分 |
変わらない所が2つあります。賛成した8人の名前は、2回とも同じです。反対したのも、2回とも高田委員で、向きも同じ「より高い金利への引き上げ」でした。変わったのは、提案した金利の水準です。7月は1.25%、10月は1.5%でした。7月の金利は1.0%、10月の金利は1.25%だったので、どちらも「今の水準より0.25ポイント高い金利」を提案した形です(私の計算です)。
9月18日をはさむ:利上げの会合では、反対の向きが逆になる
7月と10月のあいだの9月18日の会合では、政策金利が1.0%から1.25%へ引き上げられました。票は賛成7・反対2で、反対した浅田委員と佐藤委員は、据え置きを主張しました(出典4)。つまり、据え置きの会合では「より高い金利」を求める反対票が出て、利上げの会合では「据え置き」を求める反対票が出たことになります。反対票は、決定の両側に分かれて出ています。
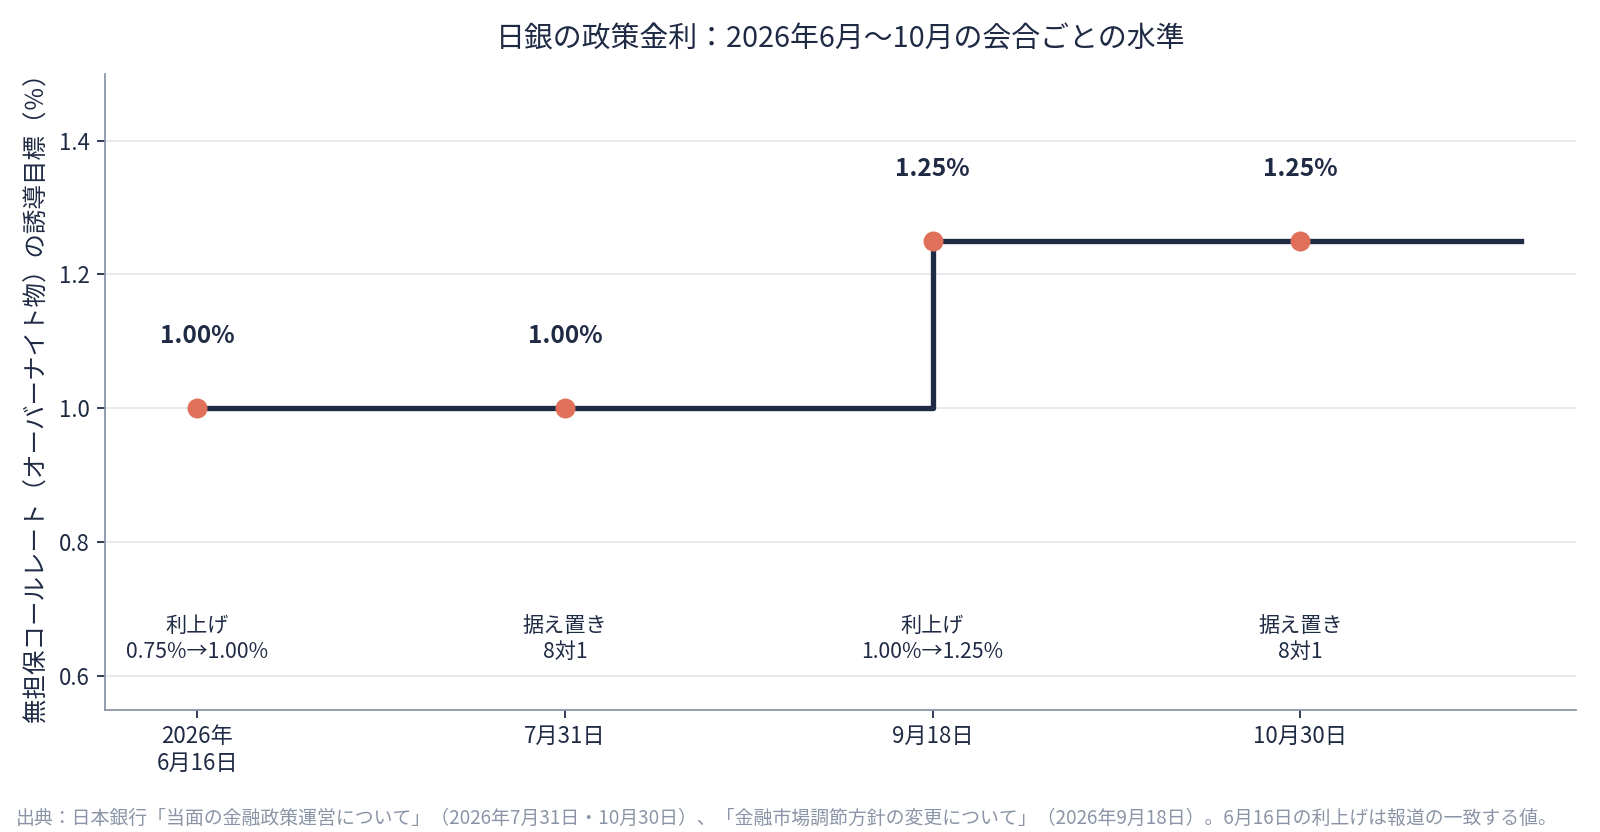
*図:2026年6月16日の利上げで1.00%になり、7月31日は据え置き、9月18日の利上げで1.25%になり、10月30日は据え置き。出典:日本銀行の公表文。6月16日の利上げは報道の一致する値。*
9月の会合の文書の題は「金融市場調節方針の変更について」で、短い形式ではありませんでした。利上げの会合では、題名が「変更について」になる、というのが、この3回の会合から読める区別です(出典1・2・4)。
展望レポート:2027年度のコアCPI見通しだけが上がった
10月30日には、決定とあわせて「経済・物価情勢の展望(展望レポート)」の基本的見解も公表されました。政策委員見通しの中央値は、次のとおりです(出典7)。
年度 | 実質GDP | コアCPI(除く生鮮食品) | コアコアCPI(除く生鮮食品・エネルギー) |
|---|---|---|---|
2026年度 | +0.7%(7月+0.6%) | +2.5%(7月+2.5%) | +2.4%(7月+2.5%) |
2027年度 | +0.7%(7月+0.8%) | +2.6%(7月+2.4%) | +2.7%(7月+2.6%) |
2028年度 | +0.8%(7月+0.8%) | +2.0%(7月+2.0%) | +2.3%(7月+2.2%) |
コアCPIの見通しは、2027年度だけが+2.4%から+2.6%へ上がり、2026年度と2028年度は変わりませんでした。実質GDPの見通しは、ほぼ変わらない水準です。
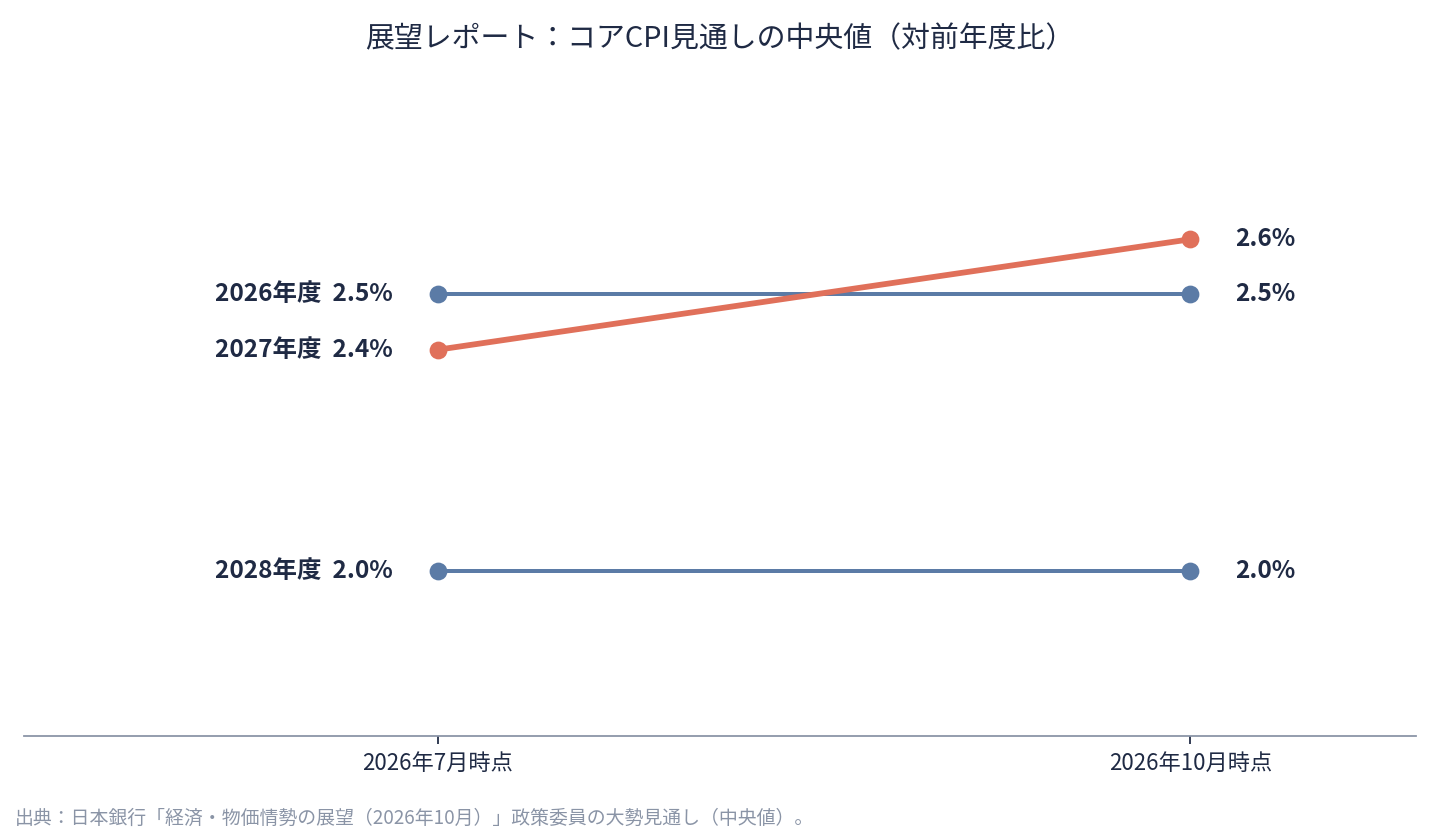
*図:コアCPI見通しの中央値の7月時点と10月時点の比較。2027年度だけが上がった。出典:日本銀行「経済・物価情勢の展望(2026年10月)」政策委員の大勢見通し(出典7)。*
いちばん大きな変化は、基調的な物価上昇率の判断です。展望レポートは、基調的な物価上昇率が2%の「物価安定の目標」と概ね整合的な水準となっている、と書いています。7月時点では、2026年度後半から2027年度にかけてその水準になるとの見通しでした(出典5)。10月は「すでになっている」という判断に進んだことになります。今後の運営方針として「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになる」との表現は、維持されています(出典5)。
FOMCの声明と比べる:見方の文があるかどうか
10月28日のFOMC声明は、政策金利を3.75%から4.00%の範囲で据え置き、票は10対2でした。反対したクック理事とハマック総裁は、0.25ポイントの引き上げを主張しました(出典3)。日銀とFOMCの声明を、同じ位置の要素で並べました(出典1・3、私の整理です)。
項目 | 日銀(10月30日) | FOMC(10月28日) |
|---|---|---|
文書の題 | 当面の金融政策運営について | FOMC Statement |
決定の書き方 | 金利の水準を「〜%程度で推移するよう促す」と書く | 金利の範囲を「維持することを決定した」と書く |
景気・物価の見方の文 | 短い声明にはない。展望レポートに書く | 声明の中に書く。「経済活動は力強いペースで拡大」「インフレは依然として高い」 |
票の書き方 | 賛成・反対の人数と名前を注に書く | 賛成・反対の人数と、反対した人の名前・主張を本文に書く |
反対の向き | 据え置きに対し、より高い金利を主張(1人) | 据え置きに対し、より高い金利を主張(2人) |
公表時刻 | 会合2日目の正午ごろ(12時2分) | 会合2日目の午後2時(米東部) |
次の文書 | 主な意見(11月10日)、議事要旨(12月23日) | 議事要旨(3週間後のパターンでは11月18日ごろ) |
次の会合 | 12月17〜18日 | 12月8〜9日(経済見通しを伴う会合) |
違いの中心は、見方の文の置き場所です。FOMCの声明は、決定と、景気・物価の見方を1枚の文書にまとめます。日銀の短い声明は、決定と票だけで、景気・物価の見方は展望レポートの基本的見解にゆずります。展望レポートが出るのは年4回(1月・4月・7月・10月)で、10月30日はその回にあたります。だからこそ、10月30日は「短い声明+展望レポート」の組み合わせで読むのが筋です。
似ている所もあります。反対票はどちらの声明にも、反対した人の名前と主張とともに書かれます。10月は、日米どちらも「据え置きに対し、より高い金利を求める反対票」が出ました。日銀は8対1、FOMCは10対2でした(出典1・3)。
なお、FOMCの声明の読み方は、FOMC声明文は前回との差分から読むに書きました。7月・9月・10月の3回の声明を並べた記事です。
いまの自分のルール
日銀の声明は題名と項目の数で形式を見分け、前回の声明と並べて決定・票・反対の向きを分け、見方は展望レポートで確かめる。
まだ分からないこと
- 12月17〜18日の会合の声明が、短い形式になるか、「変更について」になるか(まだ出ていません)
- 11月10日の「主な意見」と12月23日の議事要旨の中身(公表前です)
- 10月28日のFOMC議事要旨の内容(3週間後のパターンでは11月18日ごろの公表です)
- ETFの売却ペースの引き上げが、株式市場にどう影響するか(一次資料では確認していません)
Rirori's Eye
次に確かめたいのは、11月10日の「主な意見」と12月23日の議事要旨です。10月30日の声明の「短い形式」が、背景説明を含む展望レポートの全文(11月2日公表)でどう補われるかも見ます。12月の会合では、声明の題名が「変更について」になるかどうかも確認点です。FOMCの12月8〜9日の会合は経済見通しを伴うので、そちらも同じ読み方で並べます。