Airbnbの2026年第3四半期を読む:売上高48.7億ドルと、利益が売上より伸びた理由
Airbnbの2026年7〜9月期は売上高が48億6,900万ドル(18.9%増)、純利益が18億9,000万ドル(37.6%増)だった。利益が売上より伸びた理由と、速報で割れた売上の数字を、SEC提出書類で確かめる。
要点
- 2026年7〜9月期の売上高は48億6,900万ドルで、前年同期比18.9%増。会社は19%増と表記している
- 純利益は18億9,000万ドルで37.6%増。売上より伸びたのは、前年にあった税金費用が減ったことが大きい
- 速報で売上が割れたが、18億2,000万ドルは売上ではない。同額は前年9月末の「未経過手数料」の残高と一致する
- 現金(フリーキャッシュフロー)は14億2,600万ドルで5.7%増。利益ほど伸びていない
- 10〜12月期の売上見通しは32億2,000万〜32億8,000万ドル。7〜9月期から3割強減る形は例年と同じ
読む順番
- 提出書類の種類を確かめるSEC提出書類の一覧(Form 8-K、Item 2.02)
決算発表が「業績に関する臨時報告」として出ているか
資料を開く - 売上と純利益を損益計算書で確かめる株主向け書簡(Exhibit 99.1)の損益計算書
7〜9月期の売上・費用・税金・純利益を前年同期と並べる
資料を開く - 売上以外の数字の定義を読む同書簡の「Key Business Metrics」と非GAAP指標の説明
予約泊数・予約総額・調整後EBITDA・フリーキャッシュフローの意味
資料を開く - 4四半期並べて季節性を見る同書簡の「Quarterly Summary」
7〜9月期と10〜12月期の売上の差が、毎年同じ形か
資料を開く - 会社の見通しと、その前提を読む同書簡の「Outlook」
10〜12月期と通期の見通しの数字、増減の書き方
資料を開く
2026年11月5日(木)の米国市場の取引終了後、民泊大手のAirbnbが2026年7〜9月期(第3四半期)の決算を発表した。SEC(米証券取引委員会)に提出された書類は、Form 8-Kの「Item 2.02(業績の発表)」で、受理時刻の表示は2026年11月5日16:02:09だった。決算の数字を伝える速報は、記事によって売上の数字が食い違っていた。約49億ドルと書くものと、18億ドル台と書くものがあった。こういうときは、速報の数字を比べるのではなく、会社が出した書類の表に戻って、どの期間のどの項目かを確かめるのが基本である。この記事では、株価の動きではなく、書類の数字だけを読む。
結果ボックス(2026年7〜9月期、単位は百万ドル)
項目 | 2025年7〜9月期 | 2026年7〜9月期 | 増減 |
|---|---|---|---|
売上高 | 4,095 | 4,869 | 18.9%増 |
費用合計 | 2,470 | 2,848 | 15.3%増 |
営業利益 | 1,625 | 2,021 | 24.4%増 |
税引前利益 | 1,792 | 2,173 | 21.3%増 |
法人税等 | 418 | 283 | 32.3%減 |
純利益 | 1,374 | 1,890 | 37.6%増 |
1株当たり純利益(希薄化後、ドル) | 2.21 | 3.16 | 43.0%増 |
出典はAirbnbの株主向け書簡(SEC提出、Exhibit 99.1)の損益計算書。増減の列は私の計算です。会社の書簡は、売上の増加を「19%」と丸めて書いている。
事業の指標も同じ書簡に並んでいる。
項目 | 2025年7〜9月期 | 2026年7〜9月期 | 増減 |
|---|---|---|---|
予約泊数(Nights and Seats Booked) | 1億3,360万 | 1億5,500万 | 16%増 |
予約総額(Gross Booking Value) | 229億ドル | 277億ドル | 21%増 |
調整後EBITDA(百万ドル) | 2,051 | 2,509 | 22.3%増 |
フリーキャッシュフロー(百万ドル) | 1,349 | 1,426 | 5.7%増 |
(泊数・予約総額の増減は書簡の記載。調整後EBITDAとフリーキャッシュフローの増減は表の数字からの私の計算です。調整後EBITDAとフリーキャッシュフローは会社が定義する非GAAP指標で、定義は書簡に書かれている)
速報で割れた売上:18億2,000万ドルは売上ではない
発表直後の速報では、売上の数字が記事ごとに割れていた。書類に戻ると、答えは単純である。7〜9月期の売上は4,869百万ドル(約48億7,000万ドル)で、書簡の見出しの図では「$4.9B」と約49億ドルに丸められている。
では18億2,000万ドルとは何か。書簡の「Quarterly Summary」の表に、2025年9月30日時点の「未経過手数料(Unearned fees)」が1,820百万ドルと載っている。同じ額である。未経過手数料は、予約時に受け取ったが、まだ宿泊日が来ていないために売上になっていない手数料の残高で、売上とは別の項目だ。2026年9月30日時点の残高は1,536百万ドルである。
数字 | 項目 | 時点・期間 | 金額(百万ドル) |
|---|---|---|---|
売上高 | 損益計算書 | 2026年7〜9月期 | 4,869 |
売上高 | 損益計算書 | 2025年7〜9月期 | 4,095 |
未経過手数料 | 貸借対照表の項目 | 2025年9月30日 | 1,820 |
未経過手数料 | 貸借対照表の項目 | 2026年9月30日 | 1,536 |
速報の18億ドル台の数字が、この未経過手数料から来たのかどうかは、本稿では確認していない。同じ額が書類にあることまでが確認できたことである。いずれにしても、売上の数字は「期間の累計(フロー)」で、未経過手数料は「ある日の残高(ストック)」である。種類の違う数字を取り違えると、桁も方向も変わってしまう。
利益が売上より伸びた理由は、税金だった
売上は18.9%増だったが、純利益は37.6%増と、およそ2倍の伸びだった。段階ごとに並べると、営業利益は24.4%増、税引前利益は21.3%増、純利益は37.6%増になる。差が開くのは、最後の税金の段階である。
法人税等は、前年同期の418百万ドルから283百万ドルへ、135百万ドル減った。書簡は、この減少について、前年に「繰延税金資産に対する評価引当金213百万ドル」を計上していたためと説明している。税引前利益に対する税金の割合を計算すると、前年は23.3%、今期は13.0%になる(私の計算です)。
つまり、純利益の伸びのうち、事業そのものの伸びを映す部分は、営業利益の24.4%増に近い。税金の減少は前年の特別な計上との差で、翌年も同じように効くとは限らない。純利益の伸びだけを見て「事業が2倍の速さで伸びた」と読むのは、書類の説明と合わない。
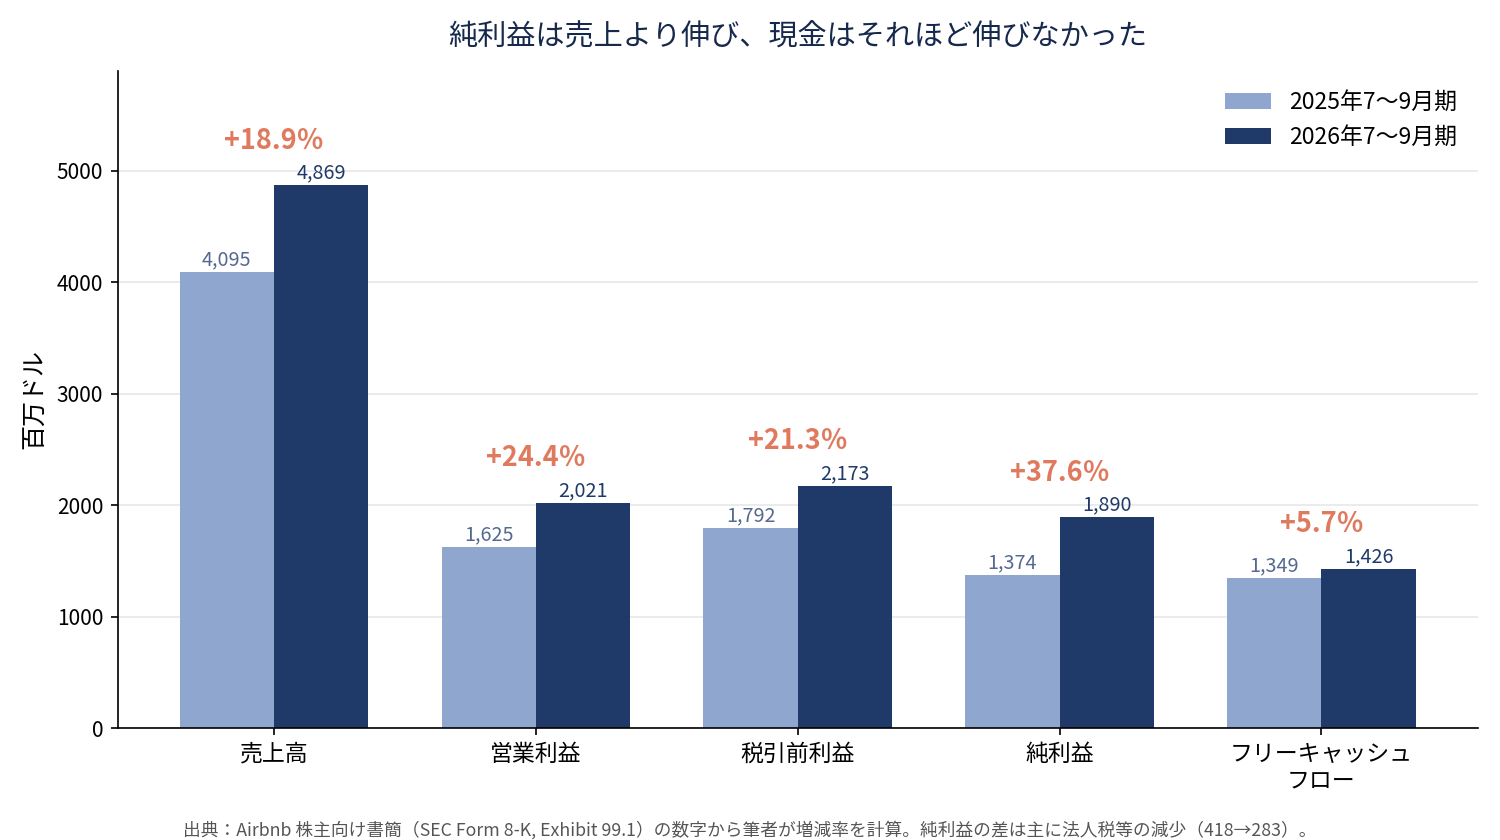
*図:売上高・営業利益・税引前利益・純利益・フリーキャッシュフローの前年同期比較。単位は百万ドル、%は前年同期からの増減(私の計算)。出典:Airbnb 2026年7〜9月期 株主向け書簡(SEC Form 8-K, Exhibit 99.1)。*
現金は利益ほど増えていない
フリーキャッシュフロー(営業活動によるキャッシュフローから設備投資を引いた額)は1,426百万ドルで、前年同期の1,349百万ドルから5.7%の増加だった。純利益の37.6%増と比べると、大きく差がある。売上に対する比率でも、前年の33%から29%に下がった。
書簡は、この理由をこう書いている。Airbnbは「Reserve Now, Pay Later(RNPL、今予約して後払い)」という支払い方法を広げており、宿泊者の支払いが予約時から宿泊日の近くへ後ろにずれる。そのため、予約時に手数料を受け取っていた以前よりも、現金の入りが遅くなる。未経過手数料の残高が1,820百万ドルから1,536百万ドルへ、15.6%減ったのも、書簡はこの影響と説明している。売上の認識も宿泊日の近くにずれ、予約総額に対する売上の割合(書簡のいう「implied take rate」)は17.6%と、前年より下がった、とも書かれている。
純利益と現金が同じように動かないとき、書簡は「どの項目が時間のずれを生んでいるか」を書いている。損益計算書だけでなく、キャッシュフローと残高の表を並べて読む理由がここにある。
季節性:10〜12月期は、毎年3割強減る
Airbnbの売上は、7〜9月期が年間で最も大きく、10〜12月期に大きく下がる。書簡の4四半期の表と見通しを並べると、次のようになる。
年 | 7〜9月期の売上(百万ドル) | 10〜12月期の売上(百万ドル) | 7〜9月期からの変化 |
|---|---|---|---|
2024年 | 3,732 | 2,480 | 33.5%減 |
2025年 | 4,095 | 2,778 | 32.2%減 |
2026年 | 4,869 | 3,220〜3,280(会社の見通し) | 33.9〜32.6%減 |
(変化の列は私の計算です。2026年の10〜12月期は実績ではなく、会社が書簡で示した見通しの範囲)
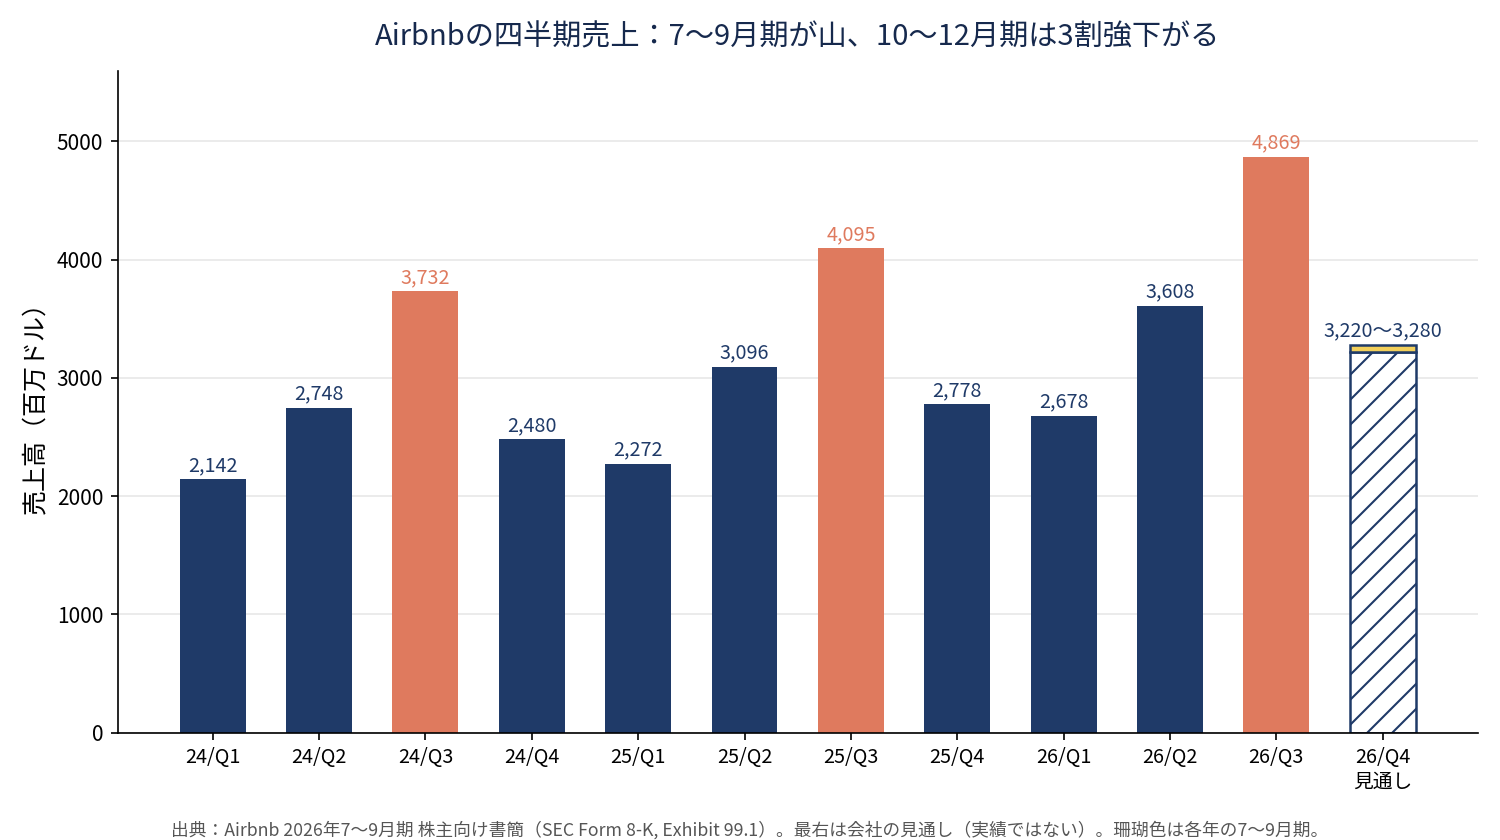
*図:2024年1〜3月期から2026年7〜9月期までの四半期売上(百万ドル)。珊瑚色は各年の7〜9月期。最右の斜線は会社が示した2026年10〜12月期の見通しの範囲で、実績ではない。出典:Airbnb 2026年7〜9月期 株主向け書簡(SEC Form 8-K, Exhibit 99.1)。*
会社は、10〜12月期の売上を32億2,000万〜32億8,000万ドル、前年同期比16〜18%増と見込んでいる。前年の10〜12月期(2,778百万ドル)から計算し直すと、16%増で約3,222、18%増で約3,278になり、見通しの範囲と一致する(私の計算です)。見通しを読むときは、前の期から減るのは季節性、前年同期より増えるのが成長、と分けて持つ。7〜9月期から減る形そのものは、見通しの良し悪しを示さない。
自社株買いの数字
書簡は、2026年9月30日時点の自社株買いの残り枠が27億ドルだったと書き、新たに最大120億ドルの自社株買いの枠を加える、と発表している。7〜9月期に実際に買い戻したのは7億ドルだった。枠は上限であり、書簡の注意書きは、買い戻しの株数を約束するものではなく、会社の判断で変更・中止できると書いている。120億ドルは「使える上限」の数字であって、使った額ではない。
3つの読み間違いに注意する
読み間違い | 正しい読み方 |
|---|---|
速報の「売上18億ドル台」を見て、売上が予想より大きく少ないと考える | 売上は4,869百万ドル。18億ドル台に近い1,820百万ドルは、前年9月末の未経過手数料の残高だった。期間と項目を書類で確かめる |
純利益が37.6%増なので、事業が売上の2倍の速さで伸びたと読む | 営業利益は24.4%増。税金が前年の特別な計上との差で減った分が、純利益の伸びを押し上げた |
10〜12月期の見通しが7〜9月期より小さいので、悪い見通しだと読む | 毎年3割強減る季節性がある。成長の判断は前年同期との比較(16〜18%増)で行う |
次の確認点は、会社が示した10〜12月期の見通し(売上32億2,000万〜32億8,000万ドル)を、次の決算発表で実績と突き合わせることである。
いまの自分のルール
速報の数字が割れたら、決算書類の表に戻り、どの期間のどの項目かを確かめてから使う。
まだ分からないこと
- 11月6日の株価の反応は、報道で上昇と伝えられた程度で、終値の数字は確認できていません。本稿は株価の動きを扱いません
- 速報にあった「売上18億ドル台」の出どころは確認していません。書類に同額の未経過手数料があることまでが、確認できたことです
- 10〜12月期の見通しは会社の予想で、実績ではありません。見通し通りになるかは、次の決算を見ないと分かりません
- RNPLの拡大が現金と未経過手数料に与えた影響の大きさは、書簡の説明の範囲でしか確認していません。数字で切り分けた分析はしていません
- 書簡は、EMEA(欧州・中東・アフリカ)の動向を注視していると書いていますが、その中身までは本稿では調べていません
- 本稿の数字は会社が自ら出した書簡と財務表が出典です。会計監査を受けた年次報告書(Form 10-K)の数字ではなく、後から修正される場合があります
Rirori's Eye
決算の速報が出た直後は、売上の数字が記事ごとに違って見えて、どれを信じればいいのか分からなくなりました。書類を開いて表を探すと、答えは意外なほど近くにありました。18億2,000万ドルは、売上ではなく、前年9月末の未経過手数料の残高と同じ数字でした。もう1つ、純利益が売上の2倍近く伸びた理由も、損益計算書を最後まで読むと、税金の欄に書いてありました。数字の大きさや伸び率だけでなく、「これは期間の数字か、ある日の残高か」「どの欄から来た差か」を確かめる。速報が割れた日ほど、その一手間が効くと感じました。