FOMCの経済見通し(SEP)とドットチャートの読み方:中央値と前回からの差分
SEPは年4回、FOMCと同時に出る参加者の経済・金利見通しです。2026年9月分(金利の中央値は2026年末・2027年末とも4.1%)を例に、表1の読み方、ドットの数え方、6月からの差分の見方を、FRBの公表資料で確かめました。
要点
- SEP(Summary of Economic Projections)は、年4回(3・6・9・12月の会合)のFOMCと同時に出る、参加者の経済・金利見通し。委員会の決定でも計画でもなく、各参加者が「適切な金融政策」を前提に置いた見通しである
- 2026年9月分の金利の中央値は、2026年末4.1%、2027年末4.1%、2028年末3.9%、2029年末3.6%、長期3.2%。6月分からは2026年末+0.3ポイント、2027年末+0.5ポイント、2028年末+0.5ポイント、長期+0.1ポイントと上方修正された
- 2026年末のドットは18人中12人が4.125%に集まった。中央値4.1%は4.00〜4.25%の誘導目標レンジの中心値で、同じ会合で決まった3.75〜4.00%からあと1回の25bp利上げにあたる水準だ
- 実質GDPの中央値は2026年2.3%、2027年2.4%(6月から各+0.1ポイント)、失業率は4.1%で横ばい(6月の4.3%から−0.2ポイント)、PCEインフレは2026年3.7%から2029年に2.0%へ。コアPCEの長期の見通しは集計されていない
- ドットは誰のものか分からない匿名の点で、参加者が偶数(18人)のとき中央値は真ん中2人の平均になる。ドットは1/8ポイント単位に丸めた表示のため、ドットから数えた中央値と表1の値がわずかにずれることがある
読む順番
- SEPが何の文書か確かめるFRB「September 16, 2026: FOMC Projections materials」冒頭の説明
年4回、参加者の見通しで、委員会の決定でも計画でもない
資料を開く - 表1の金利の中央値を読む同・表1「Memo: Projected appropriate policy path」
2026年末4.1%、2027年末4.1%、2028年末3.9%、2029年末3.6%、長期3.2%。6月分は3.8%、3.6%、3.4%、—、3.1%
資料を開く - ドットの分布を数える同・図2「FOMC participants' assessments of appropriate monetary policy」
2026年末は4.125%に12人、4.375%に4人、3.875%に2人。2027年末は4.375%に8人、4.125%に6人
資料を開く - 他の変数の中央値を読む同・表1
実質GDP 2.3/2.4/2.2/2.1/2.0、失業率 4.1%で横ばい、PCEインフレ 3.7→2.0、コアPCE 3.4→2.0
資料を開く - 会合当日の決定と照らすFRB「Federal Reserve issues FOMC statement」(9月16日)
12対0で25bpの利上げを決め、誘導目標レンジは3.75〜4.00%に
資料を開く - 次回のSEPの予定を確認するFRBのFOMC開催日程と本サイトの11月21日の記事
次回は12月8〜9日の会合で、年4回のうち12月分が公表される
資料を開く
FOMCのあとに「ドットチャート」という言葉をよく目にします。点が並んだ図で、FRBの参加者が金利をどこまで上げると見ているかを示すもの、と説明されることが多いのですが、実際にその図の読み方を確かめたことはあるでしょうか。この記事では、2026年9月16日に公表された最新のSEP(Summary of Economic Projections、経済見通しの概要)を例に、表の読み方、ドットの数え方、前回(6月)からの差分の見方を、FRBの公表資料だけで整理します。SEPは年4回、3・6・9・12月の会合と同時に出ます。次回は12月8〜9日の会合です。
結果ボックス(2026年9月SEP、表1の中央値)
変数(中央値) | 2026年 | 2027年 | 2028年 | 2029年 | 長期 |
|---|---|---|---|---|---|
フェデラル・ファンド金利 | 4.1%(6月:3.8%) | 4.1%(6月:3.6%) | 3.9%(6月:3.4%) | 3.6%(6月:—) | 3.2%(6月:3.1%) |
実質GDPの変化 | 2.3%(6月:2.2%) | 2.4%(6月:2.3%) | 2.2%(6月:2.2%) | 2.1%(6月:—) | 2.0%(6月:2.0%) |
失業率 | 4.1%(6月:4.3%) | 4.1%(6月:4.3%) | 4.1%(6月:4.2%) | 4.1%(6月:—) | 4.2%(6月:4.2%) |
PCEインフレ率 | 3.7%(6月:3.6%) | 2.3%(6月:2.3%) | 2.1%(6月:2.0%) | 2.0%(6月:—) | 2.0%(6月:2.0%) |
コアPCEインフレ率 | 3.4%(6月:3.3%) | 2.5%(6月:2.5%) | 2.2%(6月:2.1%) | 2.0%(6月:—) | —(集計なし) |
9月分の公表は、2026年9月15〜16日の会合にあわせて、9月16日午後2時(米東部時間)に行われました。参加者18人が見通しを提出し、うち1人は2028年と2029年の見通しを提出していません。GDPと物価の見通しは第4四半期対比、失業率は第4四半期の平均です。数字の読み方の前に、まずこの表の性格を押さえておきます。
SEPは「委員会の決定」ではない
SEPの冒頭には、参加者の見通しは「各参加者の適切な金融政策の評価」に基づくものだ、と書かれています。「適切な金融政策」とは、各参加者が、経済活動と物価の動きが自分の考える使命(最大限の雇用と物価の安定)に最もかなうと考えた将来の政策の道筋です。つまりSEPは、委員会としての決定でも、委員会が決めた計画でもありません。18人の参加者が、それぞれの前提で置いた見通しの集まりです。
この区別は、ドットチャートを読むときの出発点になります。中央値が4.1%だからといって、委員会が4.1%にすると決めたわけではない。18人の真ん中の値が4.1%だった、というだけのことです。声明文の読み方は10月28日のFOMC声明文の記事で扱いましたが、声明文が委員会の決定そのものであるのに対し、SEPは参加者一人ひとりの見通しの分布です。同じ会合の日に出る2つの文書でも、性格が違います。
中央値の道筋:9月と6月でどう変わったか
金利の中央値だけを抜き出して、9月分と6月分を並べると、次のようになります。
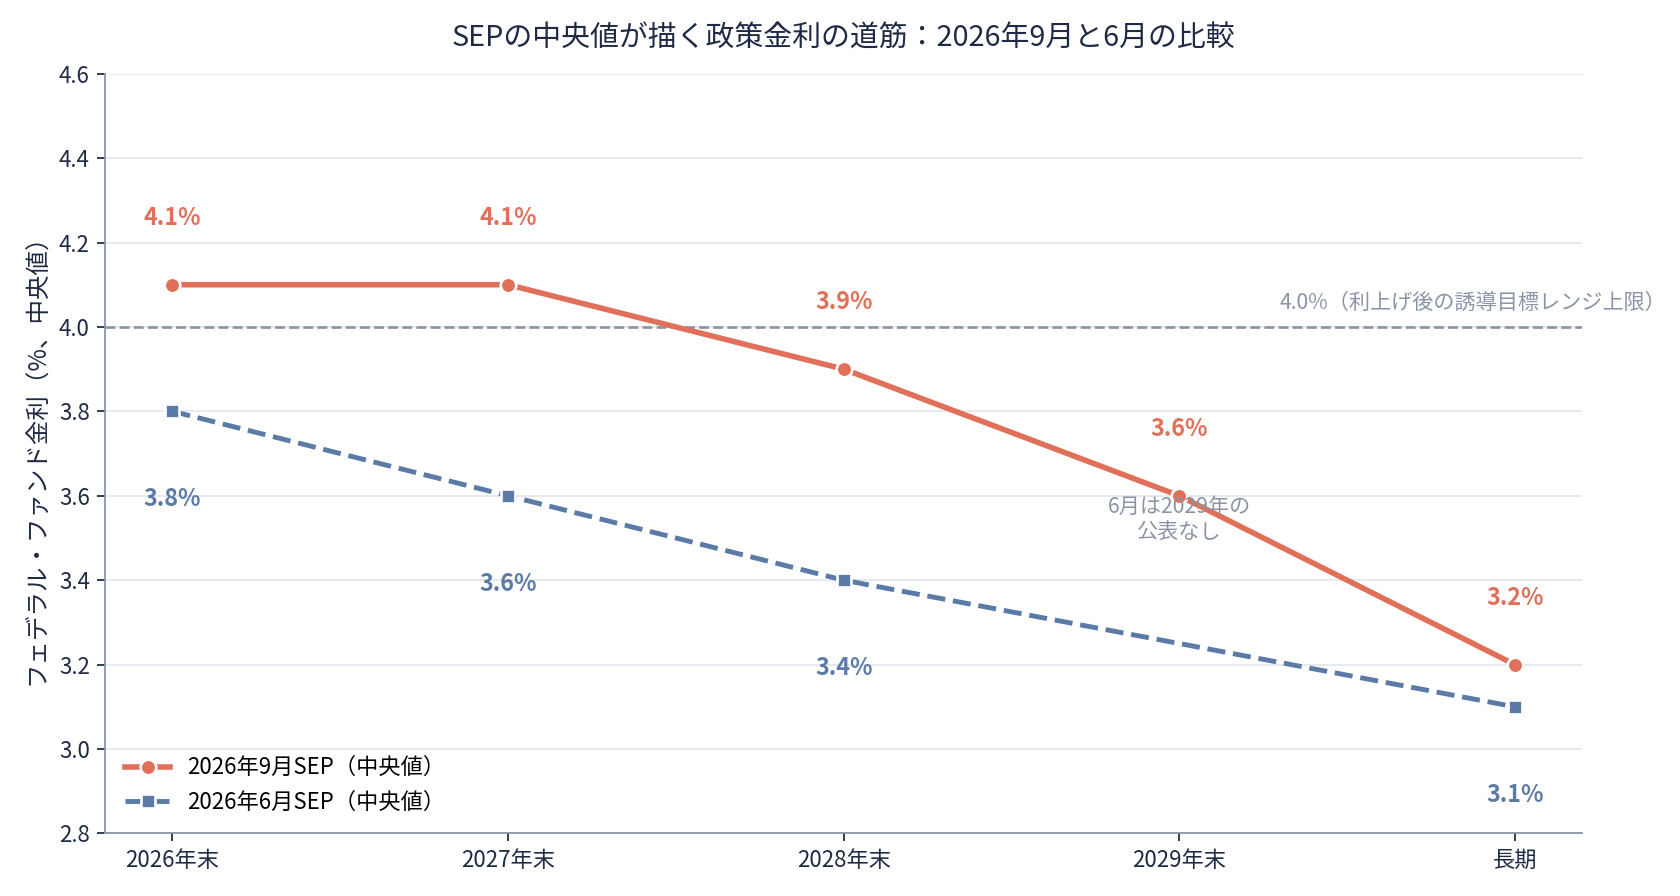
*図:フェデラル・ファンド金利の中央値(年末値)。2026年9月SEPは4.1%・4.1%・3.9%・3.6%・長期3.2%、6月SEPは3.8%・3.6%・3.4%・長期3.1%(6月は2029年の公表なし)。破線は9月会合で決まった誘導目標レンジの上限4.0%。出典:FRB「September 16, 2026: FOMC Projections materials」表1。*
9月分の中央値は、2026年末と2027年末がどちらも4.1%で横ばい、2028年末3.9%、2029年末3.6%、長期3.2%と、2028年以降に下がっていく形です。6月分と比べると、2026年末は+0.3ポイント、2027年末は+0.5ポイント、2028年末は+0.5ポイント、長期は+0.1ポイントで、道筋全体が上方に修正されました(私の計算)。6月にはまだなかった2029年の欄が、9月分で初めて出てきた点も、表を読むときの目印です。9月は、SEPが年4回のうち3回目にあたるため、2029年の見通しが新たに加わる回でした。
この「前回からの差分」は、表1に6月の値が併記されているため、1つの文書だけで確かめられます。SEPを読むときは、まず中央値の水準を見て、次に同じ表の下の行にある前回分の値を引く。それが差分の読み方の順番です。
ドットチャートの読み方:点を数える
SEPの図2が、いわゆるドットチャートです。各参加者が「適切」と考える年末の金利の中心値を、1人1点で並べたものです。図2の表から数え直すと、分布は次のようになります。
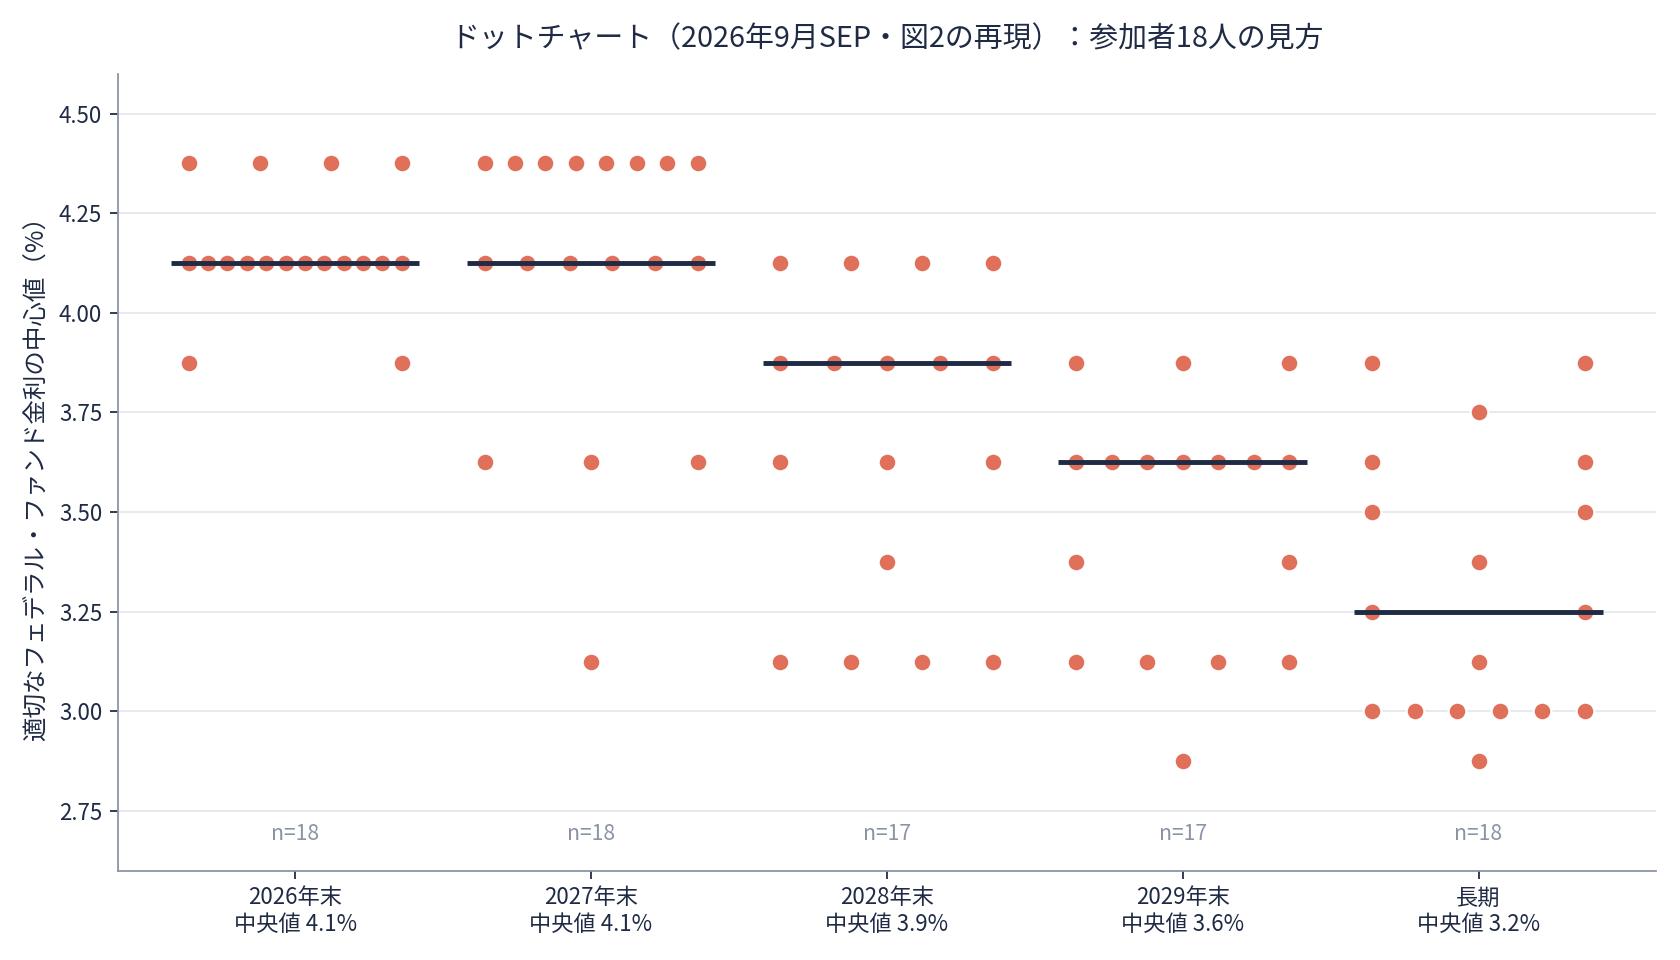
*図:2026年9月SEP・図2の再現。各点は参加者1人の見通し(匿名)。横線はドットから数えた中央値で、表1の中央値(2026年末4.1%、2027年末4.1%、2028年末3.9%、2029年末3.6%、長期3.2%)と対応する。長期の中央値は、ドットから数えると3.25%になるが、表1は3.2%としている(本文参照)。2028年・2029年は17人分(1人が未提出)。出典:FRB「September 16, 2026: FOMC Projections materials」図2。*
2026年末の列を見ると、18人のうち12人が4.125%に集まっています。残りは4.375%に4人、3.875%に2人です。中央値の計算方法は、表1の脚注に書かれています。参加者が偶数(18人)の場合、中央値は真ん中2人の平均です。2026年末のドットを低い順に並べると、9番目と10番目がどちらも4.125%なので、中央値は4.125%になります。表1はこれを小数第1位に丸めて4.1%と表示しています。
ここで、中央値4.1%が何を意味するかを、会合当日の決定と照らします。同じ9月16日の声明文では、委員会は12対0で25bpの利上げを決め、誘導目標レンジを3.75〜4.00%にしました。4.1%は、4.00〜4.25%というレンジの中心値(4.125%)にあたります。つまり中央値の見通しは、その会合で決まったレンジから、あと1回の25bp利上げをした先の水準です。12人が4.125%に点を置いたことと、中央値が4.1%であることは、同じ分布の2つの言い方です。
2027年末の列も、同じ読み方ができます。8人が4.375%、6人が4.125%、3人が3.625%、1人が3.125%で、真ん中2人はどちらも4.125%です。中央値は2026年末と同じ4.1%で、2027年は金利が動かない、というのが参加者の真ん中の見方です。ただし、4.375%に8人いることから分かるように、分布の上側にはもう1回の利上げを見込む参加者がまとまっています。中央値だけを見ると、この広がりは見えません。ドットを読む意味は、中央値のほかに、分布の広がりと偏りを見ることにあります。
中央値とドットのわずかなずれ:長期3.2%の話
表1の長期の中央値は3.2%ですが、ドットから数えた中央値は3.25%になります。2028年末と2029年末も同じ計算をすると、ドットから数えた中央値は3.875%と3.625%で、表1の3.9%と3.6%(小数第1位への丸め)と一致します。長期だけが、3.25%と3.2%で合いません。
これは、ドットが1/8ポイント単位に丸めた表示だからです。図2の注には、各点は「1/8ポイント単位に丸めた値」だと書かれています。表1の中央値は、丸める前の参加者の見通しから計算されます。ドットから数えた3.25%は、丸めた点の中央値であり、表1の3.2%は、丸める前の値の中央値です。どちらかが間違っているのではなく、表示の丸め方の違いです。長期の中央値を引用するときは、表1の3.2%を使うのが筋です。
他の変数:成長は小幅上方、失業率は下振れ、物価は2%へ
金利以外の変数も、同じ表1で前回との差分が読めます。
変数 | 9月→6月の差分(中央値) |
|---|---|
実質GDP | 2026年 +0.1ポイント(2.2%→2.3%)、2027年 +0.1ポイント(2.3%→2.4%)、2028年 0.0、長期 0.0 |
失業率 | 2026年 −0.2ポイント(4.3%→4.1%)、2027年 −0.2ポイント(4.3%→4.1%)、2028年 −0.1ポイント(4.2%→4.1%)、長期 0.0 |
PCEインフレ率 | 2026年 +0.1ポイント(3.6%→3.7%)、2027年 0.0、2028年 +0.1ポイント(2.0%→2.1%)、長期 0.0 |
コアPCEインフレ率 | 2026年 +0.1ポイント(3.3%→3.4%)、2027年 0.0、2028年 +0.1ポイント(2.1%→2.2%) |
実質GDPは2026年・2027年とも小幅に上方修正され、失業率は2026年・2027年とも0.2ポイント下振れしました。失業率の中央値は2026年から2029年まで4.1%で横ばいで、長期の4.2%とほぼ変わりません。PCEインフレ率は2026年3.7%から2027年2.3%、2028年2.1%、2029年2.0%へと、2%に向けて下がっていく見通しです。コアPCEも同じ形で、2026年3.4%から2029年2.0%へ下がります。なお、コアPCEの長期の見通しは集計されていません(表1の脚注4)。
表1には中央値のほかに、中央傾向(central tendency)と範囲(range)も載っています。中央傾向は、最も高い3人と最も低い3人を除いた幅です。範囲は、全員の最低から最高までです。金利で見ると、2026年末の中央傾向は4.1〜4.4%、範囲は3.9〜4.4%です。2029年末の範囲は2.9〜3.9%で、1.0ポイントの広がりがあります。中央値が1つの数字に見えても、参加者の見方はこれだけ広がっている、というのが範囲の示すところです。
声明文と議事要旨との関係
SEPは声明文・議事要旨と組み合わせて読む文書です。声明文は会合当日の決定、SEPは参加者の見通しの分布、議事要旨は会合での議論の記録です。9月の会合では、声明文が25bpの利上げを決め、SEPの中央値が年末にあと1回の利上げを示す形になりました。11月19日の10月分議事要旨の記事では、10月会合の議論で「ほぼ全員」が追加利上げを想定していたことを扱いました。9月のSEPの中央値と、10月の議事要旨の記述は、同じ方向の材料として並びます。ただし、議事要旨が議論の記録であるのに対し、SEPは数字の分布です。どちらか一方だけで判断を決める文書ではありません。
次回のSEPは、12月8〜9日の会合で公表されます。9月分と比べるときは、同じ順番で読みます。まず表1の中央値の水準、次に6月・9月と並べた差分、次にドットの分布の広がりと偏りです。12月分では、2029年の欄が2回目の公表になり、2026年末の中央値が、実際の12月の決定とどう並ぶかも確かめられます。
何が確認できて、何が分からないか
この記事で確かめられたのは、次の3つです。1つ目は、2026年9月SEPの表1の中央値と、6月分からの差分です。2つ目は、図2のドットの分布を数え直し、中央値の計算方法(18人なら真ん中2人の平均)と、長期の中央値でドットと表1がわずかにずれる理由(ドットは1/8ポイント単位に丸めた表示)です。3つ目は、9月16日の声明文で25bpの利上げが12対0で決まり、誘導目標レンジが3.75〜4.00%になったことです。3つとも、FRBの公表資料そのもので確かめられることです。
確かめられていないのは、参加者一人ひとりがどの点に置いたかです。ドットは匿名で、誰の点かは分かりません。また、9月のSEPは、10月会合や12月会合の決定を予告するものではありません。12月の決定と12月のSEPの内容は、まだ公表されていません。中央値が示すのは、9月16日時点の参加者の見通しの真ん中です。
いまの自分のルール
SEPを読むときは、まず表1の中央値の水準を見て、次に同じ表の下の行にある前回分の値を引いて差分を出し、最後に図2のドットの分布(広がりと偏り)を見る。中央値は「委員会の決定」ではなく、18人の真ん中の値だ、という区別を忘れない。ドットは1/8ポイント単位に丸めた表示で、表1の中央値は丸める前の値から計算されるため、長期のようにわずかにずれることがある。
まだ分からないこと
- ドットの1つひとつが誰のものかは、SEPからは分かりません。ドットは匿名で、参加者名と結びつけることはできません
- 12月8〜9日の会合の決定と、12月のSEPの内容は、まだ公表されていません。9月の中央値が12月の決定を予告するものではありません
- 2026年9月SEPの「18人の参加者」のうち、1人が2028年・2029年の見通しを提出しなかった理由は、FRBの資料には書かれていません
- 9月会合で利上げに反対した参加者がいたかどうかは、声明文の12対0の投票結果からは、反対がなかったことだけが分かります。SEPのドットと投票の対応は、匿名のため確かめられません
- PCEインフレ率の中央値が2029年に2.0%になるという見通しが、実際の物価の動きとどう並ぶかは、BEAのPCE発表を追って確かめる必要があります
Rirori's Eye
SEPの読み方で一番の収穫は、中央値の数字よりも、ドットの分布の見方でした。2026年末の中央値4.1%は、12人が4.125%に集まった結果で、4.375%に4人、3.875%に2人という広がりも一緒に載っています。中央値だけを追うと、この広がりは見えません。次回の12月SEPでは、2026年末の中央値が実際の12月の決定とどう並ぶか、そして2029年の欄が2回目の公表でどう動くかを見ます。その前に、11月25日のPCE発表(10月分)も、同じ順番で読む予定です。