米PCE価格指数の見出しを読む:CPIと何が違い、FRBはどちらを見るか
FRBが目標に使うのはPCE価格指数で、よく報じられるCPIとは作り方が違います。2026年9月分のBEA発表(総合+3.6%、コア+3.1%)を例に、見出しの読み方とCPIとの違いを、一次資料で確かめました。
要点
- 米国の物価には、よく報じられるCPI(BLS)と、FRBが長期目標に使うPCE価格指数(BEA)の2つの代表的な測り方がある
- FRBの長期目標は「PCE価格指数の年率変化で2%」であり、コアPCEそのものが目標の数字ではない。コアは食品・エネルギーを除いた動きを見るための補助的な見方である
- 2026年9月分(BEA、10月29日発表)の見出しは、総合が前年同月比+3.6%、コアが同+3.1%。いずれも8月(総合+3.4%、コア+3.0%)から小幅に上がった
- CPIとPCEが違う理由は、BEAの整理では大きく4つ(計算式・ウェイト・範囲・その他)であり、同じ月の物価でも数字がずれるのは当然の構造である
- 同じ発表の中の家計の動きとして、名目PCEは前月比+0.5%(+$113.1B)、実質可処分所得は前月比−0.3%、貯蓄率は3.8%だった
読む順番
- 見出しの数字を確認するBEA「Personal Income and Outlays, September 2026」
総合・コアの前月比と前年同月比
資料を開く - 目標との位置を確認するFRB「Statement on Longer-Run Goals and Monetary Policy Strategy」(2025年版)
2%はPCE価格指数の年率変化で測る、という文言
資料を開く - CPIとの違いを確認するBEA FAQ「What accounts for the differences in the PCE price index and the Consumer Price Index?」
計算式・ウェイト・範囲・その他の4区分
資料を開く - 家計の裏側を確認する同じBEA発表の所得・支出の表
名目と実質、可処分所得と貯蓄率の区別
資料を開く
物価のニュースを読むとき、最初に戸惑うのは「CPIが○%、PCEが△%」と2つの数字が並ぶことです。どちらかが間違っているのではなく、測っているものと作り方が違うのです。この記事では、2026年9月分の最新のPCE発表を例に、見出しの読み方とCPIとの違いを整理します。
結果ボックス(2026年9月分、BEA発表・10月29日公表)
指標 | 前月比 | 前年同月比 |
|---|---|---|
PCE価格指数(総合) | +0.5% | +3.6% |
PCE価格指数(コア、食品・エネルギー除く) | +0.3% | +3.1% |
8月分と比べると、総合は前月比+0.3%→+0.5%、前年同月比+3.4%→+3.6%。コアは前月比+0.3%で変わらず、前年同月比+3.0%→+3.1%でした。つまり9月は「総合の加速が目立ち、コアは小幅な上昇」という読み方が、発表の数字そのものに沿っています。
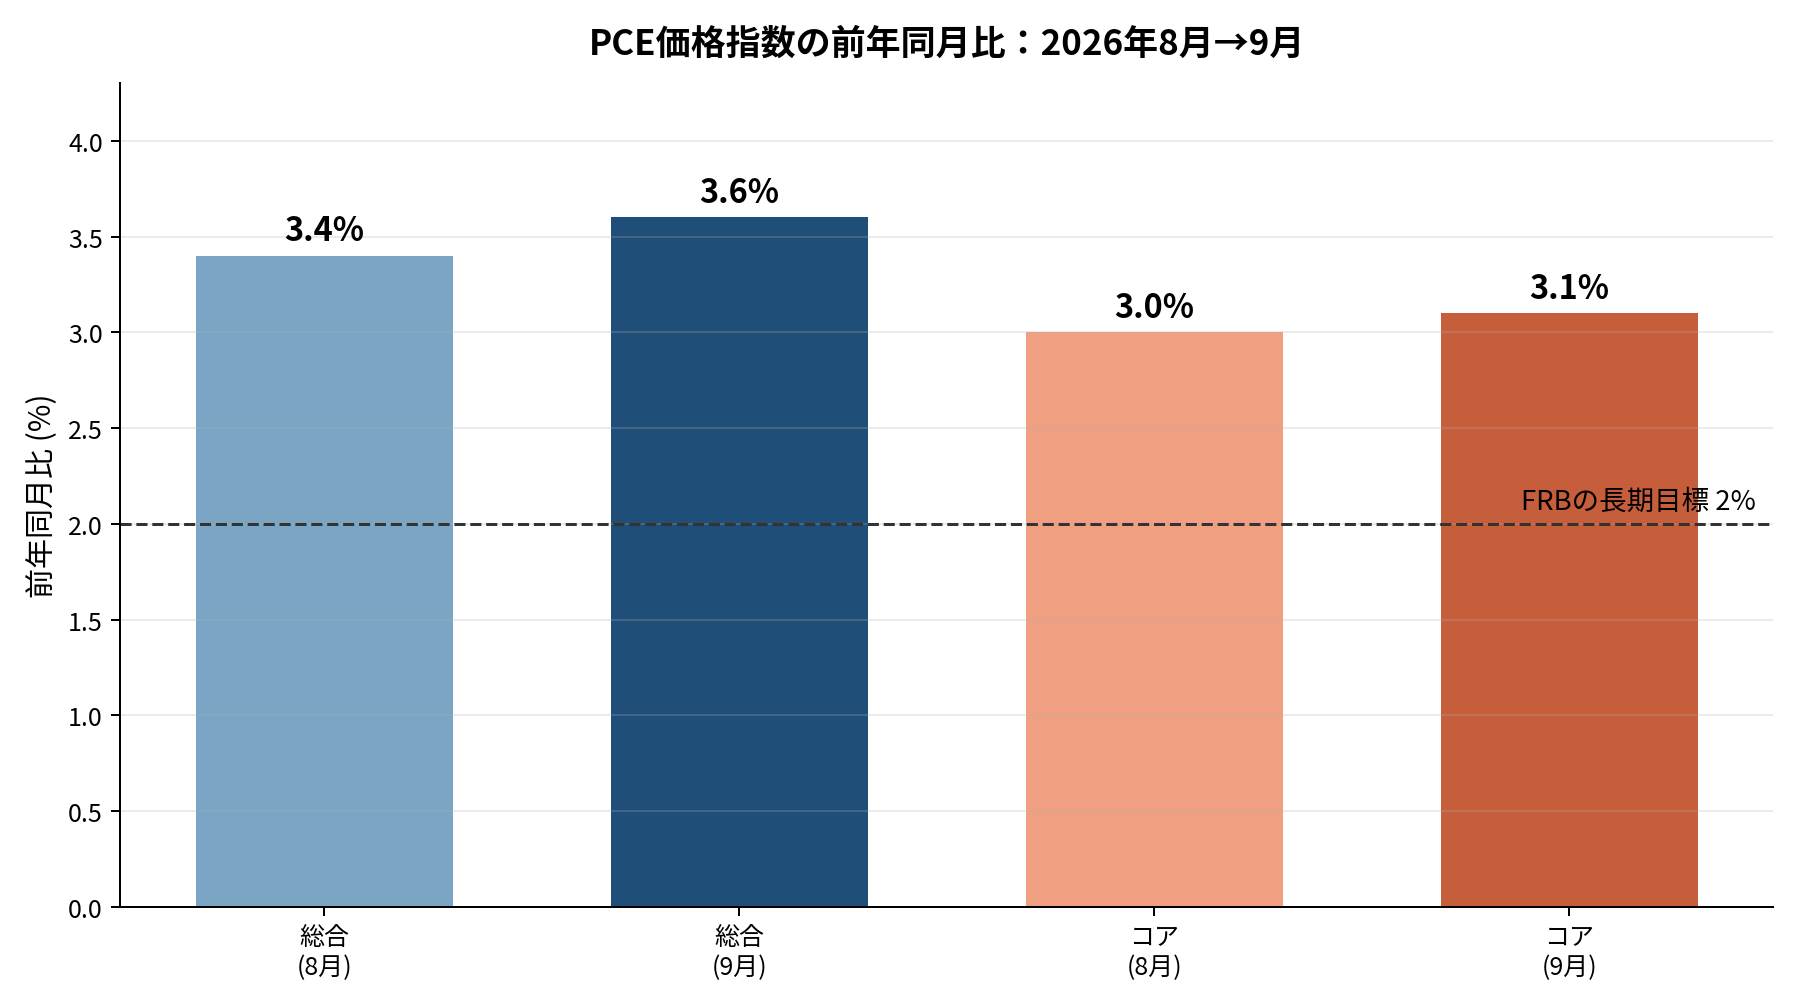
*図:PCE価格指数の前年同月比(2026年8月・9月)とFRBの長期目標2%。出典:BEA「Personal Income and Outlays, September 2026」、FRB「Statement on Longer-Run Goals」。*
FRBが見るのはPCE、目標は「総合で2%」
FRBの長期目標の声明は、インフレ率2%を「個人消費支出の価格指数の年率変化で測る」と書いています。ここで注意したいのは、目標の数字そのものは総合PCEだという点です。コアPCEは、値動きの激しい食品とエネルギーを除くことで基調を見やすくした測り方であり、目標の定義そのものではありません。報道で「コアPCEが目標」と書かれているのを見たら、声明の文言に立ち返って確かめるのが安全です。
この区別は、9月の数字を読むときにも役立ちます。総合+3.6%とコア+3.1%の差(0.5ポイント)は、食品・エネルギーを含む総合の方が高く出たことを示していますが、それだけで「食品・エネルギーが原因」と断定はできません。差の内訳まで発表の見出しには書かれていないからです。見出しで言えるのは「総合とコアの水準と変化」まで、と線を引くのがこのサイトの読み方です。
PCEとCPIはなぜ違うか:BEAの4つの区分
BEAは、PCE価格指数とCPIの違いを4つの区分で整理しています。
区分 | PCE(BEA) | CPI(BLS) |
|---|---|---|
計算式(formula) | Fisher-Ideal式(連鎖型) | 修正Laspeyres式 |
ウェイト(weight) | 支出データの出所・品目の重みが異なる | 家計調査に基づく重み |
範囲(scope) | 家計による支出に加え、家計のために第三者が支払う支出も含む | 都市家計の自己負担(out-of-pocket)の支出が中心 |
その他(other) | 季節調整・価格の違い・残差など | 同左の要因でずれが生じる |
身近な例で言えば、雇用主が負担する医療保険のように「家計が消費するが、家計自身が直接払っていない」支出は、PCEの範囲には入りやすく、CPIの自己負担の範囲には入りにくい、という違いがあります。また、PCEの連鎖型の計算式は、消費者が値上がりした品目から代替品へ移る動きを反映しやすい構造です。だから同じ月の物価でも、PCEとCPIの数字が並んだときに「どちらが正しいか」ではなく「何を測っているかが違う」と読むのが筋です。
なお、この記事では9月分のCPIの数字そのものは扱っていません。CPIとPCEの比較表は作り方の違いの整理であり、9月のCPIの水準をこの記事の数字として主張するものではありません。CPIの最新値はBLSの発表で別途確認するのが順番です。
見出しの裏側:所得と支出も一緒に読む
PCEの発表は、物価だけの発表ではありません。同じ「Personal Income and Outlays」には、家計の所得と支出の動きも入っています。9月分では次の数字が並んでいます。
項目(2026年9月) | 数字 |
|---|---|
個人所得(名目) | 前月比 +0.2%(+$54.5B) |
可処分所得(名目) | 前月比 +0.2%(+$52.7B) |
可処分所得(実質) | 前月比 −0.3% |
個人消費支出(名目) | 前月比 +0.5%(+$113.1B) |
実質個人消費支出 | +$2.6B(前月比0.1%未満) |
個人貯蓄率 | 3.8%(貯蓄額 $911.1B) |
名目で見ると所得も支出も増えていますが、物価で割った実質で見ると可処分所得は前月比で減少しています。「名目が増えたのに実質では減った」という組み合わせは、物価の上昇が名目の増加を上回った月に出やすい読み方です。ただし、これは9月という1か月の組み合わせの記述であり、家計全体の暮らし向きの判断にはなりません。
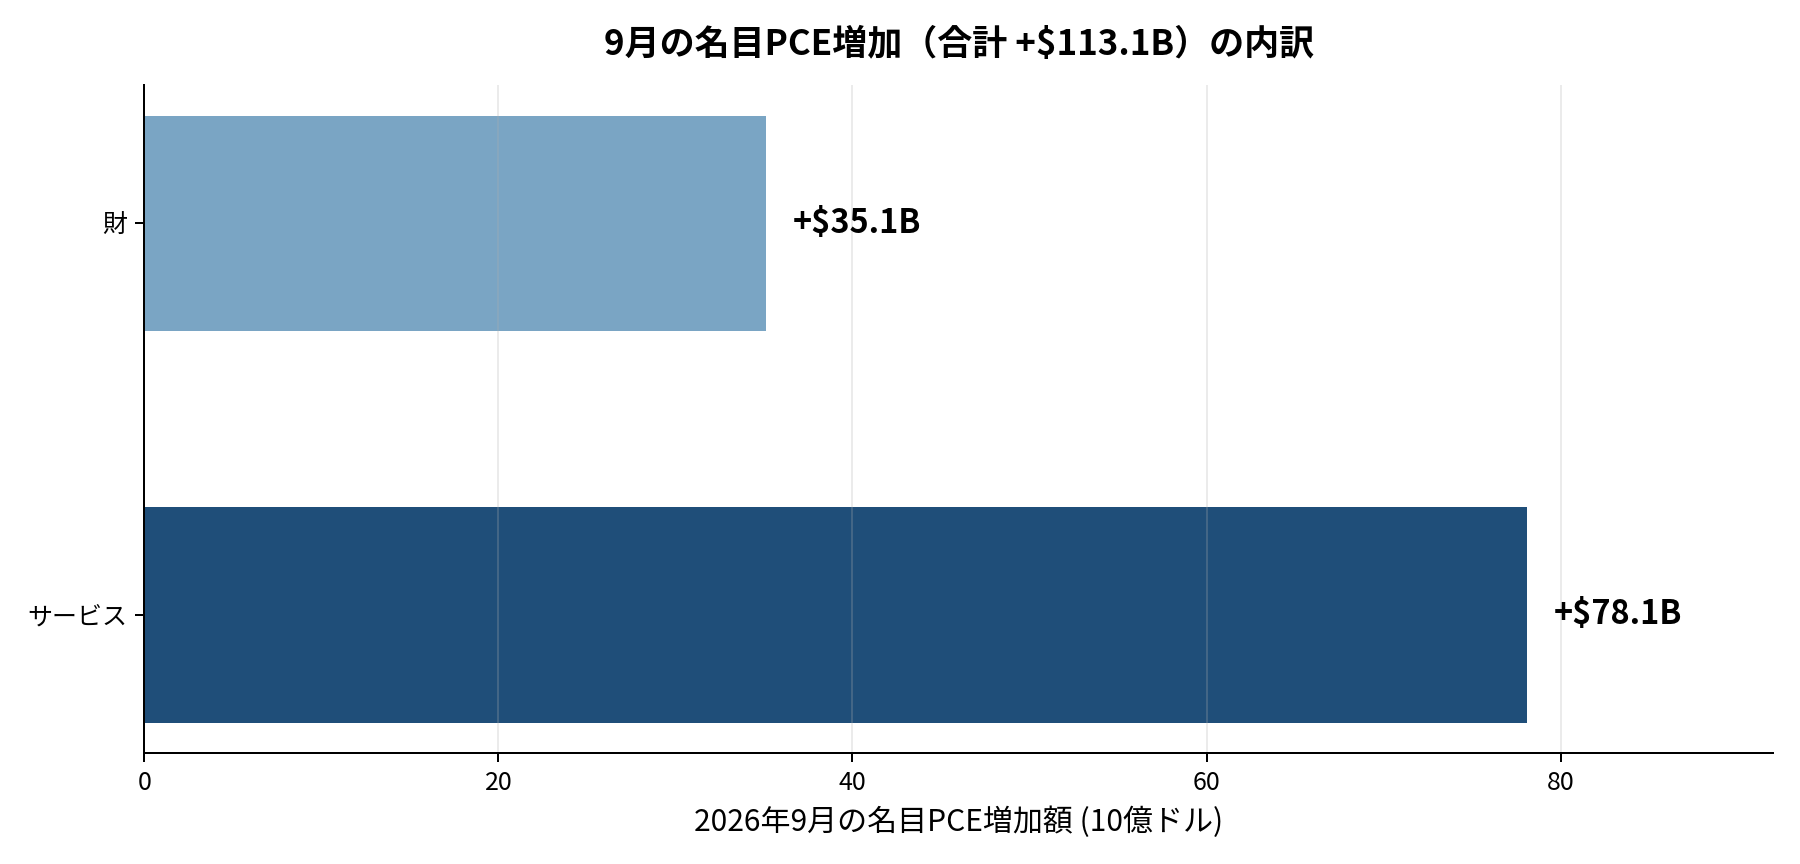
*図:2026年9月の名目PCE増加額の内訳(財 +$35.1B、サービス +$78.1B)。出典:BEA「Personal Income and Outlays, September 2026」。なお、財とサービスの公表値を足すと+$113.2Bとなり合計+$113.1Bと0.1Bの差が出ますが、これは公表値の丸めによるものとして扱い、合計の数字はBEAの公表値(+$113.1B)をそのまま使っています。*
支出の内訳を見ると、増加額の大部分はサービス(+$78.1B)で、財は+$35.1Bでした。サービス主導の増加、というのも見出しの裏側として押さえておきたい点です。次回の発表は、BEAの発表予定では2026年11月25日(10月分)です。次も同じ順番――見出し、目標との位置、CPIとの違いの確認、所得・支出の裏側――で読めば、前月との比較がぶれにくくなります。
いまの自分のルール
物価のニュースでは、まず「CPIかPCEか」「総合かコアか」「前月比か前年同月比か」の3つを発表文で確かめてから、FRBの目標(総合PCEの年率変化で2%)との位置を見る。数字が2つ並んでも、作り方の違いを確かめずに優劣をつけない。
まだ分からないこと
- 9月の総合とコアの差(0.5ポイント)の内訳が、食品とエネルギーのどちらにどれだけ由来するのかは、見出しの数字だけでは分かりません。BEAの品目別表(Table 2.8.7など)を開けば追えますが、この記事ではそこまで確認していません
- 9月分のCPIの水準と、9月のPCEとの差が何ポイントだったかは、この記事では確認していません。BLSのCPI発表と並べて読むのが次の手順です
- PCEの数字は次回以降の発表で改定されることがあり、9月分も今後変わる可能性があります。この記事の数字は2026年10月29日発表時点のものです
- FRBが今後どう判断するかは、この記事では扱いません。物価の読み方と政策の判断は別の話です
Rirori's Eye
「FRBが見るのはPCE」という一文はよく目にしますが、声明を開いてみると、目標はあくまで総合PCEの年率変化で2%、コアは基調を見るための測り方、という丁寧な区別がありました。見出しの数字を追う前に、まず「どの指数の、どの定義か」を確かめる――その一手間が、物価ニュースの読み間違いを一番減らしてくれると感じました。次回のPCE(11月25日、10月分)も、同じ順番で読みたいと思います。